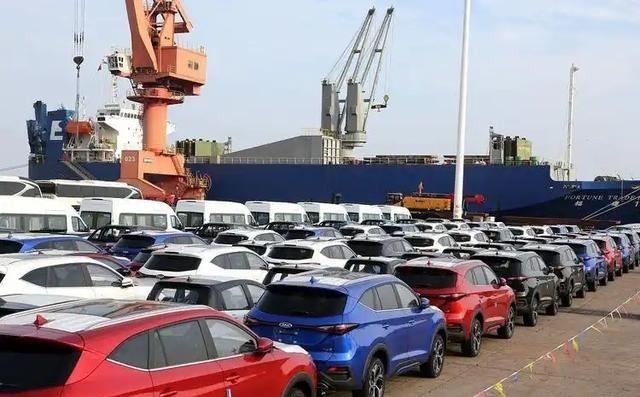
中国汽车早已行销全球,却唯独在越南栽了跟头。今年1至8月,中国汽车出口量已突破715万辆,新加坡、泰国、澳大利亚等国纷纷抢购中国车。然而与中国仅一境之隔的越南,中国品牌却迟迟未能打开市场。
2026年的中国汽车出口,已经到了一个过去很难想象的规模。数据显示,今年前8个月,中国整车出口达到715.3万辆,同比增长66.7%,其中新能源汽车出口343.5万辆,同比增长124.3%。仅8月份,中国就向海外出口101万辆汽车。前8个月的出口数量,甚至已经超过2025年全年的水平。更值得注意的是,中国汽车并非只靠低价打开海外市场。在泰国、新加坡、澳大利亚等市场,中国车企已经进入当地消费者日常购车选择之中。尤其新能源领域,电池、电机、智能座舱和供应链成本形成的组合优势,让中国企业有能力与经营多年的日韩品牌正面竞争。
可把地图往北一拉,一个很有意思的现象出现了:距离中国很近、陆路运输十分方便的越南,反倒成了一块难啃的市场。先看一组容易让人产生误解的数据。2026年1月,中国向越南出口各类整车6661辆,超过印度尼西亚和泰国,一度成为越南最大的进口汽车来源地。到了上半年,越南从中国进口汽车的金额已经达到约12.59亿美元。
2026年8月,越南新车市场销量约4.85万辆,同比增长19.4%。VinFast一家就卖出20161辆,占到当月市场约41.6%。丰田、起亚、三菱、现代、马自达等日韩企业继续占据主要位置。在相关统计覆盖的品牌中,中国企业存在感依旧很弱,江铃当月只有159辆、份额约0.3%,比亚迪、奇瑞、吉利等品牌甚至没有进入这份销量榜的主要位置。这就产生了一个看似矛盾的局面:中国车大量进入越南,中国品牌乘用车却还没有形成与出口规模相匹配的市场地位。
第一道门槛,是越南本土汽车产业已经出现了一个实力很强的守门员——VinFast。今年上半年,VinFast在越南交付约11.59万辆汽车,同比增长72%,市场占有率达到35.3%,相比2025年同期又提高近9个百分点。到了8月份,份额进一步突破四成。更麻烦的是,VinFast并不是只靠一两款车型支撑,它已经把VF 3、VF 5、VF 6、VF 7以及Limo Green等产品铺进多个主流价格区间。这意味着比亚迪、吉利、奇瑞等中国企业进入越南时,面对的不是一个尚未形成新能源汽车龙头的空白市场,而是一家已经抢先占领用户、渠道和品牌认知的本土企业。
第二道门槛,是日韩汽车几十年经营形成的渠道惯性。丰田、现代、起亚、三菱、马自达等企业很早就在越南建立经销、组装、维修和零部件体系。越南消费者购买燃油车时,除了比较配置和价格,还会考虑维修是否方便、零件是否容易找到、几年后卖二手车值多少钱。这些东西无法简单写进配置表,却直接影响家庭购车。中国品牌的产品力可以迅速追上甚至超过部分传统车型,可销售网络、维修网点、二手车残值和品牌信任需要时间积累。中国企业在泰国能够快速突破,一个重要条件就是当地新能源市场出现了明显换挡窗口;越南的窗口却被VinFast提前占住了一大块。
第三道门槛更现实,就是成本。在东盟贸易体系下,满足原产地规则的东盟内部汽车能够享受更有利的关税待遇。直接从中国生产并整车运往越南的部分车型,则需要面对进口关税以及后续税费。这会削弱中国汽车原本非常突出的成本优势。于是同样一辆车,在中国市场看起来价格极具攻击力,运到越南再完成纳税、销售和渠道铺设之后,价格优势就可能缩小。这也是为什么中国企业正在改变打法。过去是把汽车造好,再装船或者通过陆路运出去;下一阶段争夺海外市场,比的是谁能把工厂、供应链、售后体系甚至金融服务一起带出去。奇瑞旗下欧萌达、捷途等品牌已经加快在越南布局本地生产体系。相关项目规划投资规模最高达到8亿美元,远期产能规划达到每年20万辆。这个动作背后的逻辑很清楚:要真正进入越南腹地,就不能长期只依赖中国工厂整车出口。
第四道门槛,则藏在新能源汽车最不起眼却最关键的地方——充电。VinFast最大的优势之一,是已经建立规模较大的本土充电体系。消费者购买它的电动车之后,对“去哪里充电”的焦虑相对较低。比亚迪、吉利、领克、欧萌达等后来者想争夺用户,就必须解决这一问题。2026年,多家车企和基础设施企业已经开始在越南推动充电联盟,希望通过共享网络降低各自单独建设充电设施的成本。
所以,中国汽车在越南碰到的困难,并不能简单归结为“越南人不买中国车”。实际情况恰恰更复杂。中国已经成为越南非常重要的汽车进口来源,中国品牌也在不断进入当地市场,只是进口数量、供应链地位和终端品牌份额是三件不同的事情。中国汽车已经敲开越南的大门,却还没有完全进入当地消费者的购车习惯。