贸易战打了这些年,出了个反常事:中国变压器被美国关税挡在门外,出口反倒一年比一年火。
这不是单个行业的怪事。
顺着这一个铁疙瘩往下捋,你能看懂中国顺差凭什么稳居世界第一。
 AI最缺的,不是芯片是铁疙瘩
很多人以为AI拼的就是显卡。英伟达的芯片是紧俏,可真排队排到让人崩溃的,是变压器。
马斯克讲过,AI往后有三道坎:芯片、发电量、变压器。现在芯片几个月能交货,变压器呢?全球平均等两年以上,大个头的三四年,最长五年。
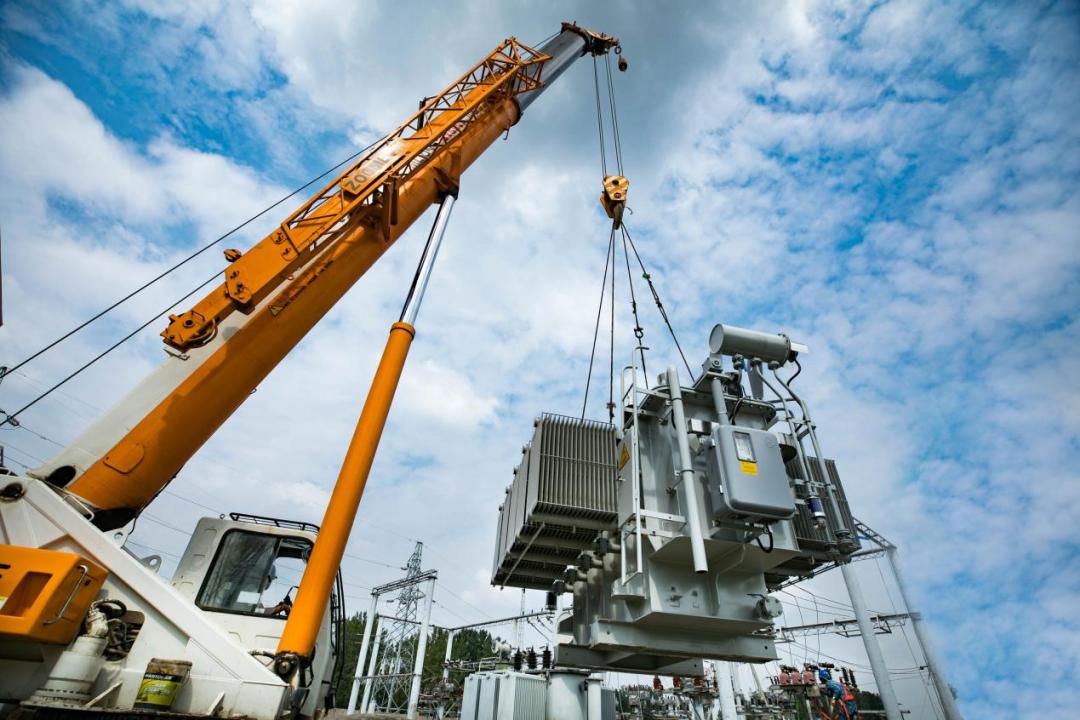
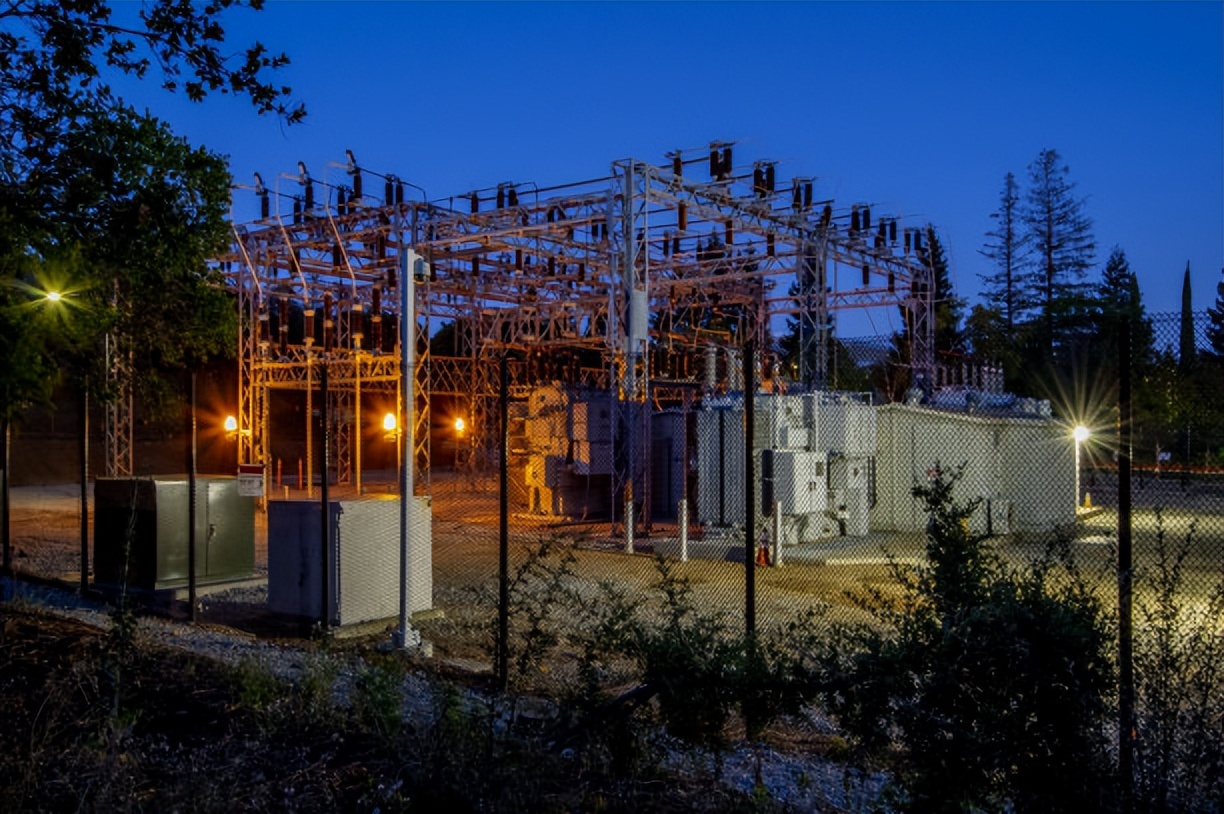
变压器听着土,干什么用?电从电厂出来,先升压才能上电网长途跑;到了城市、工厂、数据中心门口,再降压才敢用。每多一个大用户,就得新添一台。
这东西还分两种:电力变压器管长途大动脉,配电变压器管最后一公里,一个都不能少。如今是大动脉缺三成,最后一公里也缺一成。
这东西有多大?日立能源在美国弗吉尼亚造的巨型变压器,产品体积可达两层楼房屋大小,重量动辄数十万磅,得用特种平板车拉、码头大吊抬。可它又急不得,一台大型变压器从下单到交货,光线圈就要绕几个月,再烘干、试验,一道道工序摆在那儿,不是拧螺丝,加班也快不了几天。
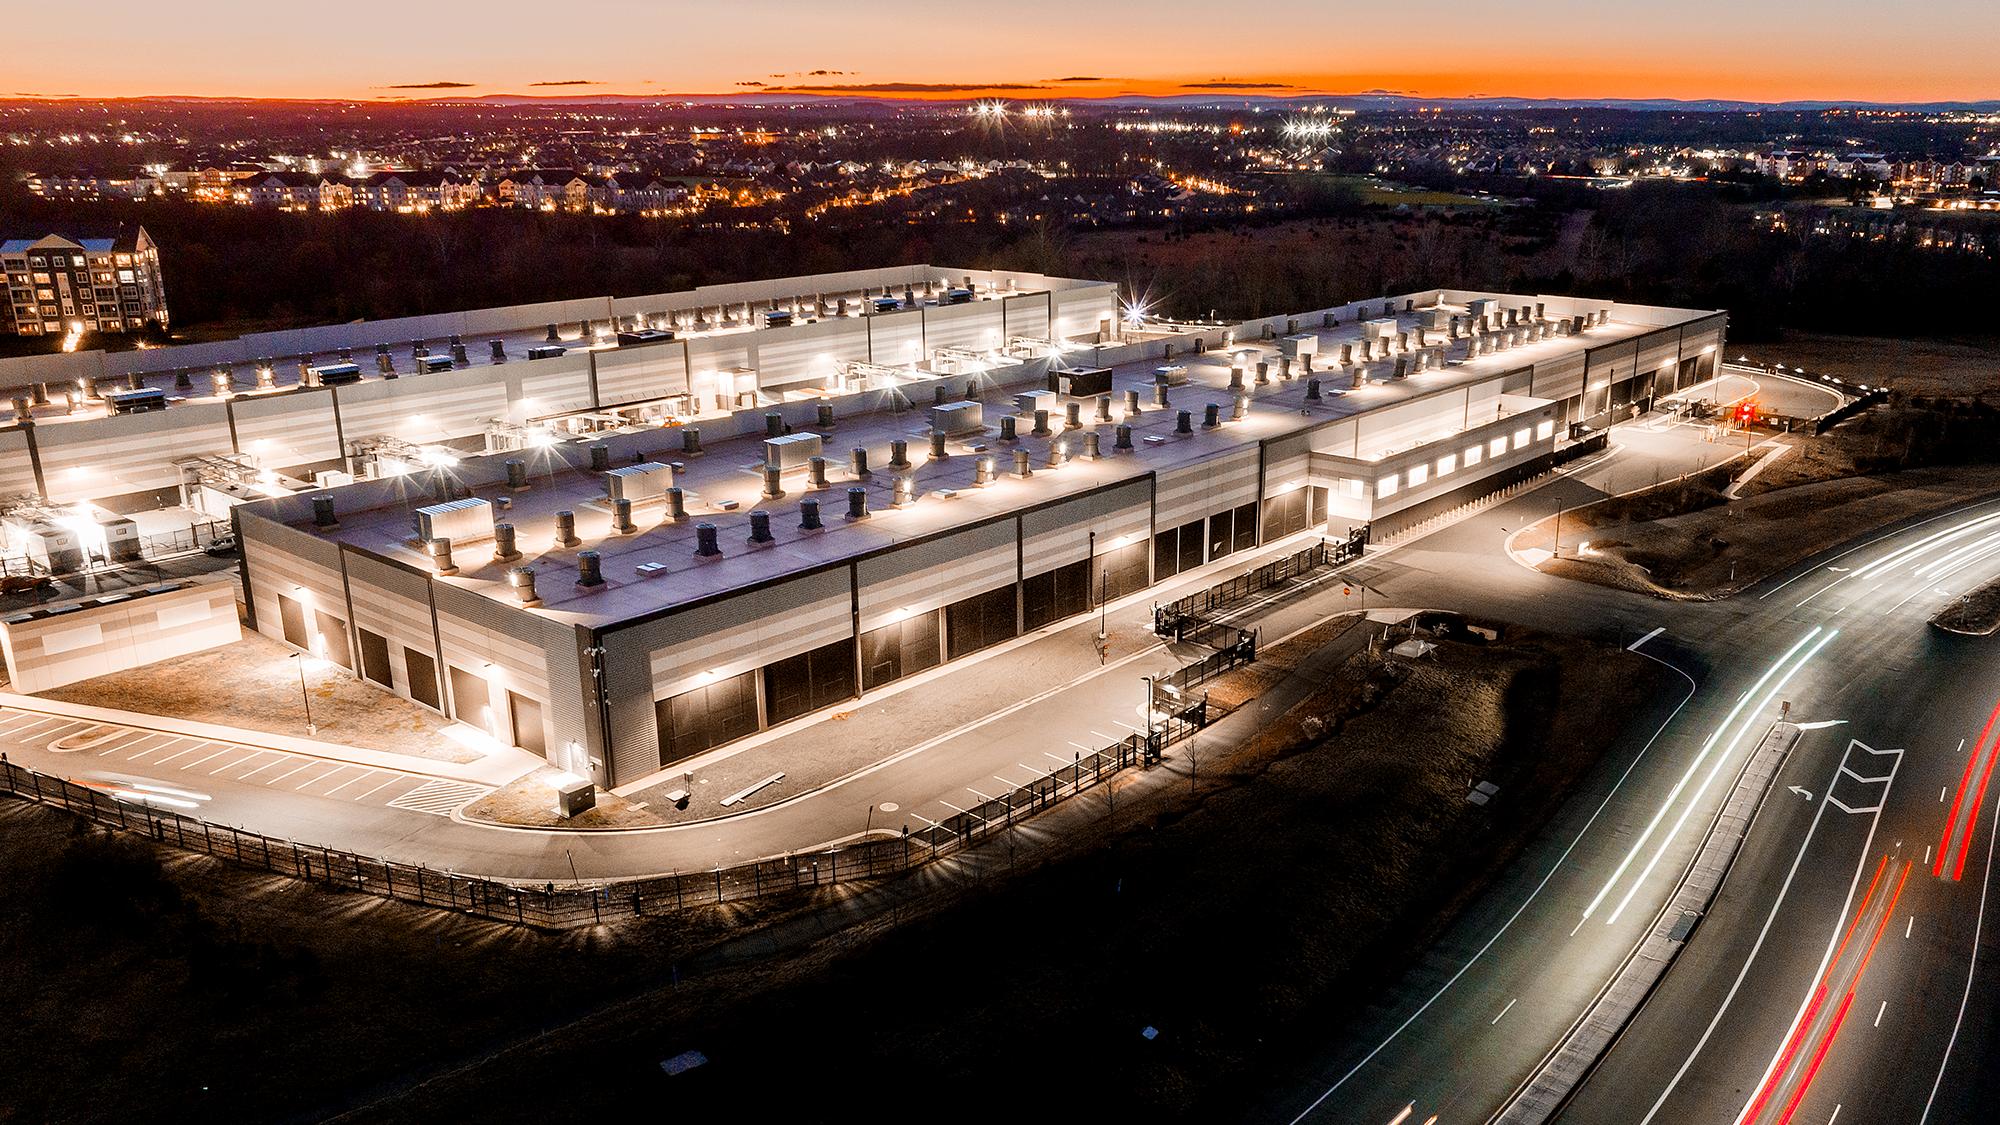
数据中心是出了名的电老虎,一座大型AI数据中心耗电,抵得上一座小城。国际能源署测算,到2030年全球数据中心用电量将大幅增长。
偏偏这几年,各国电网跑了三四十年的老设备扎堆要换,风电光伏并网也都要变压器。三股需求撞一块,这个几十年没上过新闻的铁疙瘩,一下成了抢手货。
为啥突然这么缺?因为这行在过去几十年是个出了名的冷门生意,利润薄、订单慢,欧美厂子嫌不赚钱,产能一关再关,觉得缺了从国外买更划算。等需求一下子涌上来,才发现炉子都凉了。
 有钱任性,美国把全球货架扫空了
贸易战以前,中国变压器在美国占了不小市场,靠的是便宜、好用、交得快。
关税一层层加上来,后来连进口管制都上了,中国货明面上买不到了。
美国科技公司慌吗?不慌。未来两年亚马逊、Meta、谷歌、微软四大巨头的AI资本支出超过7500亿美元,七成五砸在美国,人家手里有的是钱。
买不到中国的,就扫别的。日立能源、西门子能源、伊顿、GE、韩国现代重工,全世界除中国以外的厂子,订单被他们包圆。采购团队满世界飞,去欧洲、韩国、印度的工厂蹲点,连电力公司仓库里的备件都加价收走。
可除了中国,全球变压器产能本来就不够。伍德麦肯兹估算,全球电力变压器缺口约三成。美国自己呢?2025年国产大型变压器只能满足两成需求,配电变压器也就一半。
货就那么多,买家又凶,行情变成什么样?
交货周期从约50周拉到127周,大的120到210周,今年美国大型变压器订单比产能多出约1.4万台。价格从2020年算起涨了六成多,个别品类八成。
就这价,还得排队。
更要命的是人,美国连合格的绕线工都凑不齐,老师傅断档,建厂扩产不是喊口号就能成。再看它自家电网,七成输电设备跑了超过25年,不少还是五六十年代的老物件,本来就该换,AI一冲,彻底撞车。数据中心、电厂、电网三方抢同一批设备,开关柜、燃气轮机也跟着缺。今年规划的数据中心项目,近一半要延期或黄掉,有些开发商被逼得满世界收二手变压器。
矛盾就矛盾在这儿:一边加税、发管制令,一边七成设备靠进口,门关得越响,自己的工程拖得越久。中间也有公司动过脑筋,从墨西哥、东南亚找厂子转口,想绕开关税,后来口子一个个被堵死。
8月那道管制令一出,中国A股变压器、逆变器的股票当场下挫——市场心里清楚,北美这块肉是真吃不到嘴里了。
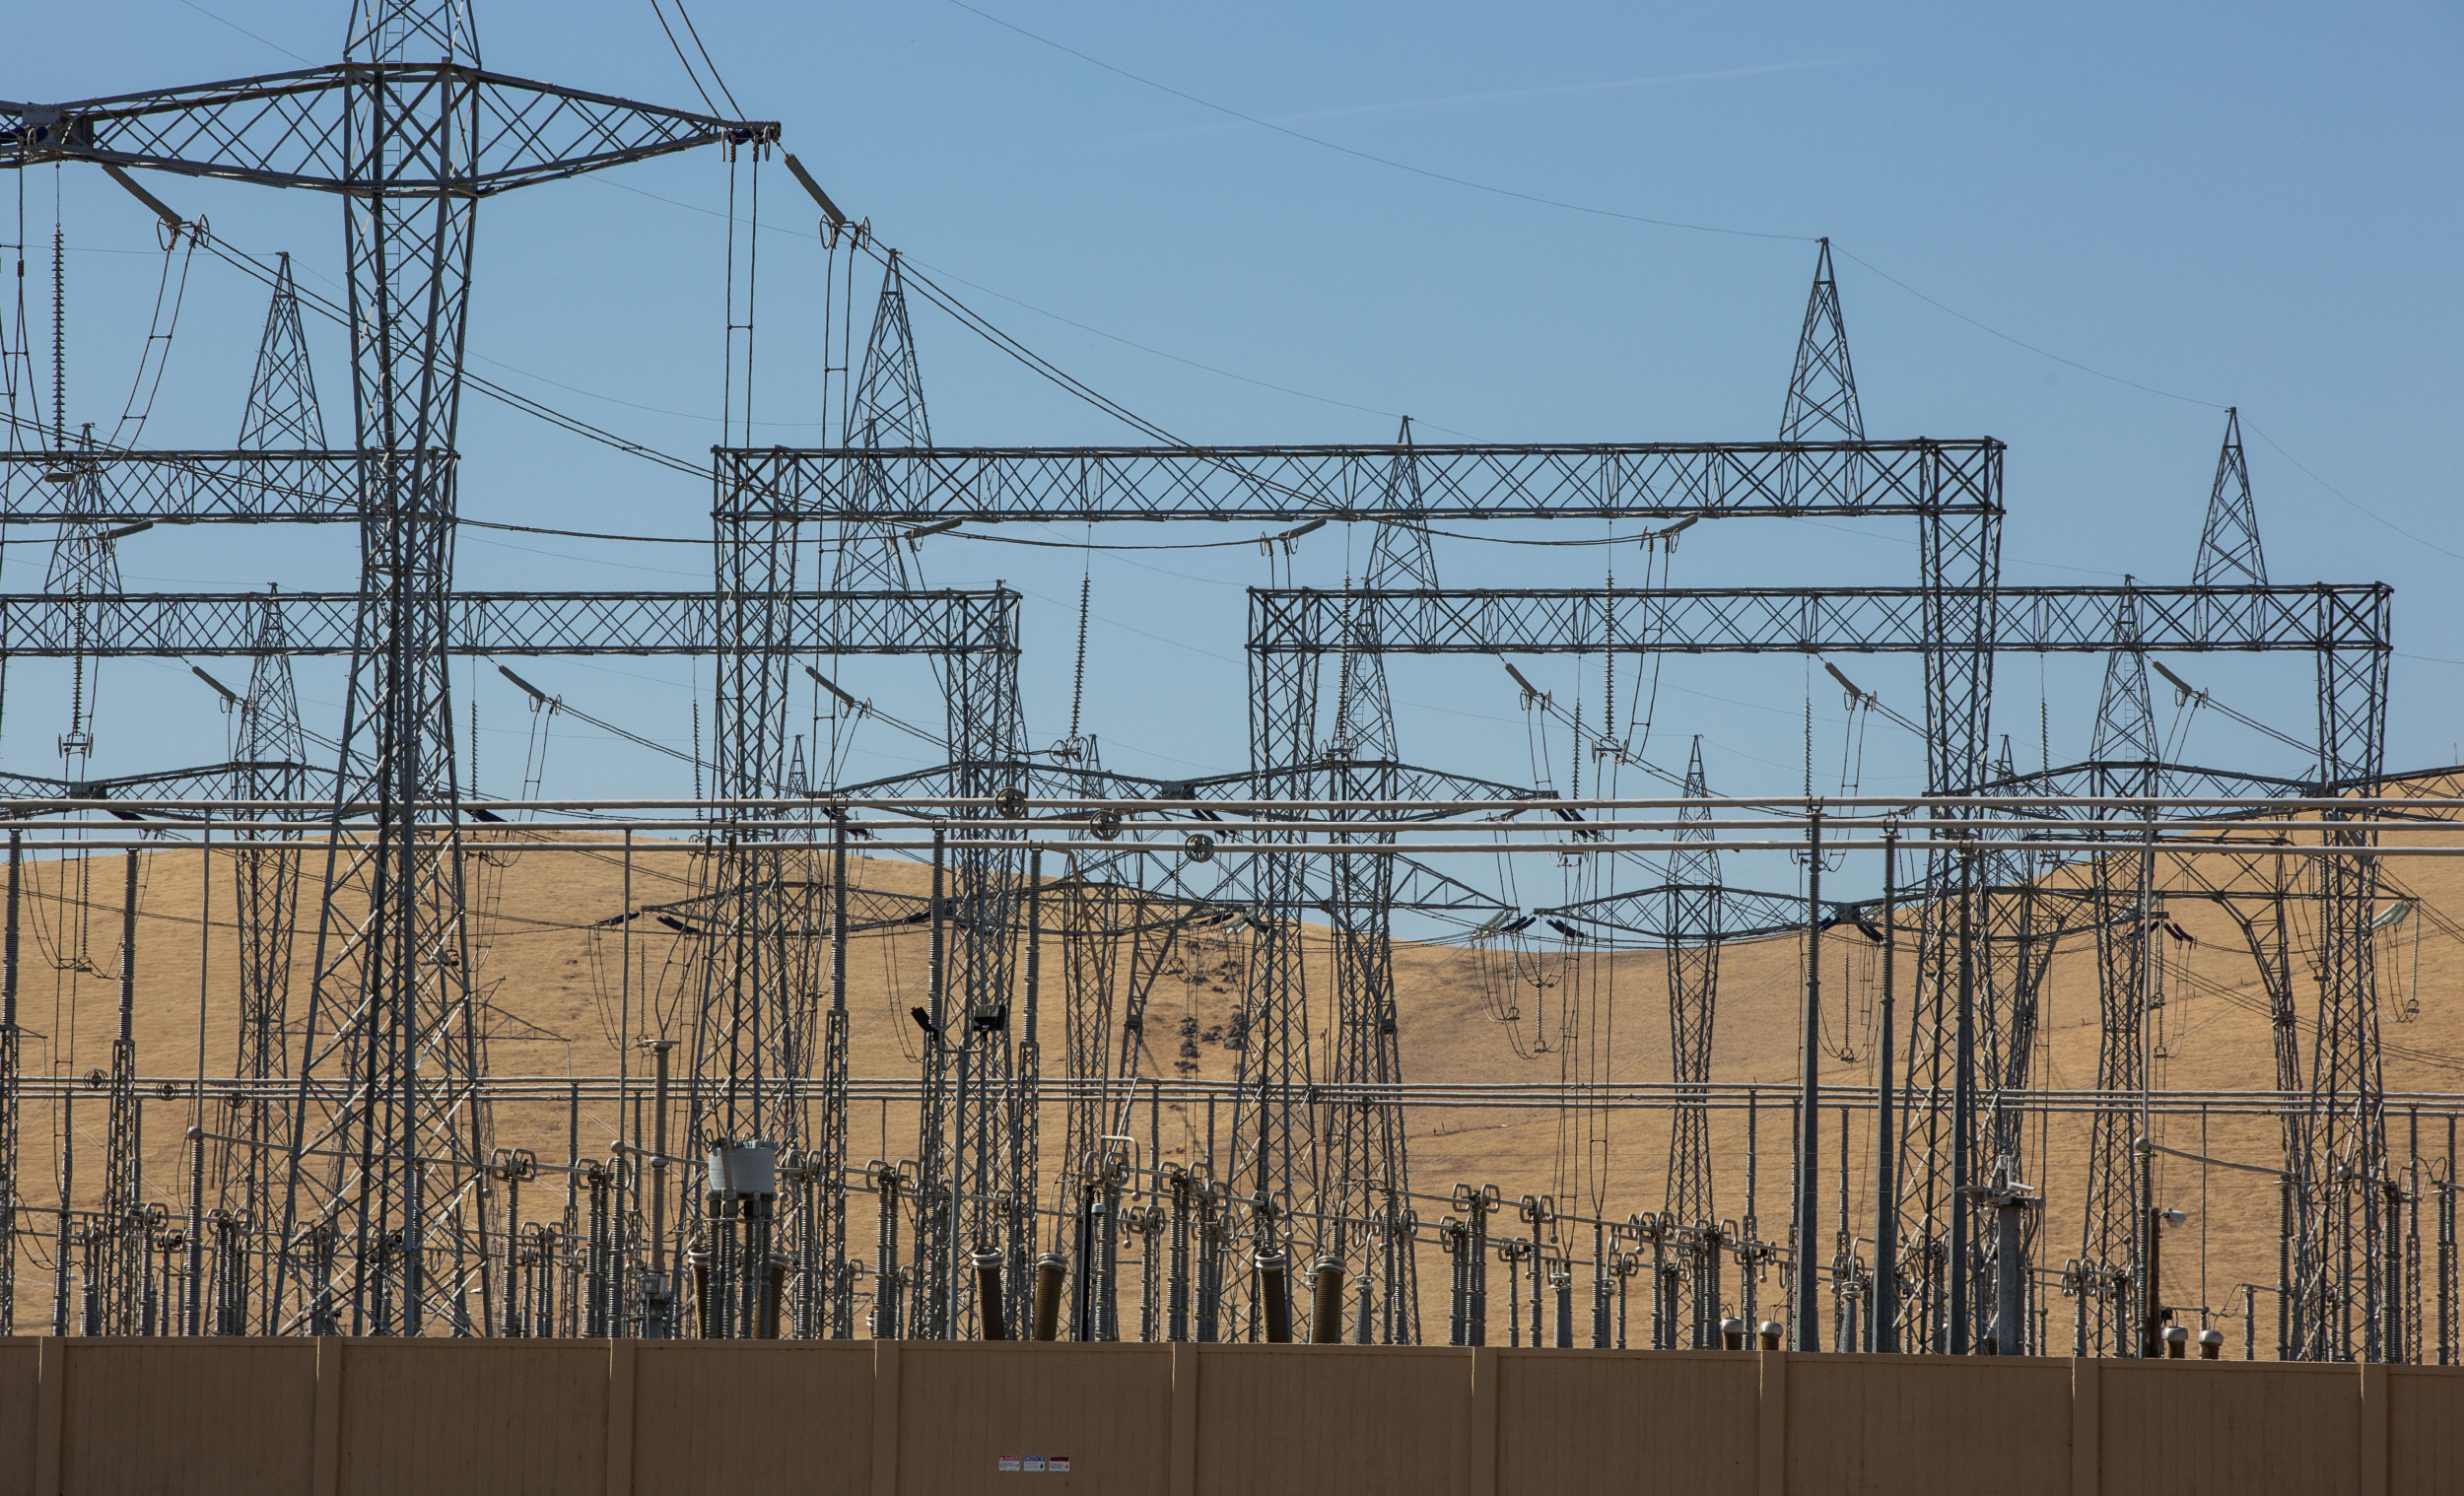 涨价排队,老客户被挤到了中国门口
美国客户不怕贵,加价也等。可全世界不是家家都这么阔。
中东要铺光伏、建升压站,非洲要给工业园通电,东南亚要接新能源,拉美要换老设备,欧洲自己的电网也在翻新。
他们的预算是算死的,涨价六成、货排在两年后,合同上的开工日子可不等人。欧洲客户为了锁住产能,愿意多掏约两成溢价,可那是家底厚;中东、非洲、拉美的不少项目,连两成溢价都掏不出来,掏出来了也照样排在后面。
转头一看,中国厂的门开着。
中国变压器本来就便宜,交货还快,型号还全,能按项目定制,连安装调试一起包。以前有些客户图牌子、图就近,在几家西方大厂之间犹豫,现在不用犹豫了——那边排不上队,这边现货等着。
等于美国这一通扫货,活生生把全世界的新老客户,全推到了中国厂门口。除了美国市场,其他地方基本被中国货占了。中国企业也顺势往外走,中国西电的设备进了意大利、沙特、摩洛哥,金盘、思源、伊戈尔这些厂子在海外项目上接连拿单。
这不是中国抢的,是美国让的。
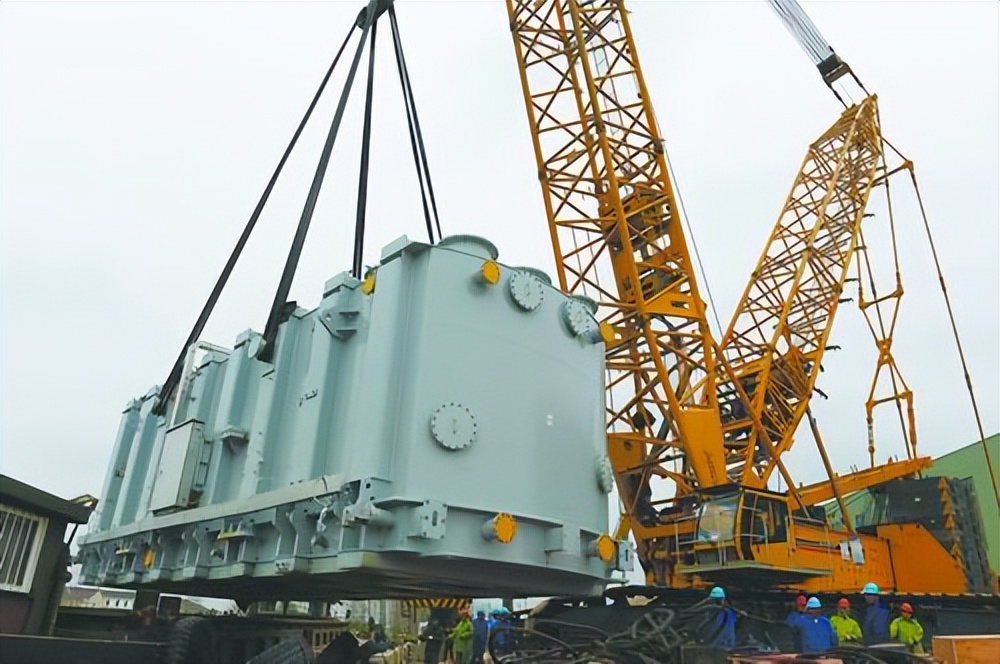 关税墙里墙外,是两个世界
中国这边的账本,数字更有意思。
2025年中国变压器出口约646亿元,比上年涨约36%;2026年一季度接着涨,出口金额约138亿元,同比涨约43%。注意,不只是量涨,单台均价也涨了约三分之一,量价齐升。不少厂子订单排到了2027年,车间两班倒。
凭什么中国能造这么多、这么快?
变压器是个吃产业链的活。硅钢片、铜线、绝缘材料、套管,中国自己全有,不用看谁脸色。就说最关键的取向硅钢,过去是日本、德国的看家货,如今中国自己的产量已经占到全球七成;配套厂就开在变压器厂周边,缺个零件当天送到。
车间里熟练工人不缺,绕线这种手艺活有人干;特高压在国内跑了十几年,技术是在自家工程上一刀一枪练出来的。
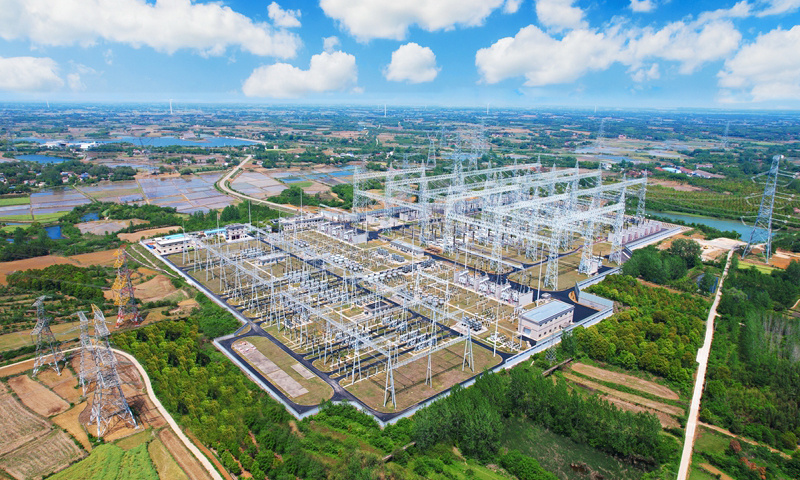
墙里的美国,绕线工缺、核心组件缺、建厂要几年;墙外的中国,产能、工人、材料全齐。中国已成为世界第一大变压器生产国,产能约占全球60%。
把镜头拉远,看顺差这本大账。据海关总署数据,2026年上半年中国货物贸易进出口约25.47万亿元,货物贸易顺差约3.6万亿元,货物贸易第一大国的位子稳着。
而且上半年进口增速比出口还快,顺差其实收窄了。再往前看,前7个月进出口历史上头一回突破30万亿元——这不是关起门来省出来的顺差,是门越开越大、买卖越做越红火,顺差自然还在。
顺差不是喊出来的,是产业竞争力自己长出来的。美国关上一道门,门外面的世界大得很——要通电、要联网、要建厂的地方,占了地球的大多数。电动车、电池、光伏、工程机械、家电,一茬接一茬往外走,去得最多的,正是那些急着发展的新兴市场。
 闭关修炼,练出高手还是养出废人
美国变压器厂不是不想争,是真争不过,干脆躲进关税墙里闭关,吃AI大单的超额利润。
这一闭关,两种前途。
一种是剧本里写的:趁这几年大单管够,拼命扩产能、磨工艺,几年后重新练出竞争力,再撤掉保护、重返江湖。这就是MAGA的算盘。
另一种没写出来:躺着也能赚钱,谁还去拼命?产能越养越娇,成本越抬越高,等AI热度过去、大单退潮,墙一拆,发现自己更不经打,死得更彻底。
我倾向哪一种?说句实在话,温室里练不出拳手。保护本来是买时间,可真到了企业手里,变成了不竞争也能过好日子,人都是有惰性的。
看看老账,美国保护过钢铁、彩电、太阳能板,结局大多是东西更贵、产业更弱;当年死命护着太阳能板,反倒把龙头位子拱手让给了中国。如今新变压器厂宣布的多、真投产的少,绕线工培训就要两三年,而墙里的企业财报好看、股东满意,谁还有动力去降价拼成本?
被保护几十年还越保护越弱的行业,美国自己就能数出一串。
当然,话不说死。到底是美梦成真,还是养出一窝废物,再过两三年,数据会给答案。