美国著名经济学家理查德•沃尔夫有一个观点:中国的制度优势让美国感到害怕,这是一切问题产生的根源。
2026 年 6 月,美国的 “制造业回流” 热又被推到了风口浪尖。
美方高调喊着要把制造业带回国内,贴着动不动百亿、千亿的新工厂官宣,但真正落地的有多少?
4 月,数据显示美国私营制造业设施建设支出只有 152 亿美元,比新总统第二任期刚开始时还低了 16%。同一时间,工厂岗位净减少了 7.7 万个。
企业们嘴上说要扩产、动辄抛出 9000 亿美元计划,结果许多成了挂在墙上的 “口号工程”。
普通人一边听着制造业复兴的大旗,一边看着就业和生产线没什么进展,难免迷惑。
深追一层,背后不只是企业的算盘,更有政策和制度的博弈。
2026 年 2 月 20 日,美方最高法院刚刚以 6∶3 的比例,否掉了一项全球关税政策,结果政府先推出 10% 的临时全球关税,有效期 150 天,次日上调至 15%。
这政策一出,本土企业刚适应,临期一到又得重算预算。这看起来热闹,实际上对制造业是极折腾的。
有些企业本想借关税保护扩产,但政策随时可能变,投入产出风险太大,导致许多企业宁愿再观望。
与此同时,美国联邦政府在 2025 年 10 月到 11 月之间停摆了 43 天。政府相关消费和投资的折年率一度减少了 16.6%,直接拖累了全年 GDP 大约 0.9 个百分点。
再加上 2026 财政年头 5 个月,联邦赤字已经突破到了 1 万亿美元。
这一通波折后,美国 2025 年制造业并没有实现回流,反而在岗位数上失了血,商品贸易逆差增加 2.1%,达到 12409 亿美元。
工人和普通家庭没有得到更多就业机会,反而消费信心一落千丈。2026 年 5 月,美国密歇根大学的消费者信心指数降到了 44.8,这是自 1952 年有记录以来的最低点。
有些人 “经济体量决定论” 讲得头头是道,觉得美国有市场、有创新,迟早能再次领跑。
但这几年,一轮又一轮的政策折返让人看明白了,资本逐利的本性和选举 — 党争博弈带来的周期性震荡,确实让美国很难维持一个十年、二十年不换赛道的持续规划。
不仅仅制造业,像高铁、公共基础设施、创新型产业投资等也常常 “预算跟着选票走”。项目刚立起来,换届又断,工厂刚动工,补贴一停就只能停工。
短期利益和长期战略目标之间,总是难以找到一个稳定结合点。
拿中国经验来对比,不是要对谁喊口号,而是两个制度里运转出的实效差异很明显。2026 年 3 月 5 日政府工作报告里,系统总结了 2025 年中国经济抗压发展的情况。
即便外部环境波动不少,国内高技术制造业仍然实现了 9.4% 的增加值增长,装备制造增速到了 9.2%。
全国新能源汽车产量突破了 1600 万辆,充电设施超过了 2000 万个。
高铁线路总里程到 2025 年底也突破了 5 万公里。这背后的逻辑,是规划目标明确,执行中连贯推进,“五年规划搭台 — 市场各显神通”,不靠补贴大水漫灌,而是靠政策方向 + 市场竞争共同发力。
美国这边,类似的长周期产业规划就很难跑完全程。
以近年制造业回流为例,不止一家外企和本土企业,在对关税、补贴、劳动力政策看得不清时,宁可少投入或者维持原状,不想冒险亏本。
结果企业扩产承诺成了 PPT 上的新闻,实际产能增长和工人增收却远远没那么乐观。
不是说美国就没有创新,大企业还是有技术大拿、市场号召力强。但只要产业升级涉及长线投入,比如芯片、轨道交通、基础设施等问题,走到中途很容易在党争、预算危机里被打断。
不算是人不行、能力差,而是真正 “做成一件大事”,在美国这种制度里需要看太多短期利益。
这体现在高铁没法全国连通,芯片工厂进度一拖再拖,甚至基建计划不断缩水,最后成了 “口号工程” 的代名词。
这些年话题热度那么高,仔细一看,很多争论都是围绕着 “美国未来会不会彻底把制造业拉回国” 或者 “中国是不是只靠政府计划而难以创新”。
其实核心问题,并非谁喊得更响,而是实际结果差异能不能持续。
美国政策周期短、资本优先,遇上党争或法院意见立马掉头,这样的 “碎片化治理” 下,实业项目很少能安心做十年长跑。
中国则用五年规划定方向、企业和市场去具体实现目标,遇到外部变量还能兜底,关键民生项目稳步见效。
现在的比拼,不单靠经济规模讲胜负。
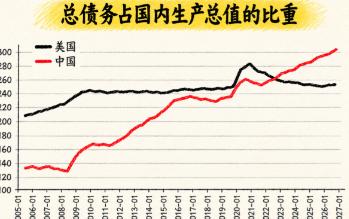
美国近两年制造业岗位减少、消费信心滑坡、基础设施投入分散,和中国成规模的制造业升级、高铁扩展、产业政策连续性正面对照。
普通人能感受到的变化,绝不只是新闻头条的一句口号,而是家门口有没有新工厂、岗位稳不稳定、物价能否承受得住。
产业周期长跑拼的是耐力和定力,资本短视和政策碎片,只会让美式产业复兴成了一阵风式的口号。