标签: 经济学
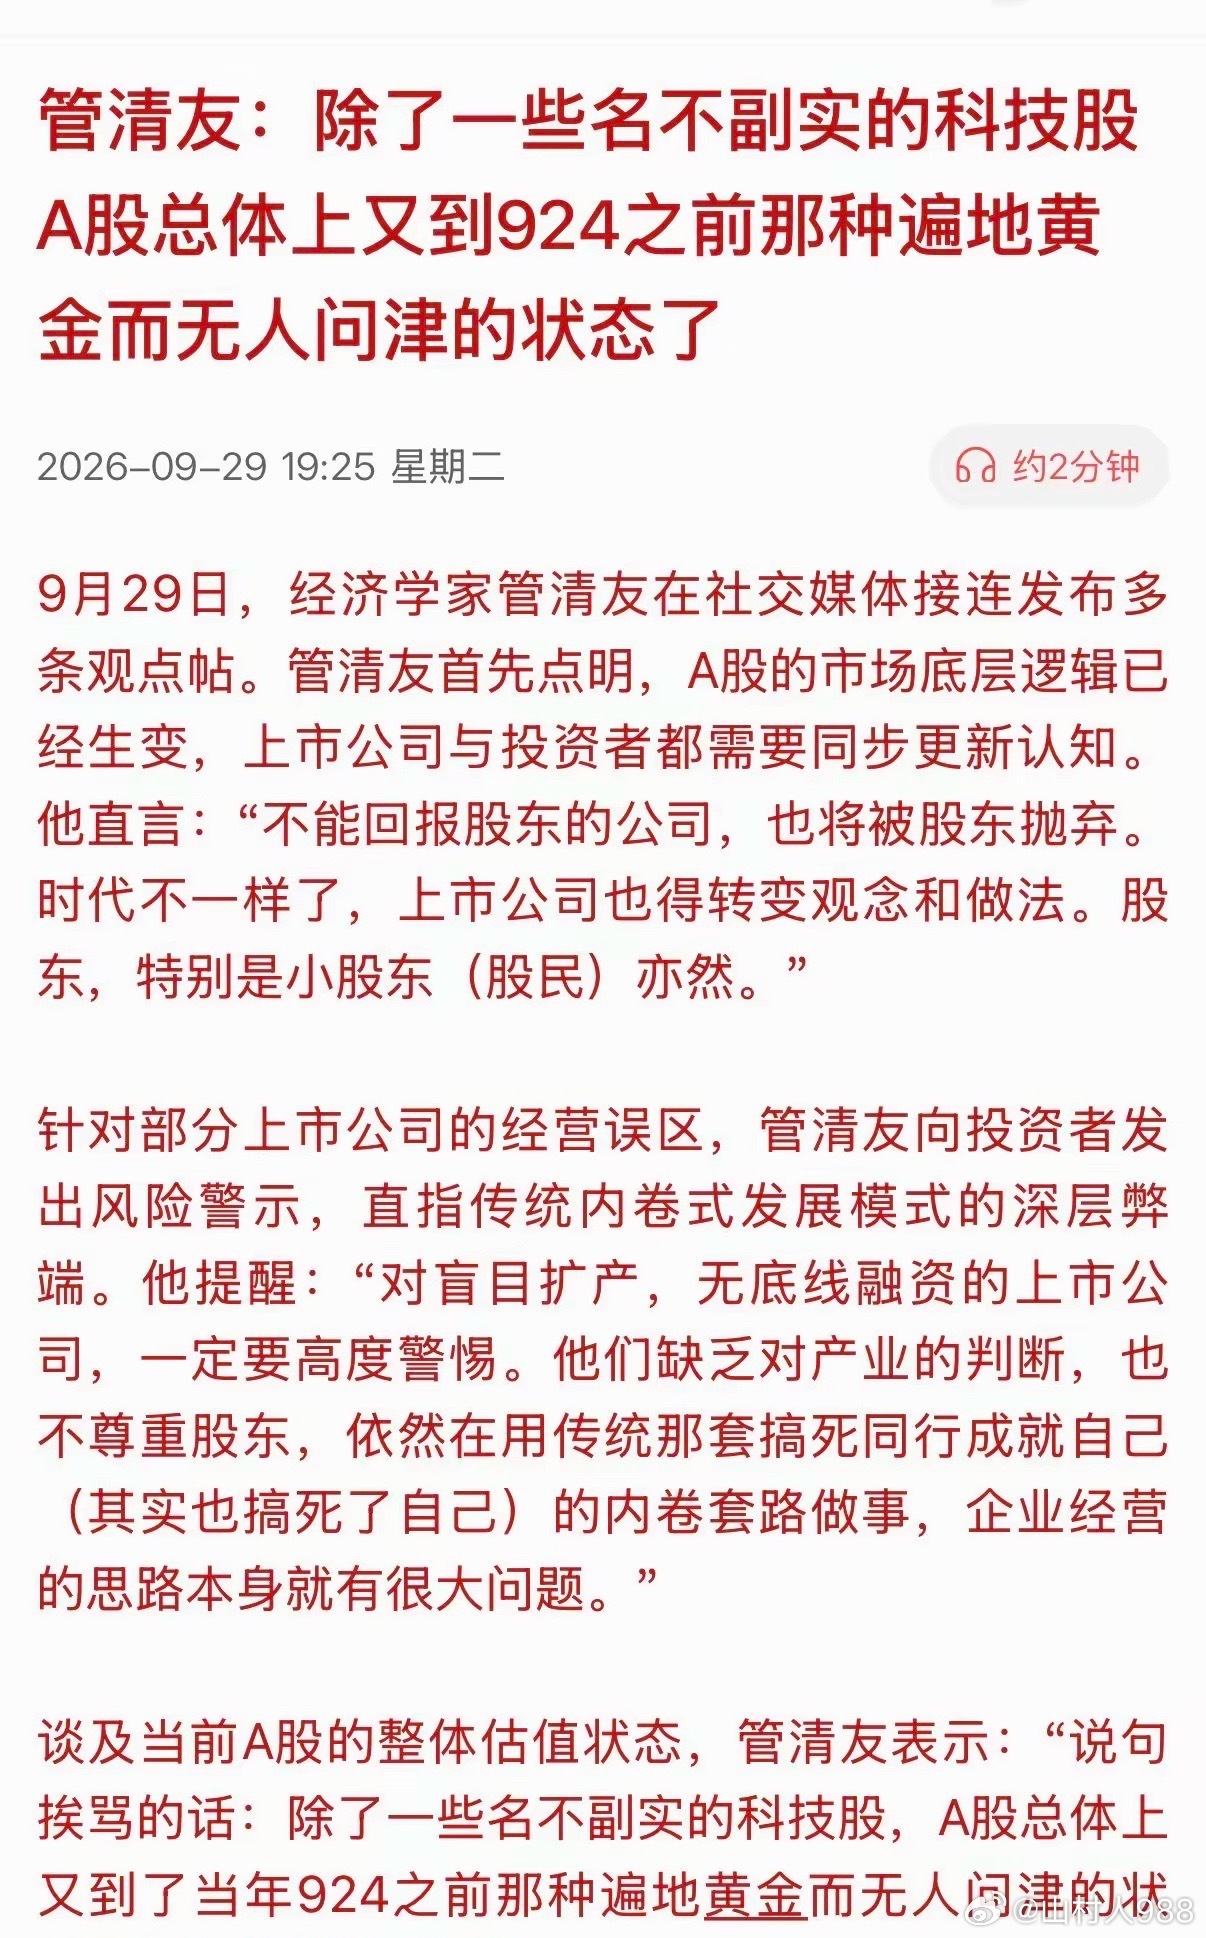
终于有经济学家说出A股在走熊市了,而其他主要股市都在走强经济学家:今年全球大环
终于有经济学家说出A股在走熊市了,而其他主要股市都在走强经济学家:今年全球大环境其实很差:地缘冲突、科技产业链震荡、之前美联储加息,按老经验全球股市本该大跌。但实际情况反过来:美股靠着AI行情不断创新高,日股持续走强,欧洲股市靠高股息、算力相关企业稳住行情,海外大多股市走牛市。对比之下A股表现偏弱。7月之后市场一直没真正修复,特点很明显:大盘指数看着好像跌不动,但很多个股不断创新低;偶尔有些题材短期暴涨,很难持续,大部分人很难赚到钱;拉权重护盘的时候成交量萎缩,炒题材的时候波动巨大。A股指数靠权重托住,掩盖大量个股阴跌;行情只有短期题材脉冲,没有持续性普涨,成交量无法持续放大,大部分投资者很难盈利。这个观点说出很多散户、机构的直观感受,容易引发市场情绪共鸣。文中提到参考924行情,呼吁更强的稳市场组合政策:限制减持、放缓IPO、中央加杠杆、修复居民和企业资产负债表、推动温和通胀。
经济学家卢麒元再次提出建议:他说只要干成四件事——全国水循环、直接税立法、人民币
经济学家卢麒元再次提出建议:他说只要干成四件事——全国水循环、直接税立法、人民币发行立法、全民无差别社保,国内眼下所有拧巴的难题都能解开。他判断,当前经济卡在资本外流、资产沉没和资金空转三个环节上,这套方案正是冲着这些堵点去的。话听着很大,但仔细琢磨,每一件事都指向一个真实存在的病灶。卢麒元反复讲水循环讲了很多年。他的逻辑很朴素:全国还有大量自然村的污水处理率偏低,管网铺下去、水厂建起来、农田水利重新规划,这件事本身就能吸纳大量就业。这不是造芯片,是修管道、挖沟渠,刚好对接上眼下最需要工作的那批人,官方数据也印证了这个方向——2026年1至9月,全国实施各类水利项目4.14万个,完成投资7950亿元,吸纳就业201万人。方向是对的,但卢麒元说的“三千万人充分就业”和现实之间的差距,恰恰在于投资规模和推进速度,水利部已经提出“十五五”期间打通水网“最后一公里”,将农村自来水普及率提升至98%。这些目标本身就说明,水循环这件事不是做不做的问题,是做多快的问题。卢麒元对税收结构的判断一针见血:现在的税收九成以上来自劳动者的工资和消费,资本利得几乎不交税,一个人靠工资吃饭,个税社保一样不少,另一个人靠炒股炒房套现几千万,反而没什么税负。他主张的直接税立法,是把房产税、资本利得税、遗产税这类针对资产持有和资本增值的税种立起来,起征门槛设得很高,不碰普通人的工资收入。这件事推了二十年推不动,表面是财产登记不全,深层是地方政府依赖土地财政、银行体系绑定房地产,整个系统形成了一个谁动谁得罪人的局面。“十五五”规划已经明确“提高直接税比重”,方向在趋近,但节奏和力度之间的距离,才是真正要面对的难题。卢麒元讲得很直白:人民币不能是外储币,不能是国债记账符号,应该以中央政府持有的国有净资产作为发行基础。他的逻辑是,美元靠债务货币体系运转,美国越印钱越欠债,这套模式已经走到了尽头,人民币如果跟着走,等于把自己的货币主权交出去。2026年6月,中国人民银行法修订草案已提请全国人大常委会首次审议,其中“明确数字人民币的法律地位”是一个新提法。修法的动作本身说明,人民币发行的法理框架确实在往前走把货币发行的逻辑讲清楚、把规则立起来,这件事的方向没有错。卢麒元的无差别社保主张很明确:不管城里农村,不管公务员还是农民工,基础养老和基础医疗的底线标准完全一样。你可以很低,但必须无差别。有钱人想住单人间、用进口药,自己掏钱补,底线之上人人平等,他算过一笔账,拿出两万亿补充社保基金就够了,钱从存量资产征税和国有资本分红里出,不从打工人工资里扣。官方层面,“十五五”规划要求“健全覆盖全民、统筹城乡、公平统一”的多层次社会保障体系,全面取消在就业地参加职工社会保险的户籍限制也已落地,方向在靠拢,但从“覆盖全民”到“无差别”,中间还有不小的距离。四件事串起来看,逻辑链条是清晰的:水循环创造就业,直接税把财富从资产端调到财政端,人民币立法守住货币主权,无差别社保把调过来的钱变成老百姓看得见的保障。但一张好蓝图不等于一栋好房子。这些主张的价值不在于它们能不能一步到位,而在于它们把经济问题的根子指了出来——分配结构失衡、货币主权模糊、社会保障分层。方向对了,剩下的就是节奏和决心的问题。信源:全国人大网:中国拟修订中国人民银行法加快完善中央银行制度,2026年6月24日全国总工会:逐步提高城乡居民基础养老金;提高灵活就业人员、农民工、新就业形态人员参保率,2026年3月28日


重温经济学4:空头的危害大如天股市是社会经济中的重要角色,不仅仅是谁赚谁赔的简
重温经济学4:空头的危害大如天股市是社会经济中的重要角色,不仅仅是谁赚谁赔的简单问题,而是关系着社会方方面面的问题。因为世界是普遍联系的,股市同样不是只联系股市里的散户和主力,而是还联系着股市外的社会经济和社会生态。股市处于牛市,散户赚钱了,更多的人都来参与股市了,上市公司也赚钱了,人们有钱消费和参与各种社会活动了,社会经济繁荣了,社会生态活跃了,社会呈现出了一派欣欣向荣的景象。所以人人都希望股市处于牛股。然而,股市里庄家和散户是对子,庄家做空股市可以赚钱,散户在股市的空头行情下只能赔钱,所以大资金庄家更喜欢做空股市。股市一旦形成了空头行情,那么就会引起一系列连锁反应。首先是社会生态一片萧条。如果把社会比作一个人,资金就是社会的血液,而空头则是吸血鬼,吸干了社会的血,社会就难以生机勃勃了。其次,空头是市场里的真正投机者,资金被空头吸走了,上市公司赚不到钱,甚至赔了钱,不仅不能扩大再生产,甚至连基本的生产都维持不了。企业萧条了,就业岗位随之也就减少了。第三次是在空头行情下,散户都赔钱,成了被庄稼收割的韭菜,场内的散户纷纷离开市场,场外的人躲开市场。场内和场外的人们手里都没有多余的钱,不散消费了,产业链儿也随之萧条了,商户的生意也做不下去了。第四,空头套走了大量的资金,囤积在少数人的手里,或移居到国外去,而大部分人手里没有多余的钱,不敢消费,使得市场和货币失了流动性。空头的危害很大,能不能消除市场里的空头呢?完全能。关门捉贼就是对付空头的好办法。空头是市场里的贼,空头更喜欢市场是慢牛,因为空头不仅在慢牛中容易逃走,而且容易把慢牛变为熊市,在熊市中套钱。所以,关门捉贼首先动作要迅速,迅速拉升股票,把空头关在大幅上涨的屋里,空头要么亏本出逃,要么亏掉做空的本钱,转头去做多。如果不紧不慢地去关门,那么空头就容易趁机逃跑。捉净了市场里的贼,市场才能一路向上走,空头则更没有做空的机会了,社会形成了良性循环,繁荣活跃起来。
著名经济学家曾一针见血地坦言:中国消费提振乏力的核心原因,不是老百姓不肯花钱,是
著名经济学家曾一针见血地坦言:中国消费提振乏力的核心原因,不是老百姓不肯花钱,是普通人没出路。这话乍听有些偏激,甚至有点危言耸听,可但凡掰开过普通家庭的收支账本,扎进市井烟火里看看普通人的日子,就知道这话戳中了最实在的痛点。国家统计局今年7月发布的官方数据摆在那里:2026年上半年,全国居民人均可支配收入22981元,扣除价格因素实际增长4.2%;人均消费支出14836元,实际增长2.7%。单看账面数字,收入增速跑赢了消费,好像大家都在主动攒钱。可再看另一组更能反映真实情况的数据:上半年居民人均可支配收入中位数只有19036元,仅为平均数的82.8%。这意味着,全国有一半以上的人,半年可支配收入不到两万块,平摊到每个月,也就三千出头。三千多块钱,在今天的城市里,要应付什么?房租或房贷是压在最前面的大山,随便一个二三线城市的普通两居室,房租就要一千五到两千,要是背了房贷,月供三千起步的比比皆是。剩下的钱,要管一家三口的吃喝拉撒、水电物业,要给孩子交书本费、托管费,要给老人攒医药费,要留着自己交社保、应付人情往来。一笔一笔算到最后,能落在自己手里、想怎么花就怎么花的“活钱”,可能连五百块都不到。这就是普通人的真实处境:不是不花钱,是每一分钱都早就被安排好了固定去处。工资到账的第一天,先转一部分到房贷卡,再留够生活费、孩子的教育备用金,剩下的赶紧存进银行。不是为了吃那点微薄的利息,是为了“以防万一”——万一家里有人突发疾病,万一自己遭遇失业,万一孩子要交什么额外费用,手里没点积蓄,连应急的底气都没有。毕竟,对于绝大多数普通人来说,先顾好生存,才谈得上生活。央行的城镇储户调查问卷也印证了这种普遍的谨慎心态:2025年四季度,倾向于“更多储蓄”的居民占比达到62.9%,而倾向“更多消费”的只有22.5%。这么多人天生爱存钱吗?当然不是。如今银行一年期定期存款利率已经降到1%左右,钱长期存银行其实是在缓慢贬值,可普通人没得选。比起投资亏损的风险,比起消费享乐的快感,他们更怕“手里没钱,遇事抓瞎”。这笔存下来的钱,不叫“闲钱”,叫“救命钱”“兜底钱”,是普通人对抗生活不确定性的唯一铠甲。还有一组数据更能说明问题:2026年一季度,我国居民部门杠杆率已经降至59.0%,很多家庭在主动提前还房贷,宁愿把手里的积蓄拿去清债,也不愿意拿去消费。原因很现实:房贷的利率远高于存款利率,还债比存钱划算,也比消费安心。当一个家庭每个月要拿出一半甚至更多的收入还房贷,你和他谈消费升级,谈拉动内需,本质上都是空中楼阁。很多人说,中国人就是保守,就是不爱消费。这话说反了,是彻头彻尾的本末倒置。谁不想下班顺路喝杯奶茶、周末约朋友下个馆子?谁不想换季添件新衣服、节假日出去旅旅游?谁不想住大点的房子、用点品质好的东西?没有人天生愿意节衣缩食,只是当收入的增长赶不上刚性支出的压力,当未来的就业和收入预期越来越不确定,普通人最本能的选择,就是攥紧手里的钱,能省则省。所谓的“没出路”,从来不是说吃不饱、穿不暖的生存危机,而是没有多余的生活空间,没有从容消费的选择权。你赚的每一分钱,都被住房、教育、医疗这几件民生大事牢牢锁住,你不敢轻易辞职、不敢随便生病、不敢乱花一分钱,甚至不敢多生孩子,因为你知道,多一项开支,就可能打破原本就紧绷的收支平衡。这种“步步都要算计、事事都要省钱”的日子,说一句“没活路”,不过是普通人最直白也最无奈的吐槽。也有人总说,发消费券啊,搞促销啊,刺激消费啊。可事实是,对于手里本就没余钱的人来说,消费券解决不了根本问题。一百块的消费券,你得自己再掏几百块才能用,可普通人连那几百块都不想掏,因为掏了之后,这个月的生活费就紧了。真正的消费提振,从来不是“劝人花钱”,而是“帮人松绑”——把房贷的利息压力降一降,把医疗的报销比例提一提,把教育的额外负担减一减,让普通人的收入里,能多出来一些真正可以自由支配的活钱。当一个人不用再为房贷发愁,不用再怕生病看不起,不用再为孩子的学费焦虑,他手里有余钱,心里有底气,自然愿意去消费、去享受生活。消费从来不是“拉”起来的,是日子过好了,安全感足了,自然而然水涨船高的事。说到底,消费问题的根子,从来不在消费本身,而在民生。老百姓的日子宽裕了,对未来有信心了,消费不用催,自己就会起来。反之,如果普通人每天都在为生计精打细算,手里的钱刚够维持基本生活,再怎么喊“拉动消费”,也都是浮在表面的热闹,落不到实处。

为啥西方经济学解释不了中国崛起?看看欧盟印度的困局,才懂大一统治理,才是我们真正
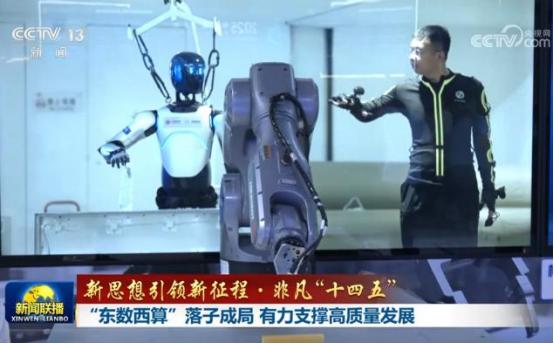
为啥西方经济学解释不了中国崛起?看看欧盟印度的困局,才懂大一统治理,才是我们真正的底气麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!我经常在思考一个问题,为什么很多西方流传的经济学理论,套用到我们中国身上,总是很难说得通。不少老牌西方国家发展近乎陷入停滞,反观我们国家还在一步一个脚印向前迈进,这背后绝不是简单的运气,根源藏在我们延续两千多年的大一统治理传统,造就了超强的国家执行能力。反观世界上不少地方,想要办成一件跨地区的大事,处处都是阻碍。就拿印度来讲,它各个邦权力很大,税收、法规都各搞一套,国内市场被人为割裂,明明人口基数巨大,却很难形成真正统一的大市场,再好的宏大规划,落地的时候就会处处碰壁。再看欧盟,几十个国家凑在一起,每个国家都优先盘算自己的利益。想要推进大型跨国项目,各国反复拉扯谈判,协商成本高得吓人,很多构想听上去十分美好,折腾许多年最后还是落不了地,这就是分散治理绕不开的硬伤。再看看我们国家,依托大一统带来的治理优势,能够做到全国一盘棋。西电东输把西部充沛的电力输送到用电紧张的东部,东数西算把东部庞大的算力需求放到西部绿电充足的地区,轻轻松松完成跨大范围的资源调配,这放在很多国家根本就很难实现。我们拥有全世界规模数一数二的统一大市场,这是别的国家羡慕都羡慕不来的底牌。巨大的市场规模能够充分释放规模效应,同样一件产品,经过海量市场的打磨,成本可以压下来,新技术也能快速得到实践检验,这是小国完全无法复制的条件。很多外国人看不懂我们适度超前搞基建这件事,短时间看,部分基础设施当下用不满,好像有点浪费钱财。可放到更长的时间维度去看,这些基建就是我们经济的安全垫,大大增强我们抵御各类风险的本事,还给科技创新留下充足的试错空间。西方总把创新理解成只有从0到1才算厉害,觉得原始突破才叫真正创新。可我们走出一条独属于自己的路子,也就是先完成从1到N的规模化落地。依靠完整工业链条,加上海量真实应用场景,在大批量使用的过程之中不停打磨改良技术,慢慢倒逼底层核心技术实现突破。就拿新能源产业来说,最初不少技术思路来自海外,我们靠着庞大市场快速铺开普及,在千万次实际使用里面发现不足,一点点改良升级,最后反而实现技术反超,现在在全球市场牢牢站稳脚跟,这就是我们逆向创新实实在在的成果。再看看美国、日本这些老牌工业强国,现在想要上马大规模协同建设,处处受到资本、党派拉扯。美国想要升级老旧电网,吵了几十年依旧推进缓慢,日本被资本利益捆绑,很多关乎长远发展的计划,动不动就卡在各方博弈上面,干不成大事。现如今整个世界到处都是动荡,经济复苏磕磕绊绊,很多国家深陷内耗难以自拔。唯独我们,没有停下脚步,一边持续完善各类基础设施,一边咬紧牙关搞科研攻关,靠着制度优势、超大市场,还有场景驱动的创新模式,稳稳向前奔跑。在这样动荡不安的大环境下,中国稳稳的发展,实实在在给全世界经济提供一份难得的动力。别人办不成的大事,我们能够踏踏实实落地,这份底气,来源于千年传承的治理智慧,更是一代代中国人脚踏实地干出来的结果。
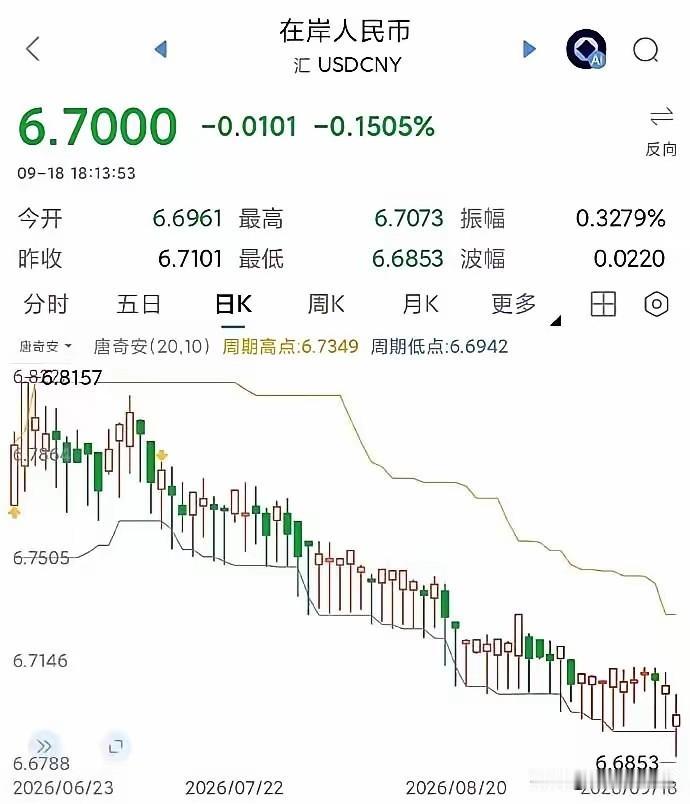
人民币汇率走势证明了我们很多所谓经济学家或者财政专家要么是饭桶,要么就是资本打手
人民币汇率走势证明了我们很多所谓经济学家或者财政专家要么是饭桶,要么就是资本打手。当人民币汇率下行,直奔7.5的时候,他们忽悠企业不要急于结汇,说人民币汇率会贬值到8元甚至9元。很多企业就相信了他们的鬼话,这就直接导致了现在有海量资金滞留海外无法结汇。赚了一点美债利息差,结果回头一看,人民币汇率升值速度远大于美债利息差。现在想结汇,损失就更大了。信专家,得永生。现在的所谓专家,学者要么是不学无术,要么就直接成了资本的裙下猎物。普通人唯一可信的就是党和政府。如果你信已经被资本侵蚀得体无完肤的所谓学术专家圈。那么,恭喜你,你距离倾家荡产不远了。