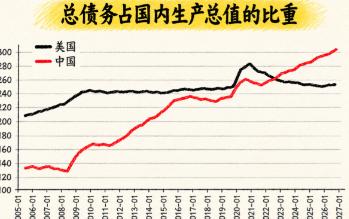
荷兰知名基金经理 Jeroen Blokland 突然就晒出了一张对比图:中国总债务占 GDP 的比重早已经突破 300% 大关,并在近年已实现了对美国的"逆袭反超"。
所谓总债务率,就是一国居民、企业、政府三大部门欠的钱加总,除以一年的 GDP。
中国这 300% 里面,大头是企业部门,尤其这些年地方融资平台、国有房企、制造业扩产欠下的钱;政府部门的法定负债率,按 2025 年末全国人大披露的口径是 68.5%,加上隐性债务也就 73.2%,放在全球横向比并不算高;居民部门的杠杆率大约 60%,主要就是房贷。
换句话说,这个数字听着吓人,拆开看其实是"企业和地方平台扛大头、老百姓房贷背一块、政府本身欠得不算多"的结构。
有意思的是美国那边。
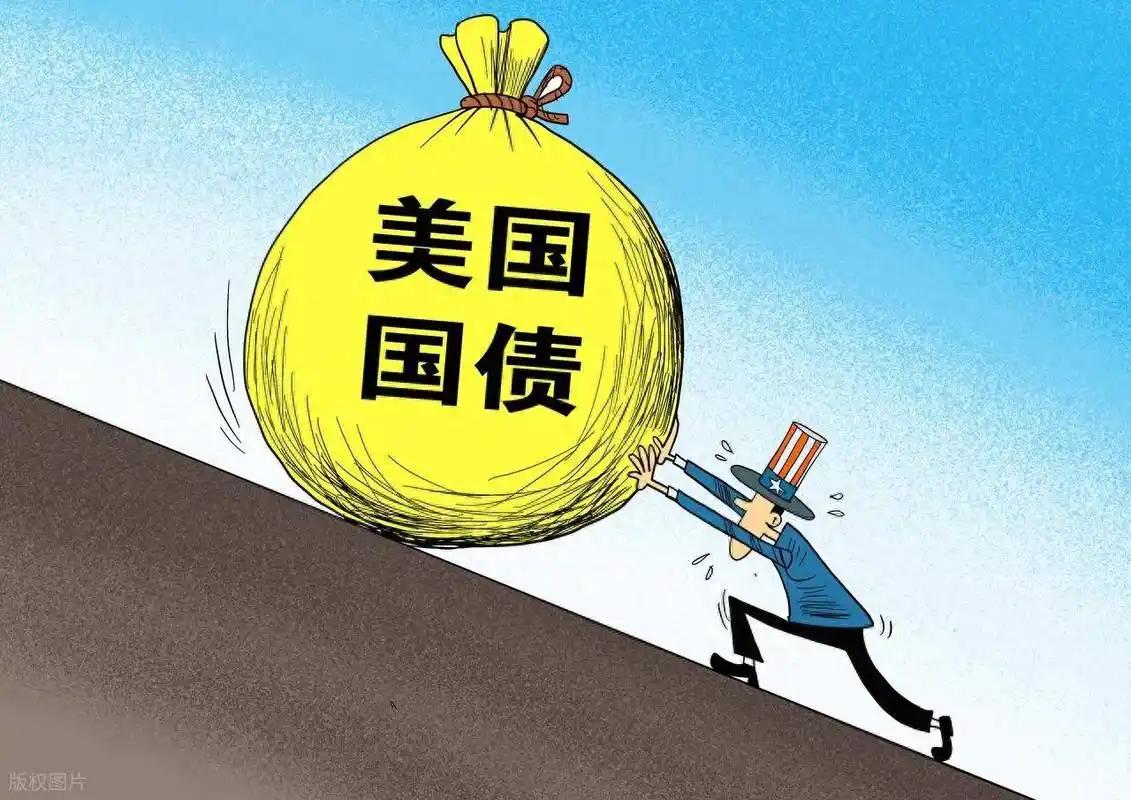
美国同样是 250% 上下的总债务率,但结构跟中国几乎是反着来的:联邦政府自己就欠了 GDP 的 120% 以上,光是每年付国债利息就超过国防预算;居民和企业部门这些年反而在去杠杆。
更关键的一点,美国的债是发成美元债、由全球央行和各国投资者捧着的,它本质上是向全世界借钱花;中国的债则绝大多数是内债,是老百姓存进银行、银行再贷给企业和地方的那部分钱,外债余额到 2025 年 6 月末也就 2.4 万亿美元出头,占 GDP 比重很低。
这两种债务的性质完全不是一回事——一个是欠外人的,一个是左口袋欠右口袋。
可话又说回来,结构是内债,不代表就没有痛感。
这两年大家能切身感受到的几件事,根子都在这盘账上。
过去十几年中国债务狂飙的主力之一就是房地产和上下游的地方土地财政,等到 2021 年之后房企接连暴雷、二手房挂牌价从高点回落,居民手里最大的一块资产缩水,欠银行的房贷却一分没少,这就是大家常说的"资产负债表承压"。
第二件是存钱的利息越来越低。
银行为了给企业和地方展期、降息腾空间,一再下调存款利率,十几年前存一年定期还有四五厘,现在大额存单都跌破 1.5%,很多退休老人发现利息收入明显薄了。
第三件是地方上的钱紧。不少城市这两年公务员绩效、事业单位发放节奏、甚至中小学和公交系统的运转都受影响,背后正是化债在压地方融资平台的旧账。
这些事摊到每个普通人头上,就是找工作难了点、涨工资慢了点、手里的钱利息薄了点。
再往深看一层,这张对比图真正值得琢磨的,不是中国超过了美国,而是中美这两条线这几年走出了完全相反的方向。
美国在 2008 年之后其实一直在主动或被动地去杠杆,企业和居民部门降下来,政府部门顶上去;中国则是 2008 年为了对冲全球金融危机推出刺激政策,从那时起债务率一路往上,2020 年疫情之后又加了一波,直到 2024 年才开始把"化债"当成头等大事来抓。
国家金融与发展实验室的口径里,中国杠杆率是 2025 年二季度才首次摸到 300% 这条线的,与此同时居民部门在主动降杠杆、提前还贷,政府部门则在加杠杆托底——说白了就是把企业和地方身上的包袱,一部分转移到了中央财政的账上。
2025 年中央加码超长期特别国债、置换地方隐性债务,走的就是这条路。
机构圈的共识其实不复杂:中国不会出现美国那种外债危机,因为钱基本是自己人的;但高杠杆如果不压,会像温水煮青蛙一样压住经济增速,压到企业不敢借钱扩产、银行不敢再放贷款、居民不敢消费。
所以这几年政策的主线一直是两条腿走——一条是"堵后门",把地方隐性债务、房企美元债、村镇银行这些风险点一个个拆弹;另一条是"开正门",用中央政府加杠杆、发特别国债、降息降准,把钱引导到新质生产力、设备更新、保障房这些方向上。
Blokland 那张图之所以引发讨论,就是因为海外投资人在观察:中国这一轮化债能不能在杠杆率不继续往上冲的前提下,把增速稳住,这直接决定了他们怎么配中国资产。
说到底,Blokland 那张对比图,与其说是在唱衰,不如说是在提醒:中国用十几年时间走完了发达国家几十年的工业化和城镇化,也背上了与之匹配的债务。
数字上反超美国,没什么值得得意的,因为美国的债是全世界替它扛,中国的债是自己的储蓄在循环;但也没什么好恐慌的,因为债务大部分锁定在国内、政府手里有资产、政策这两年一直在主动拆弹。
真正要盯的是两件事:一是化债的节奏能不能跟居民收入增速匹配,别让老百姓的日子感受跟数字脱了节;二是新的增长动能能不能接棒,让这 300% 的债务最终变成能产生现金流的资产,而不是一堆闲置的路和楼。
图是冷的,账是热的,最后这笔账算得好不好,不在基金经理的帖子里,在每个普通人明年的工资单、存折和房贷扣款短信里。

评论列表