津巴布韦这回真急眼了。锂精矿明年一粒不让出,锑和钨说禁就禁。想学印尼,拿资源换工厂、换就业、换税收。可自家电都不够用,没电没路,拿什么炼?中企在非洲拿矿的老套路,怕是要被彻底改写。
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
过去很多非洲国家拥有矿产资源,但最赚钱的环节往往不在自己手里,矿石挖出来以后,经过简单处理甚至直接装船,就运往海外。现在,这套模式正在发生变化。
津巴布韦就是一个很典型的例子。
2026年7月21日,津巴布韦签发了暂停锑、钨出口的相关政策,到了9月初,这件事情开始引起外界广泛关注。
与此同时,津巴布韦对锂精矿出口的限制也在持续推进。津巴布韦矿业部门此前已经明确提出,到2027年1月逐步停止锂精矿出口,推动产业进一步向锂盐等深加工环节延伸。
如果只看表面,很容易得出一个结论:津巴布韦是不是要开始限制中国企业拿矿了?
但我仔细梳理之后发现,事情可能没有这么简单。
津巴布韦真正想改变的,恐怕不是某一个国家的企业,而是整个资源产业的赚钱方式。以前是把矿挖出来卖掉,现在则希望把矿留下来加工,再把加工产品卖出去。
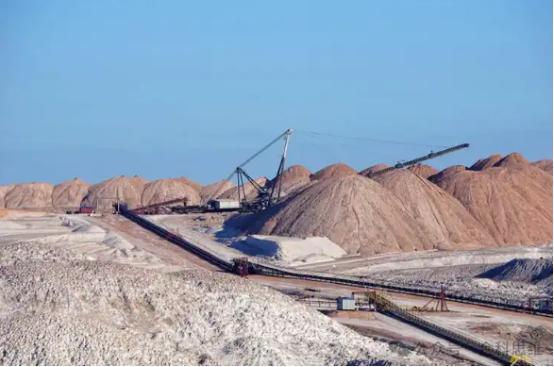
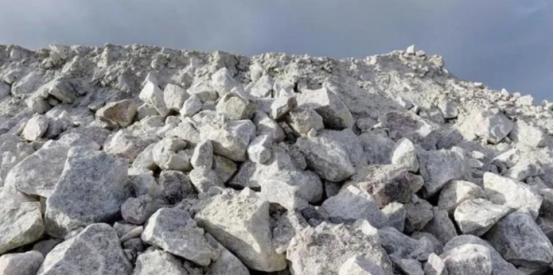
说白了,同样是一吨矿石,挖出来直接卖,赚的是第一道钱;如果能够完成选矿、冶炼、精炼甚至材料加工,价值链就会继续往后延伸,留下来的利润、就业岗位、税收和技术也会更多。
这其实就是很多资源国家一直想解决的问题。
津巴布韦政府在自己的发展规划中已经把这个思路写得非常明确。其2026年至2030年国家发展战略提出,要进一步推动锂精矿加工成锂盐,并计划到2027年逐步取消锂精矿出口,同时推动锂硫酸盐、碳酸锂和氢氧化锂等产品的发展。
我觉得,这里面最值得关注的是“从卖矿到卖产品”的变化。
过去大家讲非洲矿产,想到的往往是资源丰富,但产业链不完整。现在越来越多资源国家开始意识到,光拥有地下的矿还不够。
如果矿山在本国,选矿厂、冶炼厂和深加工企业却全部在国外,那么真正高附加值的部分依然留不下来。
印尼此前在镍产业上采取的做法,就经常被拿来讨论。它通过限制镍矿出口,推动下游冶炼和产业投资进入国内。津巴布韦现在推动锂、锑、钨等矿产本地加工,也有类似的政策逻辑。
但这里必须说清楚,资源出口禁令不是一纸文件发出去,工厂就会自动出现。
这恰恰是津巴布韦接下来最大的考验。
矿产加工是一个非常现实的产业。没有稳定电力,冶炼厂就无法正常运行;没有铁路和公路,矿石运不到工厂;没有港口和物流体系,生产出来的产品又运不出去。
换句话说,津巴布韦如果真的希望把矿产加工留在国内,就不能只限制出口,还必须同时解决能源、交通、工业配套和投资环境等问题。
这也是我认为这轮政策最值得观察的地方。
津巴布韦矿产资源确实有价值,但资源本身不会自动变成工业能力。一个国家要从“矿产出口国”变成“矿产加工国”,中间还隔着一整套产业链。
对于中国企业来说,变化同样明显。
过去参与海外矿业项目,一个比较常见的思路就是拿到矿权,然后负责开采、选矿,再把矿产品运往需求旺盛的市场。未来这种模式可能越来越难单独成立。
因为资源国现在要的已经不只是矿山投资,而是更多的本地化价值。
你可以来投资矿山,但最好把选矿厂建起来;可以把矿挖出来,但最好进一步冶炼;可以建设冶炼项目,还希望带来就业、税收、技术和基础设施。
从这个角度看,我反而不认为津巴布韦的政策一定意味着中国企业要退出。
如果政策设计合理,结果可能恰恰相反。
中国企业在矿产加工、冶炼、工程建设和产业链配套方面拥有比较完整的经验。资源国希望把产业链留在当地,而中国企业又需要稳定的海外资源和市场,双方其实存在合作空间。
当然,前提是当地的电力和基础设施能够跟得上。
否则,禁止矿石出口以后,企业又没有条件加工,最后就会出现一个尴尬局面:矿石不能顺利出口,工厂也建不起来,矿山生产反而受到影响。
所以我觉得,判断津巴布韦这次“锁矿”到底成功不成功,不能只看出口禁令有没有执行,而要看未来几年它能不能真正把加工能力建立起来。
如果工厂起来了,电力稳定了,铁路和港口跟上了,矿产加工形成规模,那么津巴布韦确实可能从中获得更多产业收益。
但如果只有禁令,没有产业配套,事情就会复杂得多。
还有一点也值得注意:中国受到的直接供应冲击,并不能简单夸大。中国矿产进口来源本身就很多元,津巴布韦虽然拥有锂、锑、钨等资源,但并不是所有品种都在中国供应体系中占据决定性位置。
因此,这件事真正值得关注的,不是“中国是不是突然没矿了”,而是海外矿业投资的游戏规则正在变化。
这对中国企业来说,既是压力,也可能是机会。