中国为啥要下血本猛攻新能源车?说句实在话,环保就是个幌子,石油也不过是个借口。咱们砸进家底押注新能源,真正的原因就一个:要是还跟燃油车正面硬拼,我们就算再追20年,也只能跟在后头吃尾气。
燃油车时代,发动机和变速箱的核心专利被欧美日车企攥得死死的,后发者想绕开这些壁垒几乎不可能。可电驱动这条路完全不同,电池、电机、电控重新定义了汽车,老牌巨头在燃油车上攒了几十年的家底,到了电动化赛道上等于从零开始。
先看一组数据,2026年4月,国内新能源汽车产销分别完成132万辆和134.4万辆,新车销量占到汽车总销量的53.2%,也就是说每卖出两台车,就有一台是新能源。
出口更猛,4月单月出口43万辆,同比增长超过110%,前4个月累计出口138.4万辆,同比增长1.2倍。同期汽车总出口312.7万辆,新能源占了44%,出口前十的国家里,巴西、比利时、英国、阿联酋、意大利排在前头。
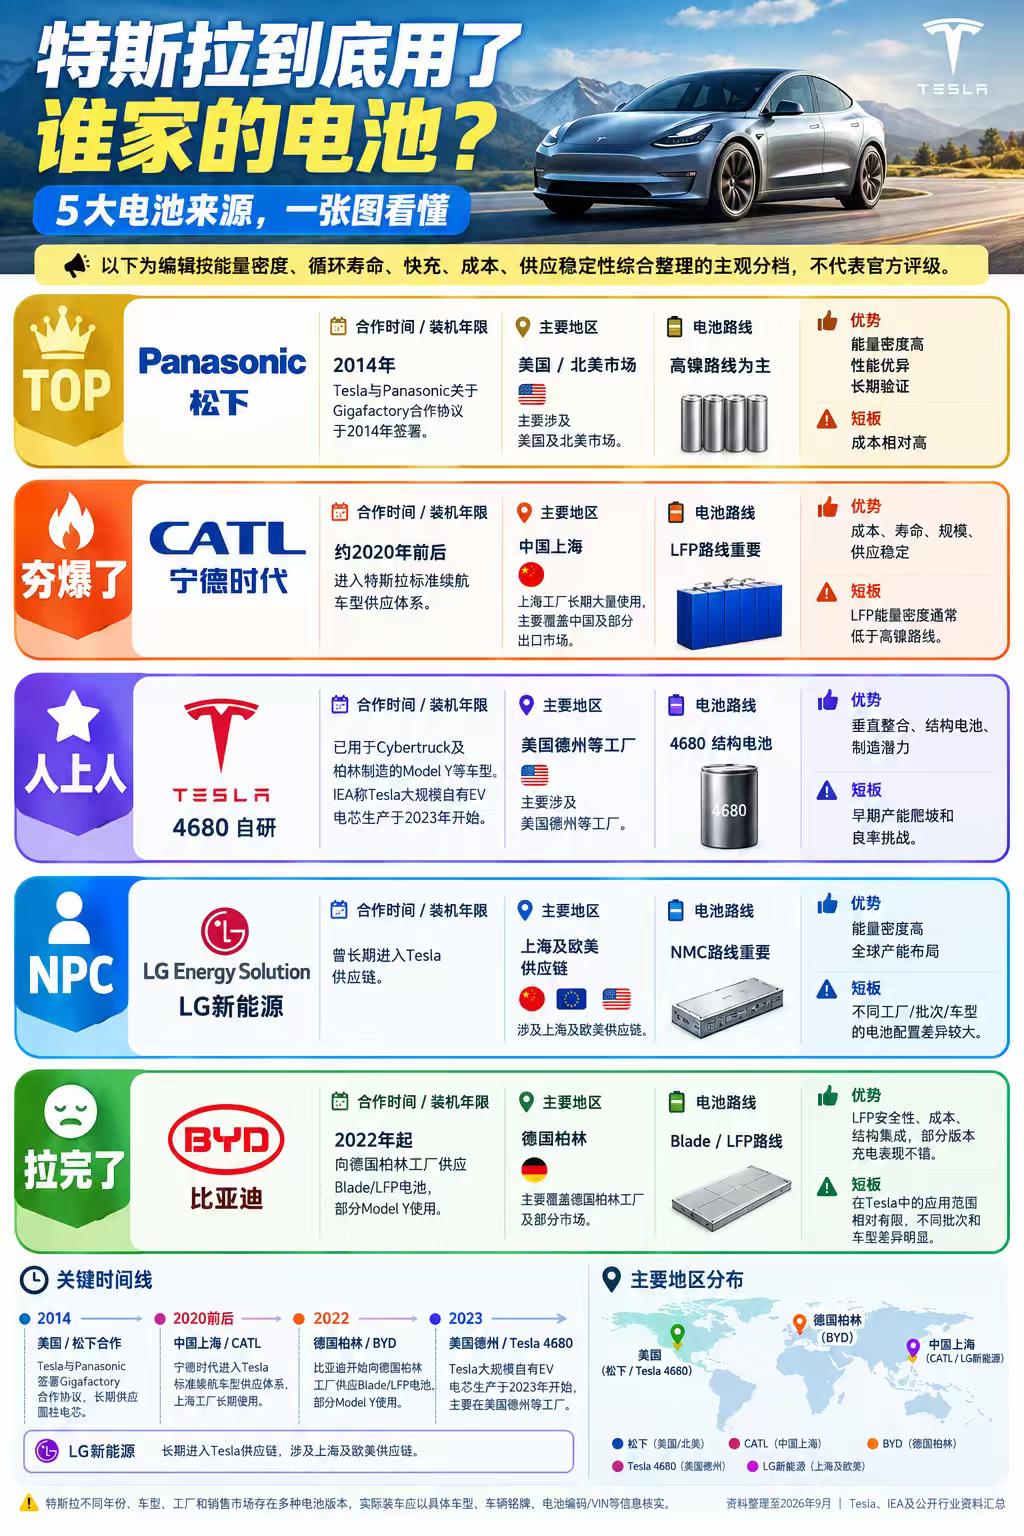
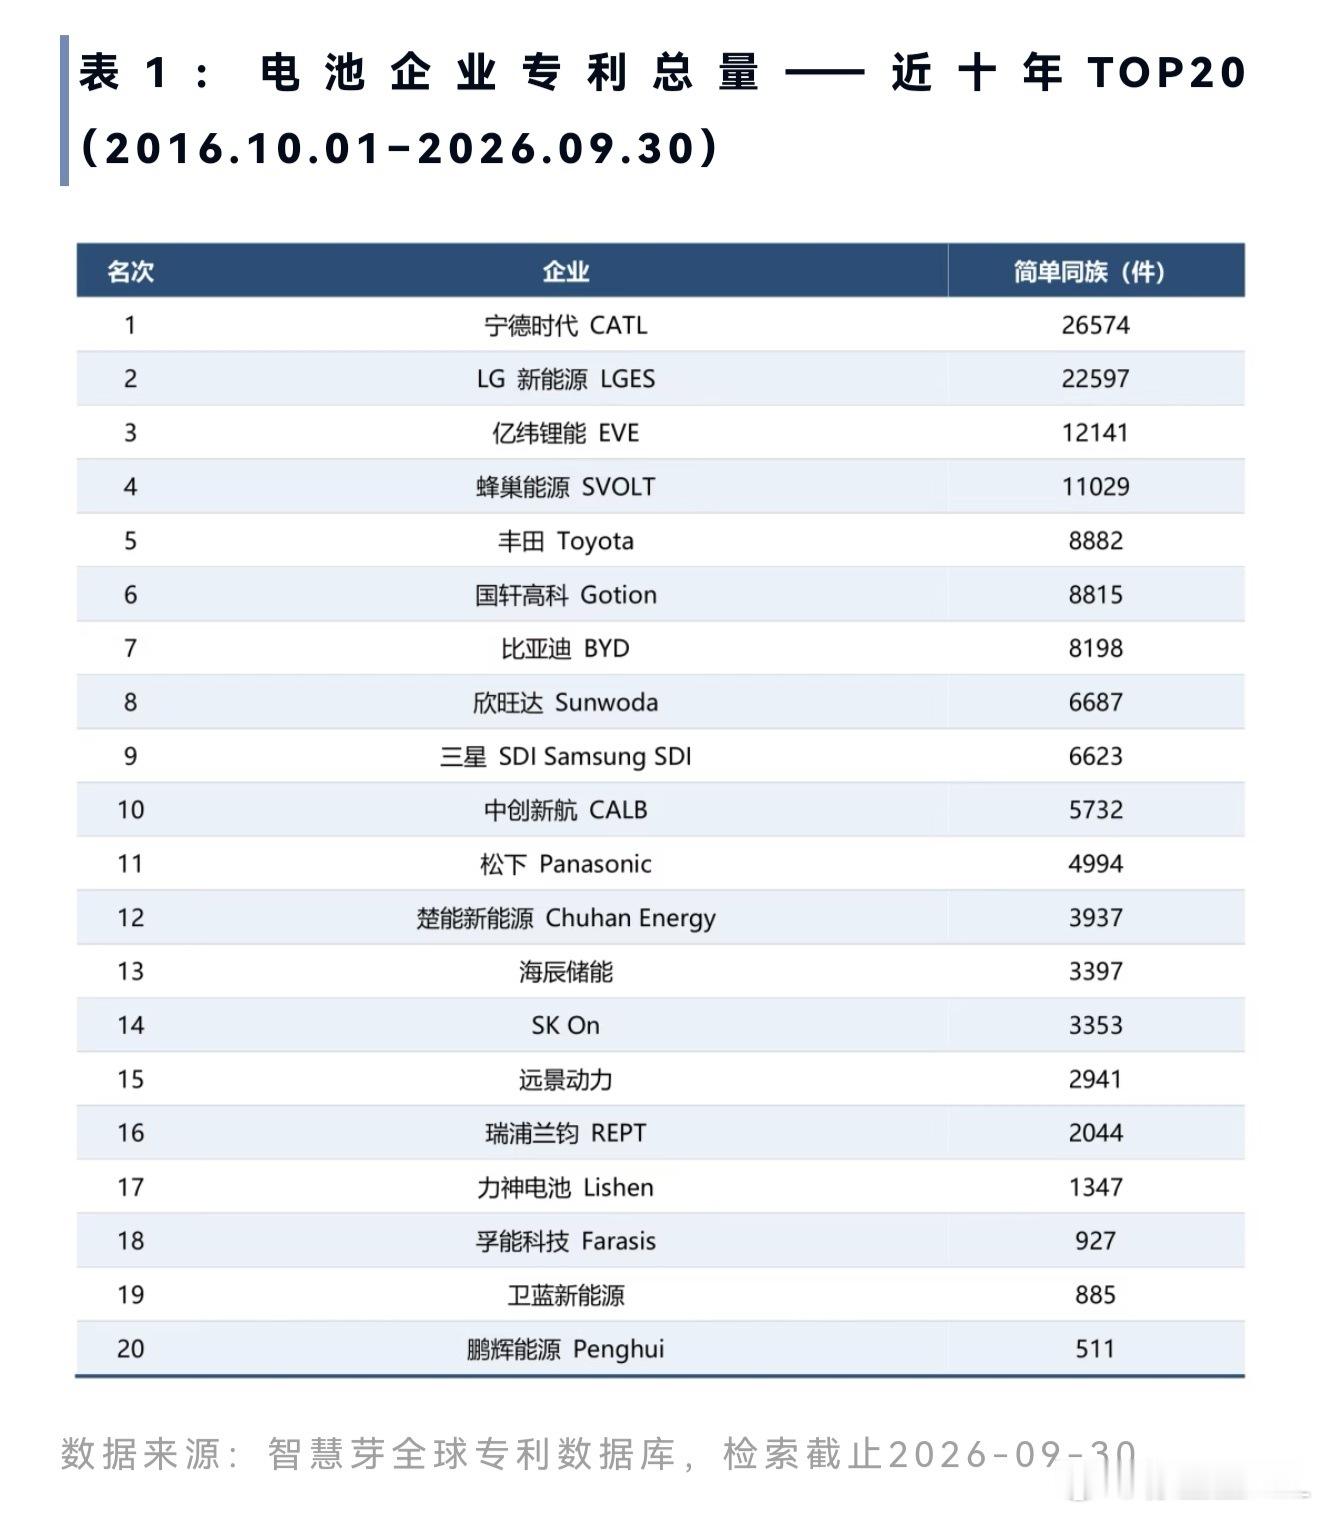
这些数字背后是一整套技术底座的搭建,电池领域,宁德时代第三代神行超充电池常温下6分钟就能充满,第三代麒麟电池能量密度280Wh/kg,续航轻松过1000公里,麒麟凝聚态电池把续航推到1500公里。
固态电池也在加速落地,工信部等七部门联合印发《新型电池产业发展“十五五”规划》,明确到2030年全固态电池初步实现规模化应用。奇瑞计划2026年四季度将固液混合电池装车,2027年启动全固态电池上车验证。
芯片是另一个绕不开的战场,比亚迪发布了中国首款4纳米制程智驾芯片“璇玑A3”,已开启规模化量产,支持L3、L4级自动驾驶。蔚来的5纳米智驾芯片NX9031全面搭载自家车型,单车降本约1万元。
东风牵头研发的国产车规级MCU芯片DF30也在推进量产上车,功能安全等级达到ASIL-D,综合性能对标国际同类产品。从电池到芯片再到整车,整条产业链都在往自主可控的方向走。
出海的方式也在变,过去中国车企主要靠整车出口,现在比亚迪在泰国、乌兹别克斯坦、巴西的工厂已经投产,合计年产能超30万辆,匈牙利和马来西亚的产能布局也在推进。
奇瑞启用了欧洲运营中心,同步启动西班牙研究院,吉利在德国法兰克福、瑞典哥德堡等地建有全球研发中心。从卖产品到建生态,这一步跨出去,才算是真正在海外扎下了根。
2026年9月,国内新能源乘用车批发销量预估达到167万辆,同比增长12%,环比增长11%。比亚迪一家就卖了超过45万辆,吉利新能源也将近19万辆。
全球范围内,2026年前8个月中国新能源乘用车世界份额达到62%,纯电动车份额59%,插电混动更是高达71%。美国市场同期新能源销量同比下降31%,欧洲虽然增长了34%,但纯电份额只有20%左右。
这些对比说明一个问题:换道超车不是口号,是实打实干出来的。燃油车时代我们跟在后面追,电动车时代我们跑到了前面。
当然挑战也不少,购置税从全免变成减半,最高减免1.5万元,政策扶持的助跑器在慢慢撤掉。欧盟那边虽然用“价格承诺”替代了高额反补贴税,但出口欧洲的车价不得低于当地同级别车型。内需市场也需要继续提振。
但从产业规律看,一个国家的汽车工业能不能站起来,关键看有没有掌握定义产品的能力。电池标准、充电接口、智驾协议,这些东西谁先做出来、谁做得最好,谁就有话语权。中国在新能源车上砸下的这些家底,换来的正是这种定义权。