铁了心要“灭掉中国”?一股可怕力量到来了!以前不少人总觉得美国是打压中国最凶的,动不动就加关税搞制裁。
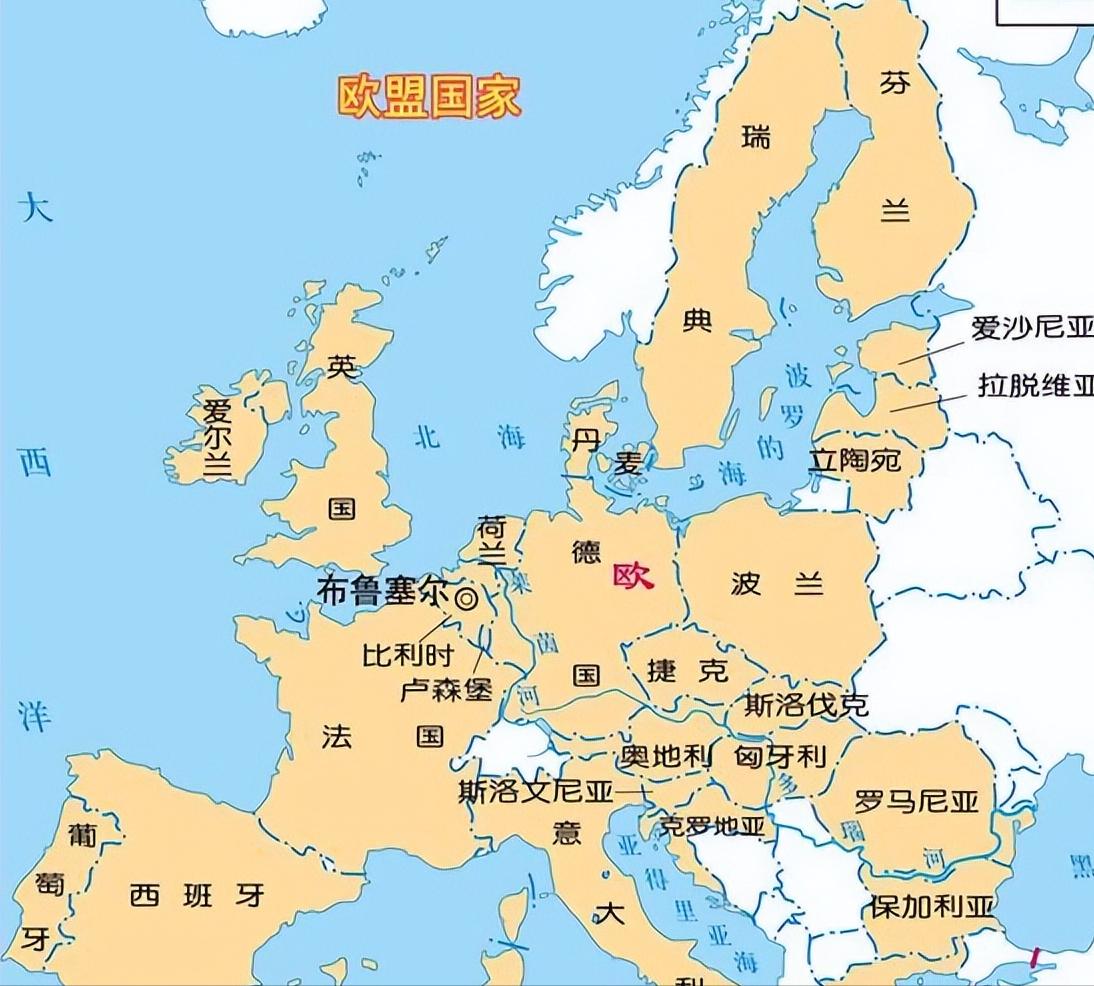
可眼下回头一看,欧洲耍的手段才叫“高明”,欧洲人不再跟你硬碰硬,而在于制定了一大套规则,让你明知道是坑也得往里跳。
国际竞争最让企业头疼的,未必是突然加一道关税。
关税再高,好歹明码标价,拿计算器一按,大概还能知道一辆车、一吨钢材多花多少钱。
真正难缠的是另一种玩法。
大门没有关,合同也照签,甚至嘴上还不断强调开放市场,可门口悄悄多了碳排放、供应链、数据、安全、环保和补贴审查等一道又一道门槛。跨过一道,还有下一道。
2026年,这种变化已经相当明显。
欧盟碳边境调节机制从1月1日起进入正式实施阶段,涉及钢铁、铝、水泥、化肥、电力和氢等产品。
过去卖钢材,主要拼价格、质量和交货速度。
现在除了这些,还得回答一个新问题:生产过程中到底排了多少碳。
这看似只是多填几张表,实际上背后是一整套碳排放核算、数据验证和认证体系。大型企业拥有专业团队,尚且需要投入不少成本。
中小企业面对复杂规则,压力显然更大。
麻烦还不止这一处。
新能源汽车已经成为中欧经贸摩擦的一个典型领域。
欧盟此前针对中国电动汽车采取反补贴措施。
进入2026年,中欧双方仍在就价格承诺等方案进行磋商,希望通过符合世贸组织规则的办法处理分歧。
欧方在相关指导中把最低进口价格、销售安排以及未来投资等问题都纳入考虑范围。
2月,欧方还接受了一家在华生产企业针对特定车型提出的价格承诺。
这释放出的信号很值得琢磨。
过去贸易壁垒主要盯着商品价格,现在规则已经开始延伸到价格、投资、销售渠道乃至产业布局。
说得形象一点,以前进市场像买门票,现在有点像办一整套通行证。
票钱只是第一步,后面还有材料审核、身份核验和各种附加条件。
电池领域更能体现这种变化。
欧盟电池法规要求相关电池逐步承担碳足迹、回收、信息披露等义务,并计划从2027年2月起,让符合条件的电动汽车电池、轻型交通工具电池以及容量超过规定标准的工业电池配备数字化电池护照。
这本“护照”可不是贴个二维码就算完事。
材料组成、部分碳足迹信息、再生材料、性能指标等内容,都可能进入管理体系。
这意味着企业将来卖的不只是一块电池,还得把它从哪里来、用了什么材料、生产过程如何、最后怎样回收,尽量交代清楚。
数字产业也正在面对类似环境。
欧盟人工智能法案在2026年继续分阶段落地。
从8月2日起,部分透明度和执法要求开始适用。涉及人工智能生成内容、用户知情以及部分系统透明度的问题,都被纳入更加明确的监管框架。
单独看,每条规定都有环保、安全、消费者保护等政策理由。
但当碳规则、产业补贴审查、人工智能监管、电池法规和供应链政策同时出现时,企业感受到的就不只是普通监管,而是一整套越来越密集的制度环境。
关键原材料更值得注意。
欧盟关键原材料法案提出,到2030年强化自身开采、加工和回收能力,同时推进供应来源多元化。
其中一个重要目标,就是对于战略原材料,来自单一第三国的供应原则上不能超过欧盟年度消费量的65%。
这与一些网络文章所说的“必须来自三个国家”“任何一个国家不能超过四成”并不是一回事。
真正需要关注的是它背后的政策方向:欧洲正在努力降低部分关键产业对单一外部来源的依赖,把过去主要考虑成本和效率的供应链,再加上一层所谓安全和韧性的考量。
这恰恰触碰到中国制造业的重要优势。
经过多年发展,中国在新能源汽车、动力电池、光伏、稀土加工以及众多制造环节形成了规模优势和完整产业链。
欧洲如果单纯打价格战,未必容易占便宜,于是标准、规则、补贴调查和供应链政策自然越来越重要。
但也不能把欧洲这套玩法想成无解之局。
规则越复杂,欧洲自己的企业同样要承担成本。
供应链如果为了所谓安全而牺牲效率,采购价格可能上升,投资周期也可能拉长,最终成本不会凭空消失。
欧洲既需要保护自身产业,也离不开具有竞争力的全球供应链,这正是中欧仍然不断进行经贸磋商的重要原因。
真正值得中国警惕的,不是某一条关税,更不是一句强硬表态,而是国际竞争正在从产品竞争升级成产业链竞争,再进一步升级成标准和规则竞争。
过去中国制造解决的是“能不能造出来”,后来解决的是“能不能造得又好又便宜”。
如今摆在面前的新题目是:能不能在保持产业优势的同时,把碳核算、绿色制造、数字管理、循环利用和国际规则参与能力一起做强。
中国拥有全球规模领先的制造体系,也拥有巨大市场和不断提升的技术能力。