加息,这不是美联储的"独角戏",而是一场全球性的同步紧缩浪潮。
全球加息全景图,已确认加息的主要央行
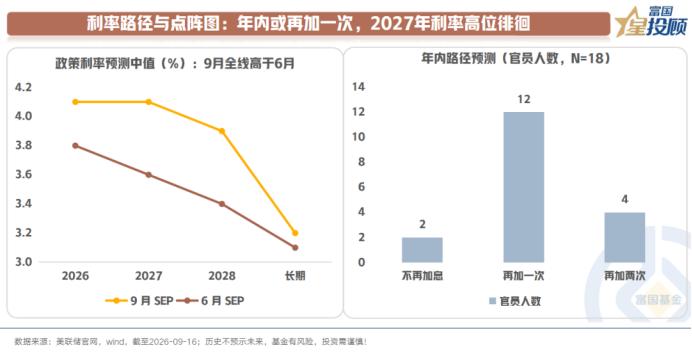
美联储 3.75%-4.00% 9月加息25BP,16/18官员预计年内再加息
欧洲央行 存款利率2.50% 6月、9月各加息25BP,市场定价12月再加息概率超73%
日本央行 1.25% 9月加息至31年新高,节奏从半年一次压缩至三个月一次
澳洲联储 4.35% G10经济体最高利率,年内已累计加息3次
韩国央行 3.00% 连续两次加息25BP
新西兰央行 2.75% 连续第二次加息
印尼央行 5.75% 年内累计加息100BP
菲律宾央行 5.00% 连续第三次加息25BP
南非央行 7.00% 2023年以来首次加息
挪威央行 4.25% 2023年以来首次加息
即将跟进的央行
- 英国央行:9月维持3.75%不变,但3名委员投票支持加息,行长贝利明确警告"能源冲击持续越久,越可能需要提高利率",市场定价年内至少加息一次。
- 加拿大央行:9月暂维利率不变,但政策态度明显转向鹰派,市场预判年内大概率跟进。
这次加息潮的核心特征
1. 美、欧、日三大央行同步收紧,20年来首次
如果日本央行9月如期加息至1.25%,美、欧、日三大央行将同时处于加息周期,这是2006年以来的第一次。
日本的角色尤其关键——过去三十年它是全球宽松货币的"压舱石",如今加速退出超低利率,意味着全球最后一个坚守宽松的主流经济体正式转身。
2. 这不是"跟风",而是"被动紧缩"
与以往经济过热驱动的加息不同,本轮紧缩的核心驱动力是中东地缘冲突→油价高企→输入性通胀。
- 布伦特原油重返100美元/桶上方
- 欧元区8月能源价格环比飙升14%,整体通胀升至3.3%
- 美国8月能源价格环比上涨2.1%,汽油价格上涨3.9%
各国央行面对的不是需求过热,而是成本推动型通胀——货币政策对这类通胀的抑制作用有限,收紧过度还可能拖累增长,这正是全球央行共同面对的困境。
3. 高债务让加息变得"束手束脚"
- 美国国债突破40万亿美元,利率每提高一档,利息负担就加重一层
- 欧元区公共部门债务占GDP比重从2007年的66%升至近88%
- 日本公共债务占GDP比重处于全球最高水平
这就是为什么美联储只加25BP、不启动缩表,欧洲央行也保持小步推进——高债务叠加高通胀,加息空间被严重压缩。
对全球市场的连锁冲击
债券市场:收益率全面飙升
- 美国30年期国债收益率升至5.37%,创近20年新高
- 英国30年期国债收益率达到1998年以来最高
- 日本10年期国债收益率自1996年以来首次触及3%
- 德国10年期国债收益率升至2011年以来最高
汇率市场:美元走强,非美货币承压
美债收益率上行+美元加息,吸引全球资本回流美国,非美货币普遍承压。外债负担较重、财政基础较弱的新兴经济体面临资本外流+融资成本上升的双重打击。
资产估值:全球流动性收紧
7大央行同步收紧,直接压缩全球广义流动性总量,风险资产估值承压,大宗商品出现结构性分化——能源品受地缘支撑偏强,工业品受需求压制偏弱。
后续怎么看?
关键变量只有一个:四季度油价能否回落。
- 如果中东局势缓和、油价回落至80美元以下,通胀压力缓解,加息周期可能在2027年年中前后见顶
- 如果冲突持续、油价维持高位,核心通胀继续向服务和工资扩散,加息节奏可能比预期更快、更持久
德意志银行已经警告:"近年来,投资者都低估了决策层行事的激进程度。"
整体来看,全球央行正在进入一个"低增长、高利率、高波动"的宏观环境。廉价货币的时代短期内难以回来,而各国央行手里都没有轻松的选项——抗通胀需要高利率,高利率又加重债务负担,这是一个近乎无解的困局。