都在说美国要重新工业化,关税加了一轮又一轮,支票开了一张又一张。
可你看波音,堂堂造大飞机的世界级巨头,利润率薄得像张纸,真要算账,还不如把钱存银行吃利息。
当老板的没一个傻,问题就出在这本账上。今天咱顺着波音,聊聊美国再工业化到底卡在哪。
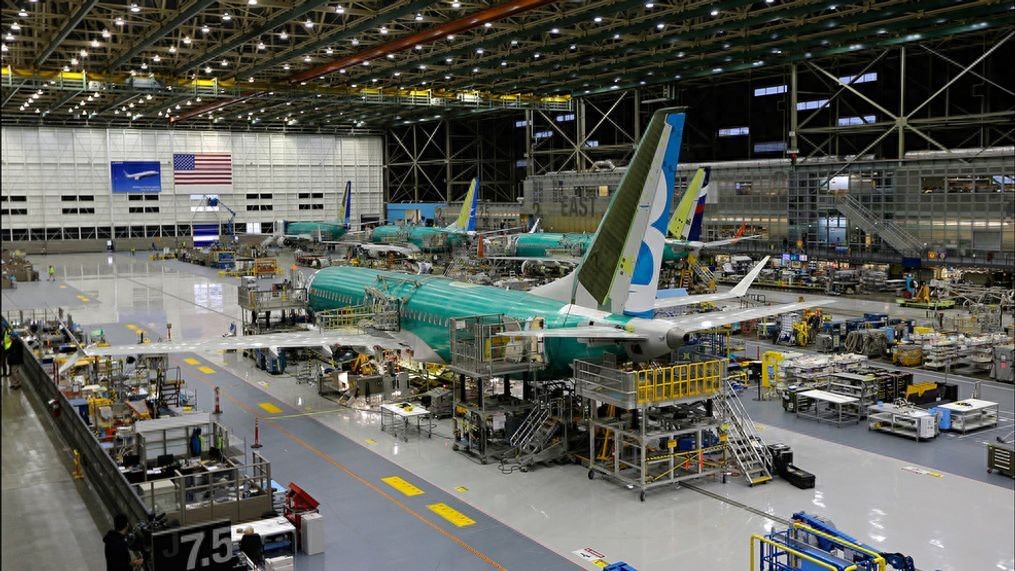 波音这本账,算完倒吸一口凉气
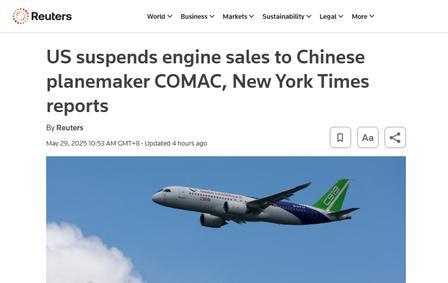
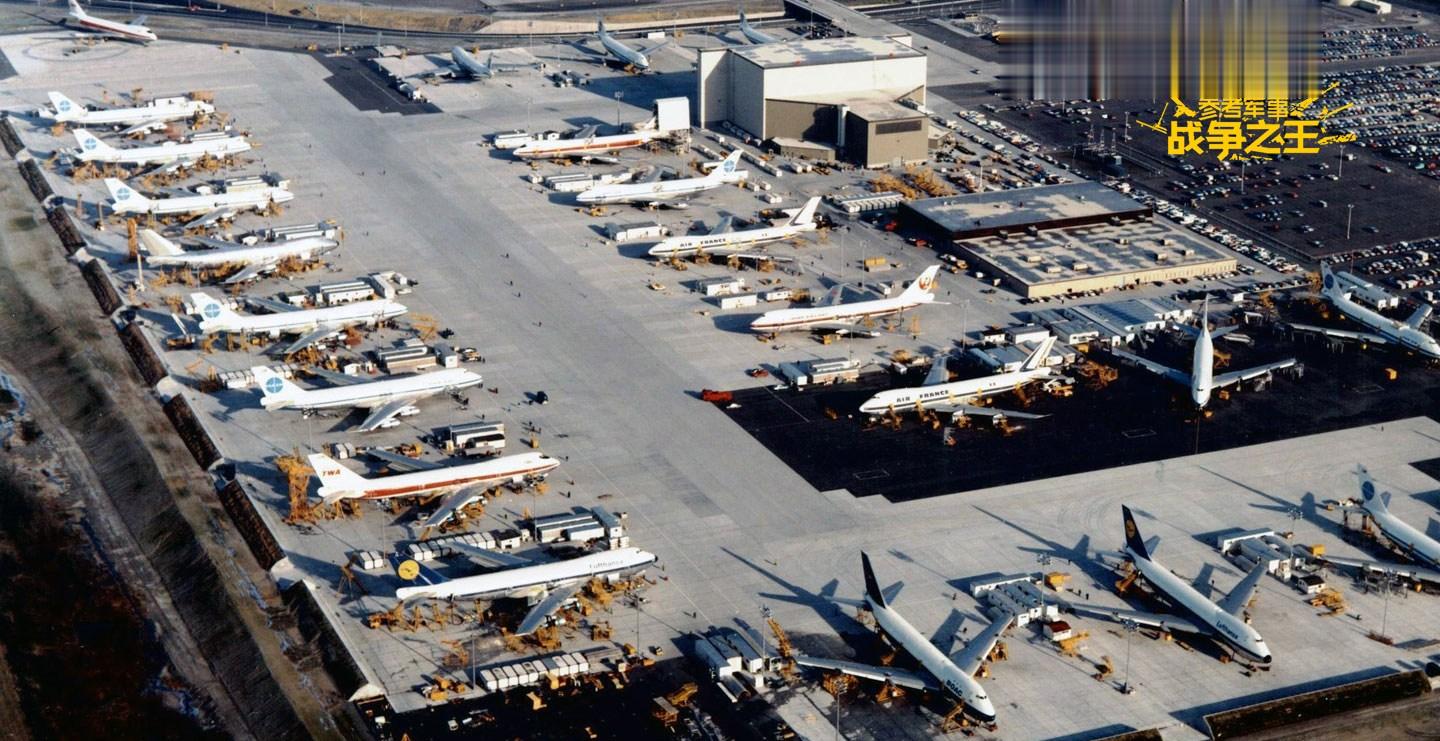
波音什么来头?那可是美国制造业王冠上的珠子。当年波音707带人类进了喷气时代,747“空中女王”一飞几十年,二战时造军机,冷战时撑场子,说它是美国工业的脸面,不夸张。
如今呢?一年营收近895亿美元,手里攥着约7150亿美元积压订单,全世界坐飞机,大半绕不开它和空客。
听着挺威风,赚多少?2025年算它缓过来的好年景,营业利润率约4.8%。2024年啥样?直接亏掉118亿美元,利润率负16%。
2026年接着亏:一季度勉强打平,二季度净亏约4.28亿美元,上半年合计亏约4.4亿。给总统造的“空军一号”还在往里填窟窿,一笔又增2.8亿美元亏损。军工那摊更寒碜,利润率在正负之间打转,2026年二季度已转为亏损。
所以说波音利润率2%,不是黑它,这就是它的常态。
咱把这本账掰开算。900亿美元营收,2%的利润,约18亿;同样900亿,啥也不造,买短期国债、存银行,按约4%利息,约36亿到手,还不用养三十万员工,不用担坠机、罢工、召回的雷。
你算算这笔账:起早贪黑干一年,落18亿;啥也不干,钱存银行,利息36亿。换你,你干哪样?
这也是波音常年离不了军方订单和政府补贴的原因——没有国防这块“保底”,财报更没法看。
反观老对手空客,这些年订单、交付稳扎稳打,波音自己把市场份额一点点让了出去。你糊弄产品,客户就用订单投票,这事从来不掺假。
 飞机不是卖不动,是造一架窝心一架
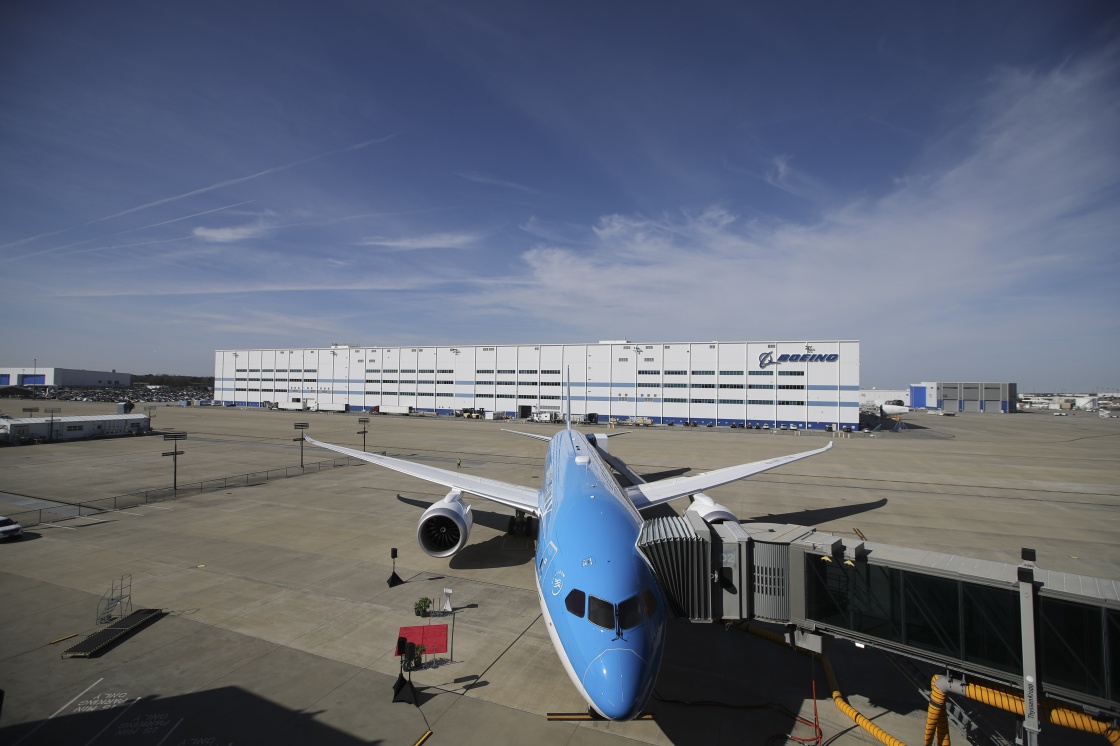
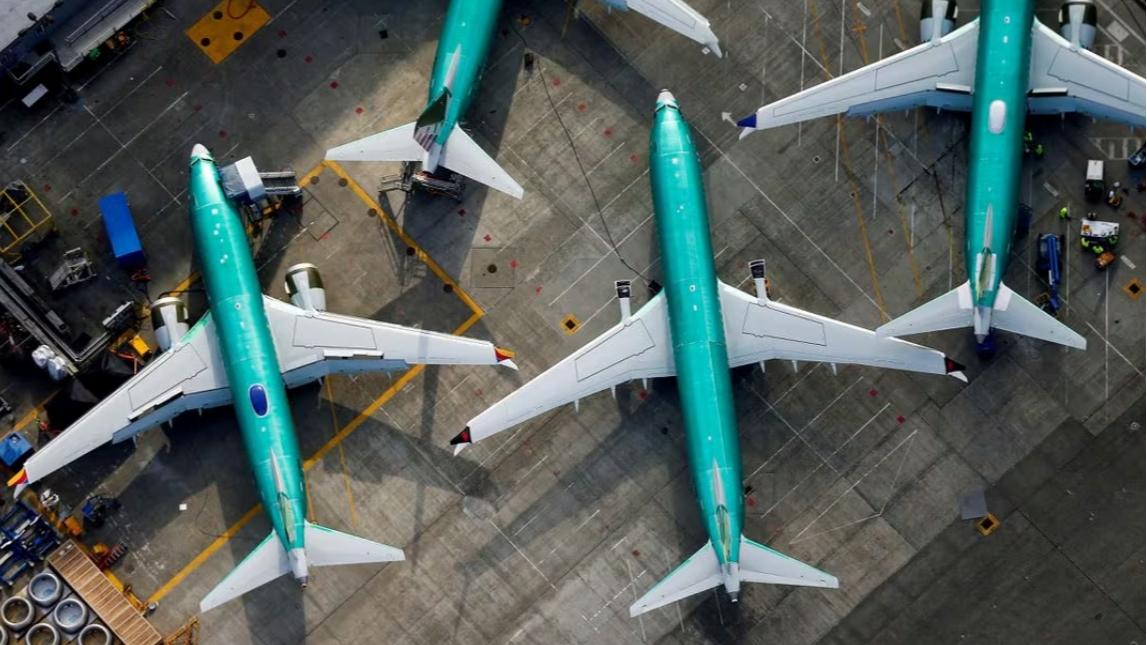
怪没生意?7150亿美元订单排到好几年后,航司天天催交付。
毛病出在生产端。2024年初,阿拉斯加航空一架737 MAX 9刚起飞,机身一块舱门直接飞了,幸好没出人命。回头一查,四个关键螺栓缺失。
再往前翻更扎心。2018年印尼狮航、2019年埃塞俄比亚航空,两架737 MAX接连坠毁,346条人命没了。根子是波音为了省油钱、抢订单,硬搞出一套MCAS系统,出了问题能自动压机头,这么要命的东西,飞行员竟被蒙在鼓里,培训都省了。
为什么这么抠?因为在当家的眼里,每省一道流程,报表上就多一块利润。
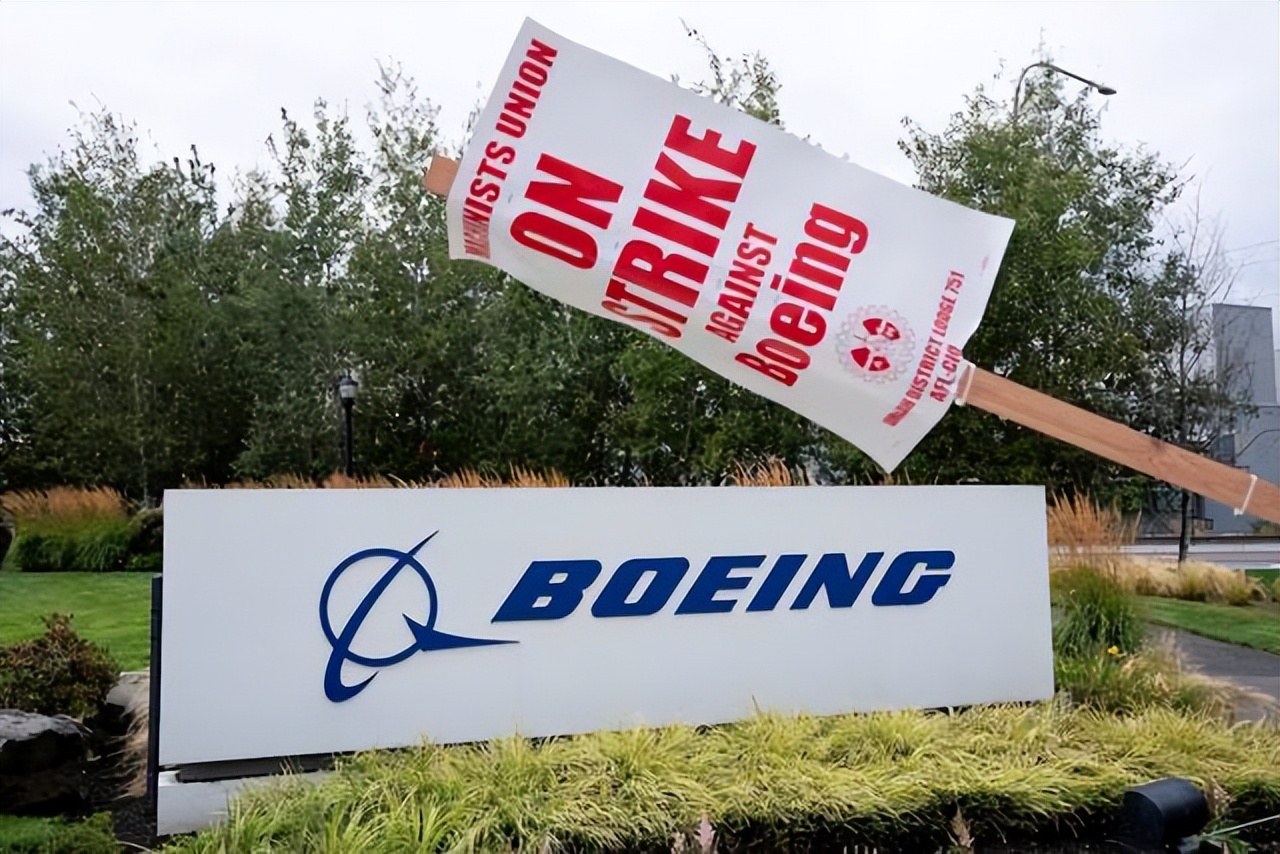
同年秋天,三万多名机械师罢工,生产线一停一个多月,雪上加霜。造大飞机是百万人协作的活,一颗螺丝、一道工序掉链子,整机交付就得往后排,厂房租金、人工照烧。
根子上的病,还得再往前翻。1997年波音吞下老对手麦道,当家的从工程师换成了华尔街的人。2013到2019年,波音砸约434亿美元回购自家股票,比这几年全部利润还高。
钱拿去托股价、给高管发花红,研发、设备、质量体系反倒省着花。 安全文化是几十年一针一线缝起来的,拆起来几年,再想缝回去,线都找不到。
 喊回流震天响,真落地的没几个
这几年政要站台、企业表态:苹果四年6000亿、英伟达5000亿,各类回流公告加一块儿快2万亿,听着能把人砸晕。
可这数字是多年攒下的“意向”,说白了是新闻稿上的工厂。真金白银落地多少?2026年上半年,美国工厂建设支出同比掉了两成多;制造业建设投资过去一年跌了一成多。
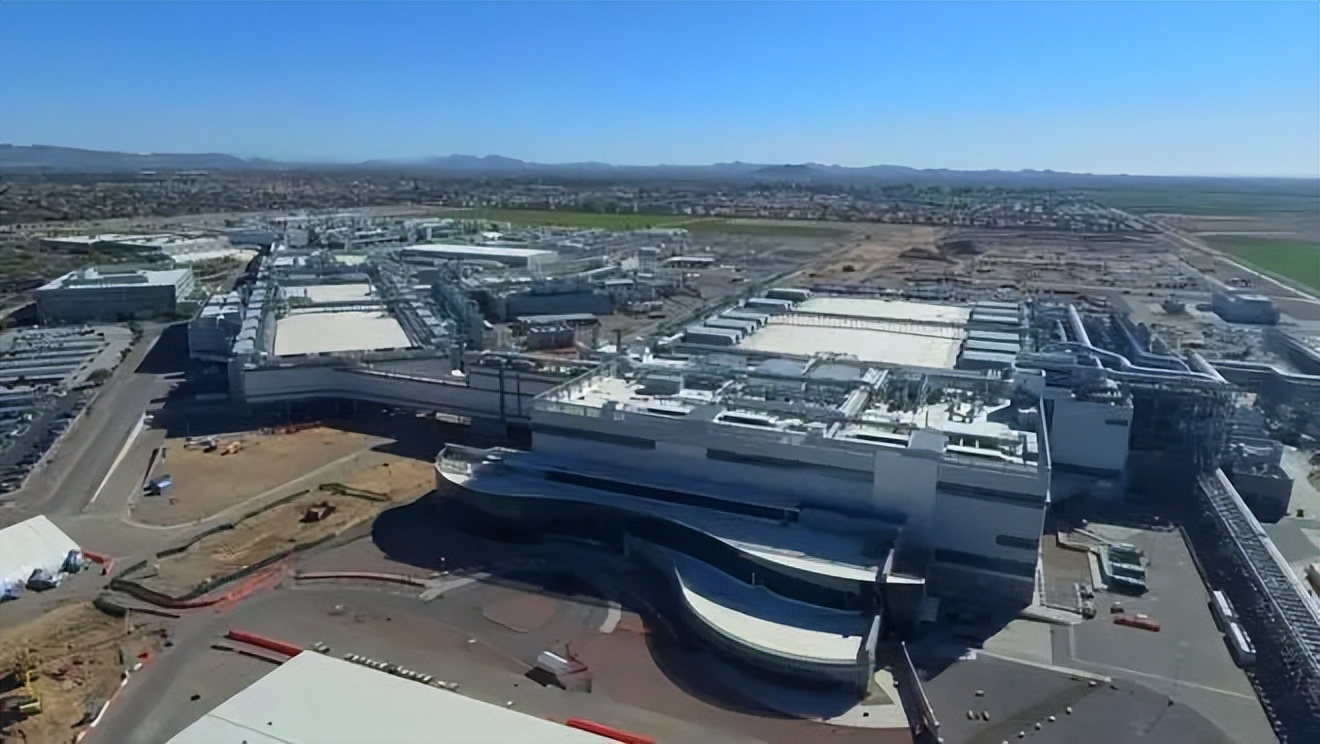
翻车的例子一抓一把。当年富士康在威斯康星画下上万人的液晶大厂,最后一缩再缩;英特尔的新厂说延期就延期;苹果一边在美国表态,一边把产能往印度、越南铺,两手都不耽误。
为啥?企业董事会门槛精着呢,回报率算不过来,PPT讲得再漂亮也不批。
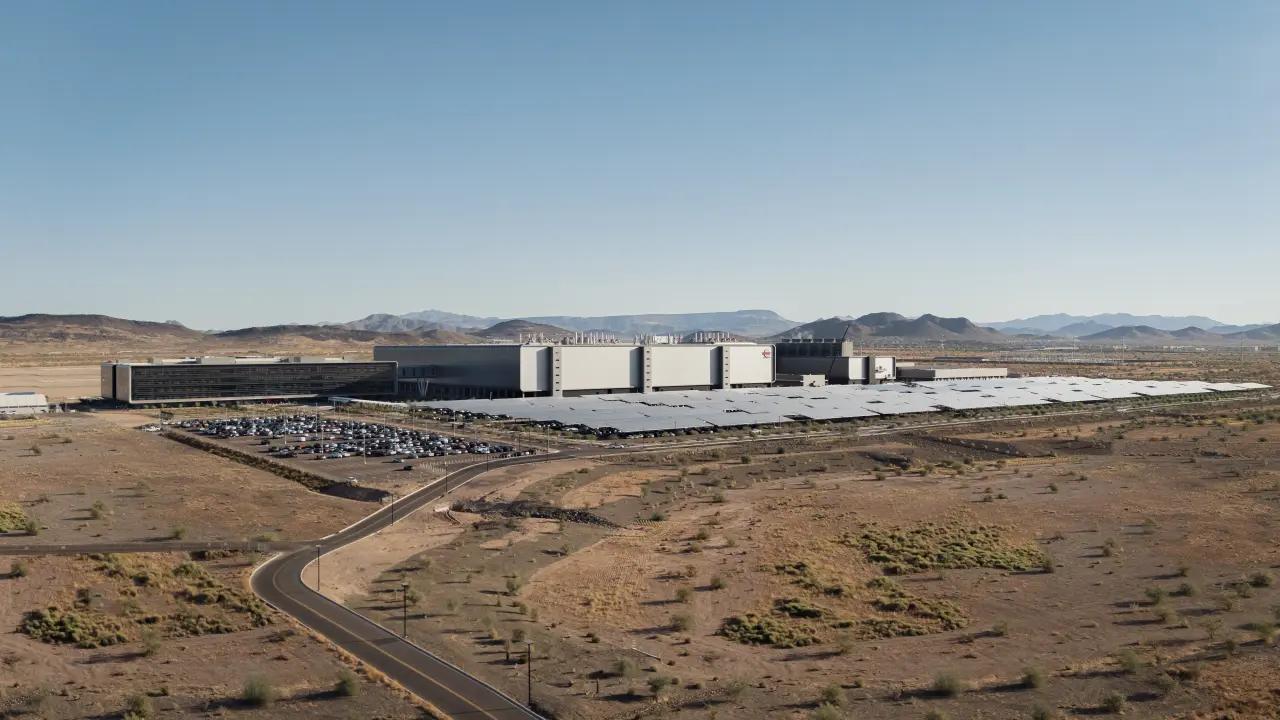
制造业是重资产、慢回本,一座先进芯片厂几百亿美元,一座电池厂几十亿,十来年才见回头钱,中间还得踩无数坑。台积电亚利桑那厂磨了好几年才转亏,建厂成本、人工、工会,折腾得脱层皮,光应对法规就花了3500万美元。
钱往哪儿去更舒服?回购股票、买国债、投AI,三五年见效,躺着约4%利息,还不用跟工会扯皮。关税还有个反噬:零部件八成靠进口,关税一加,本土制造成本反而更高。
人也是个坎。美国制造业技工断档多年,焊工、电工、熟练装配工,招个合格的都得抢。全美制造商协会数据显示,制造业目前面临约50万个岗位空缺,预计到2030年可能增至210万。
还有看不见的时间成本。在美国新建一座厂,环评、审批、征地、跟各路部门打交道,三四年能开工就算顺;同样的厂搁亚洲,一年半可能已经出货。市场窗口就那么几年,等你手续跑完,黄花菜都凉了。
消费技术协会算过账,常见十类电子产品全搬回美国造,要近两千亿美元。
关税能挡住外国货,可挡不住钱往回报高的地方跑。
 华尔街当家,是四十年攒下的病
波音不是一个人堕落,它是美国制造业的标本。
从1980年代起,“股东价值最大化”成了美国企业的天条,高管头一件事不再是磨产品,是把股价做上去。
标普500公司,2003到2012年,九成一净利润拿去回购和分红;2007到2016年,九成六。净资本开支呢?1970年代企业利润几乎全投回扩产,如今不到三成。
美国企业这些年,说白了是在被收割,不是在耕种。
高管薪酬绑着股价,股价涨就发财,五年十年后公司死活,跟我有什么关系?有智库调查,八成高管承认,为了季报好看会砍研发、砍维护、砍招聘。
行业就这么一路外迁:钢铁、家电、消费电子先走,接着是零部件、配套厂,等想起来回头,整条街的铺子都搬空了。
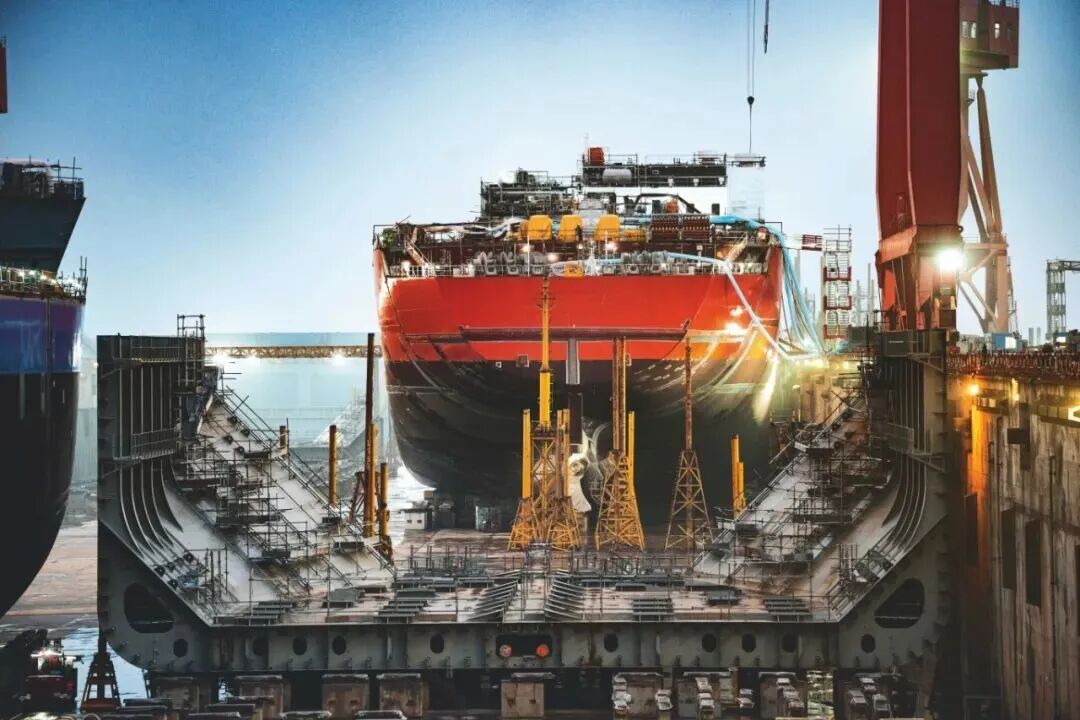
造船最能说明问题。美国商船制造业萎缩到几乎归零,建造的商船数量占全球不到1%,大型商船产量仅占全球0.13%;另一边,中国造船拿下全球过半新船订单,龙门吊成排、巨轮下水,LNG船这种高端货也一艘接一艘。
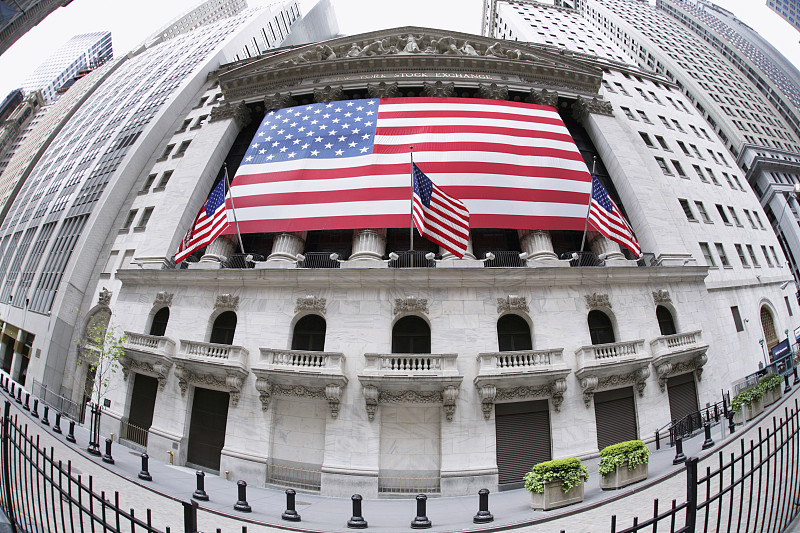
宏观上更顺理成章:美元是世界货币,印绿纸就能换全球实物,金融收割又快又爽,谁还苦哈哈守机床?到2024年,制造业占美国GDP比重已跌破一成,降至9.9%。
等危机意识上头、想重新工业化,才发现机床锈了、师傅老了、配套厂子早没了。波音连造飞机都磕磕绊绊,就是这病发作的样子。
不妨看看别人。德国一堆家族办的“隐形冠军”,几代人守一门手艺,不追着季报跑;日本企业讲究长期经营,上下游抱成一团。人家的资本肯等,美国资本只认这个季度。模式不同,十年八年下来,差距就拉开了。
再工业化这道坎,到底迈不迈得过去说句公道话,美国不是没牌:顶尖大学一抓一把,军工底子厚,能源便宜,AI还领跑,真举国下死手,芯片厂也确实一座座立起来了。
可工业这东西,讲究的是一整片生态:上下游供应商扎堆,技工一代带一代,工程师说了算,资本耐得住寂寞。这些环环相扣,缺一环,机器就转不顺。
而且供应链这东西用进废退。订单一断,最先倒闭的往往是那些不起眼的小供应商——一个做特种紧固件、密封件的小厂,看着小,整机偏偏离不了;等它关了门、师傅散了伙,再想重建,花钱都未必找得回来。波音这些年就不止一次被一个小零件卡住整条产线。
一张供应商网络,毁起来几年就没了;想重新织起来,没个一代人下不来。
而再工业化,反的恰恰是华尔街的本能。它要资本接受低回报、长周期,要企业把利润重新投回机床、产线和工人,要高管忍住股价的诱惑。
说白了,这是让一个吃了四十年快钱的系统,改吃慢饭。关税买得来时间,买不来手艺和人心。
波音就是摆在眼前的考题:订单管够、政策护着、市场关着门留给它。新CEO上任后一门心思抓质量、稳产量,可急不得——737产量被限着,信任还没完全挣回来。
几年内它要是能重回质量和利润的正轨,说明这套保护还有用;要是继续在亏损、事故和罢工里打转,答案自己就跳出来。