OpenAI:500亿也不够
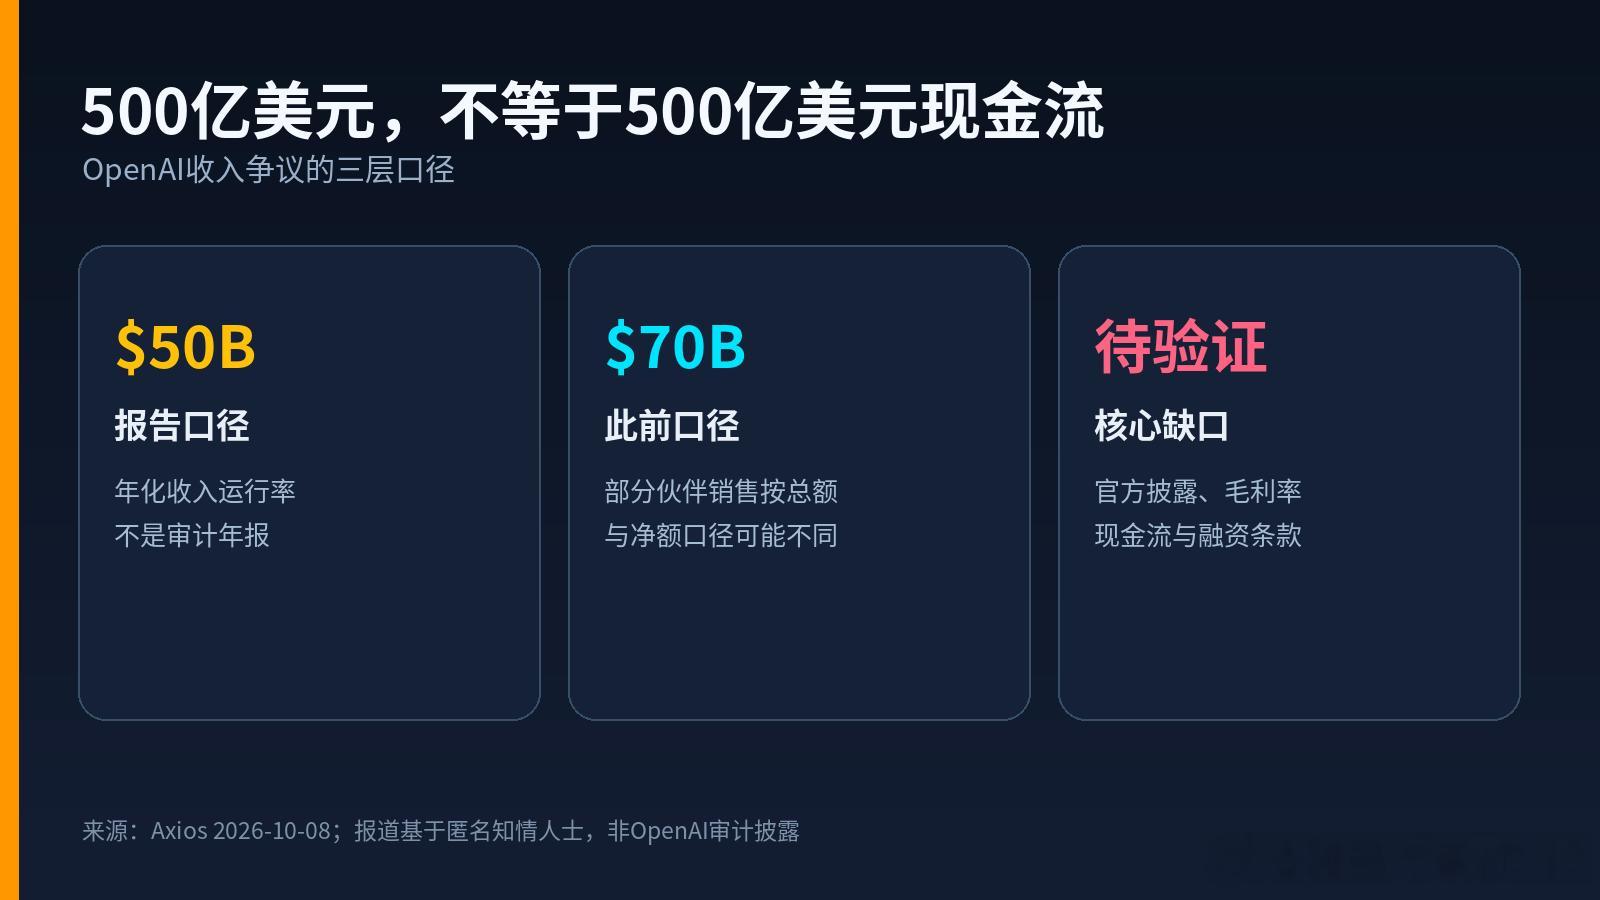
OpenAI的年化收入如果真有500亿美元,当然很大;但市场这次追问的是:这500亿里有多少能变成毛利和现金,够不够覆盖越来越重的算力与融资账单。
Axios 10月8日援引知情人士称,OpenAI年化收入运行率约500亿美元,比此前报道的700亿美元低约200亿。差异可能来自合作伙伴销售按“总额”还是“净额”计算。这里必须说清:年化运行率只是把近期收入外推一年,不是审计年报;报道也不是OpenAI正式财务披露。
但资本市场已经用脚投票。纳斯达克跌1.25%,芯片链明显承压,Broadcom和Oracle分别下跌约4.4%和5.5%。另一边,Reuters称Broadcom正为OpenAI相关设备筹划约500亿美元融资,Oracle也在寻求融资。收入数字越大,融资机器也越大,这才是矛盾。
有人会说“AI泡沫破了”,证据并不够。台积电9月营收同比增长54.6%,第三季度营收同比约增50%,实物芯片需求仍强。更准确的判断是:市场从奖励“增长故事”,转向审问“现金回报”。芯片可以先卖出去,应用收入、毛利和回款却可能晚几个季度兑现。
对投资者和打工人都一样重要:当高利率、能源成本和巨额算力采购叠在一起,企业会更快砍掉不能形成回款的AI项目,也会把成本转嫁到软件订阅和云服务价格上。
我的条件性结论是:若模型收入和自由现金流能追上资本开支,今天只是估值降温;若收入口径持续模糊、债务继续堆高,风险溢价还会升。下一步就看OpenAI正式披露、融资条款以及主要云厂商的资本开支与自由现金流。
你判断一家高速增长公司时,更信收入增速,还是更信现金流?请说出一个理由。欢迎评论交流,也欢迎私信索取完整报告。
OpenAI人工智能AI投资现金流