美国AI现在最值得警惕的,不是简单一句“泡沫要破”,而是投入增长的速度,正在逼着整个行业回答一个问题:这些钱最后靠什么赚回来?
过去两年,美国人工智能产业最热闹的地方不是实验室,而是资本市场。一家AI企业发布新模型,背后往往伴随着数十亿美元融资;一家数据中心项目启动,金融机构迅速跟进贷款。美国正在复制一场新的科技竞赛,只不过这一次比拼的不只是算法能力,而是谁能承受长期烧钱。
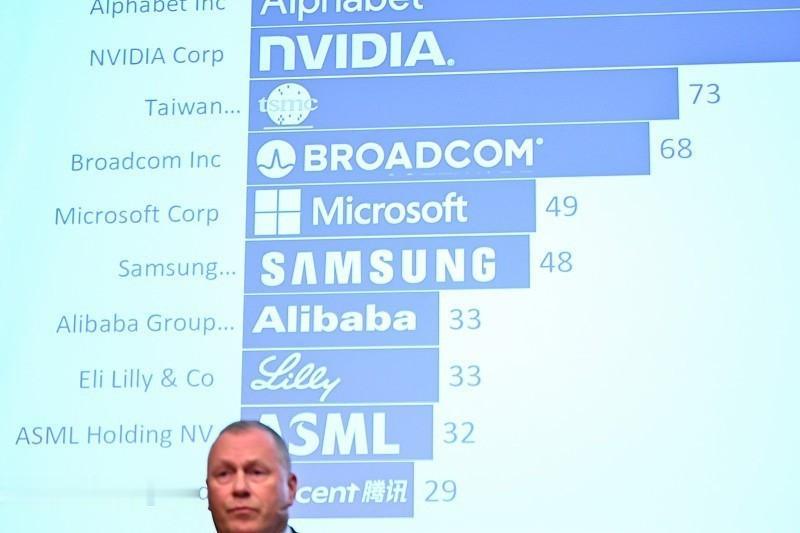
问题在于,人工智能的发展速度已经超过很多传统产业升级周期。芯片厂商、云计算企业、模型公司都在扩大投入,但资本市场越来越关心一个现实问题:未来几年产生的利润,能不能覆盖今天投入的巨额成本。AI需要大量算力,需要大量能源,也需要持续购买先进设备,这种模式决定了它天然是一场资本密集型竞争。
美国AI产业最大的变化,是竞争逻辑正在从“有没有技术”转向“有没有现金流”。过去市场愿意给技术故事更长时间,但进入2026年后,投资者开始重新计算账本。斯坦福大学《2026 AI Index Report》显示,美国私人AI投资规模处于全球领先位置,企业和资本持续向人工智能集中。
这种资金规模带来的压力非常明显。大型模型训练成本不断提高,数据中心建设投入越来越庞大,企业需要不断扩大收入才能维持高估值。如果未来商业应用增长速度跟不上基础设施扩张速度,美国AI产业就会面对一个绕不开的问题:资本还能等待多久。
这个变化说明,AI行业正在越来越多依靠金融工具扩大建设规模。资本愿意下注,说明市场仍然看好AI前景,但融资越多,也意味着未来回报压力越大。
美国目前的优势依然巨大。英伟达等芯片企业掌握高端AI硬件优势,美国科技巨头拥有成熟云计算平台,大量高校和企业掌握领先算法能力。这些条件让美国在AI竞赛第一阶段占据主动。但优势越集中,对资本回报的要求也越高。
美国AI产业还有一个隐藏压力,就是“超级模型路线”的成本问题。训练参数规模不断增加,并不意味着商业价值同步增长。模型能力提升之后,如何转化成企业生产效率,如何进入制造、医疗、科研、工业管理领域,才决定这场竞争能否持续。
相比之下,中国AI发展走的是另一条路径。由于先进芯片供应受到限制,中国企业更加重视算法优化、模型压缩和应用场景扩展。近年来,一些中国企业通过降低模型使用成本,让人工智能进入更多普通企业和行业流程。
这并不是简单的优势转换。美国拥有资本和芯片,中国需要解决技术突破和生态建设问题。但AI未来竞争并不一定只是比谁拥有最大的模型,也可能比谁能让AI更快进入真实生产环境。
美国市场现在最大的风险,是资本市场可能提前透支未来预期。企业估值建立在未来几年持续高速增长基础上,如果实际商业收入无法达到预期,市场情绪可能发生变化。届时,压力不会首先出现在实验室,而会出现在金融市场。
尤其值得关注的是,AI基础设施已经成为新的竞争焦点。数据中心需要大量土地、电力和供应链支持,而这些资源并不是无限的。部分大型项目推进过程中出现融资和建设压力,说明AI产业正在进入更加现实的发展阶段。
这也是为什么美国现在越来越重视AI国家战略。人工智能已经被视为影响未来科技竞争、产业竞争甚至军事竞争的重要领域。美国希望通过资本优势、技术优势和产业联盟继续保持领先,但这种领先需要不断证明能够转化成经济收益。
对于中国而言,美国AI资本压力上升,并不意味着可以放松。人工智能仍然是未来产业竞争的重要方向。中国需要继续推进国产算力体系建设,加强基础模型研发,同时扩大AI在制造业、能源、交通和科研领域的应用。
未来几年,中美AI竞争可能出现一个新的特点:美国更擅长推动前沿突破和资本集中,中国更强调成本控制和规模应用。两种路线谁能占据优势,取决于谁能解决自身短板。
如果AI只是停留在展示能力、制造概念和推动估值上涨,那么巨额投入迟早会遭遇市场检验;如果AI真正改变生产方式,提高社会运行效率,那么今天的投入就可能成为下一轮产业革命的基础。
所以,美国AI真正需要面对的不是“有没有泡沫”这么简单,而是一场资本耐力测试。技术领先可以赢得起跑线,但只有把算力投入变成产业收益,才能赢得长期竞争。2026年10月之后,全球AI竞争的核心问题,将越来越从模型参数转向一个更现实的问题:谁能让人工智能真正赚钱,并改变现实世界。