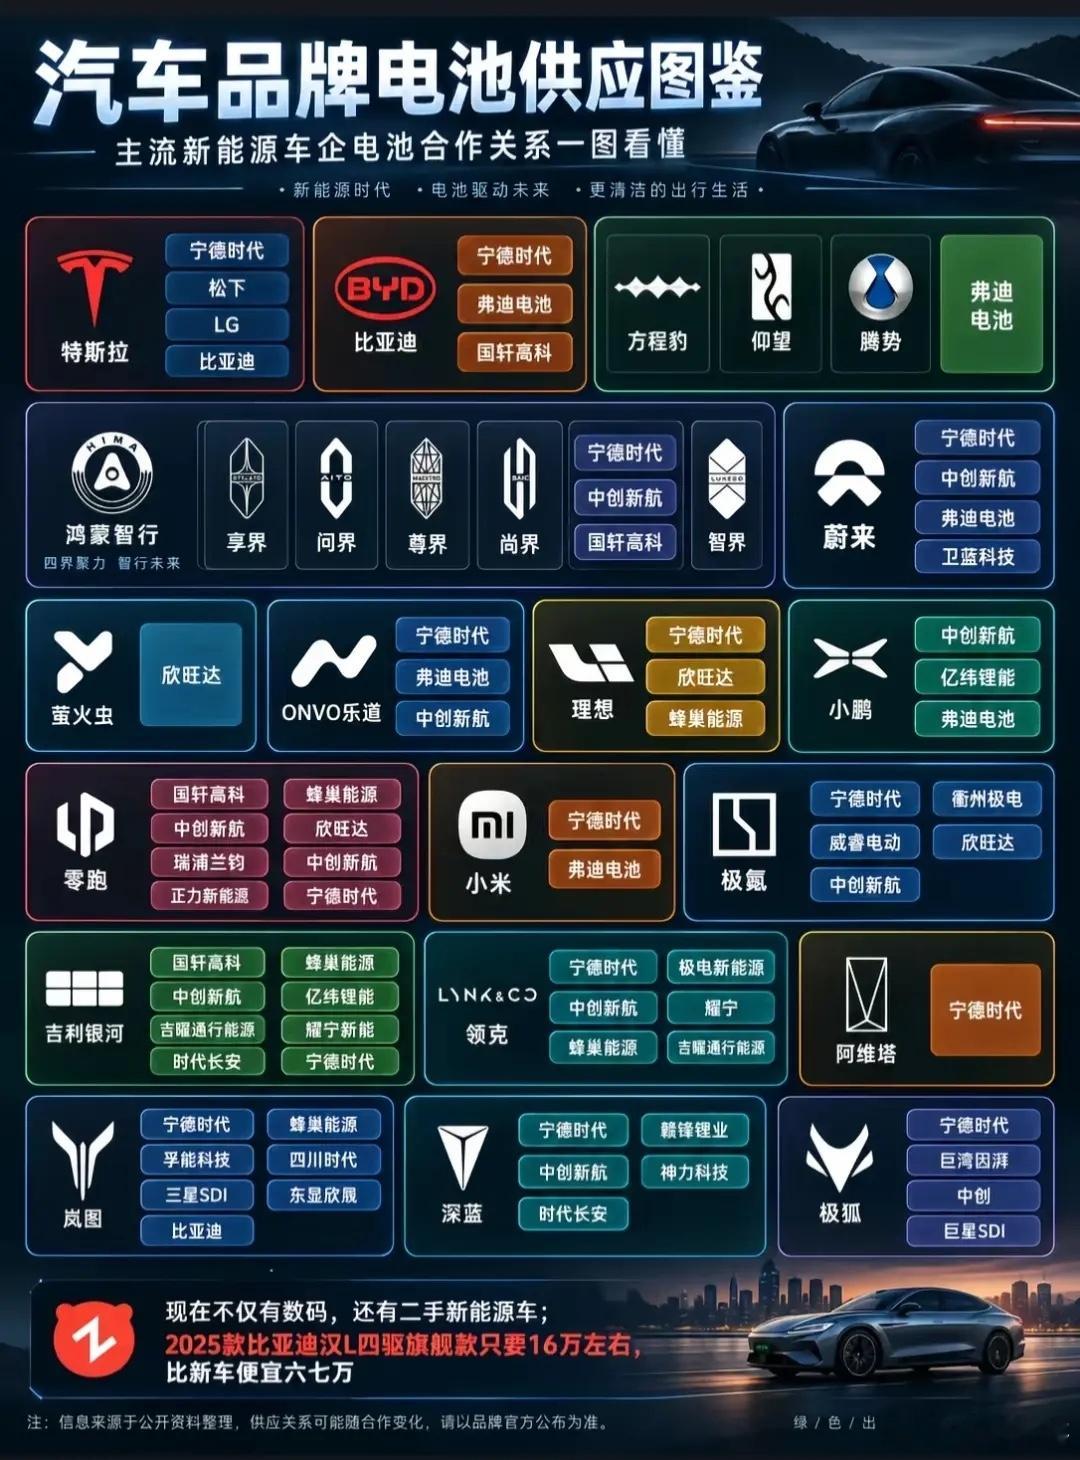
宁德时代万万没想到,反噬来得这么快!问界、小米,甚至合作10年的理想,都在这个节骨眼上跟它划清界限。外行看热闹,内行看门道。当车主越买越便宜,车企越卖越亏损的时候,产业链里那个唯一躺赢的巨头,自然就成了所有人的"眼中钉"。
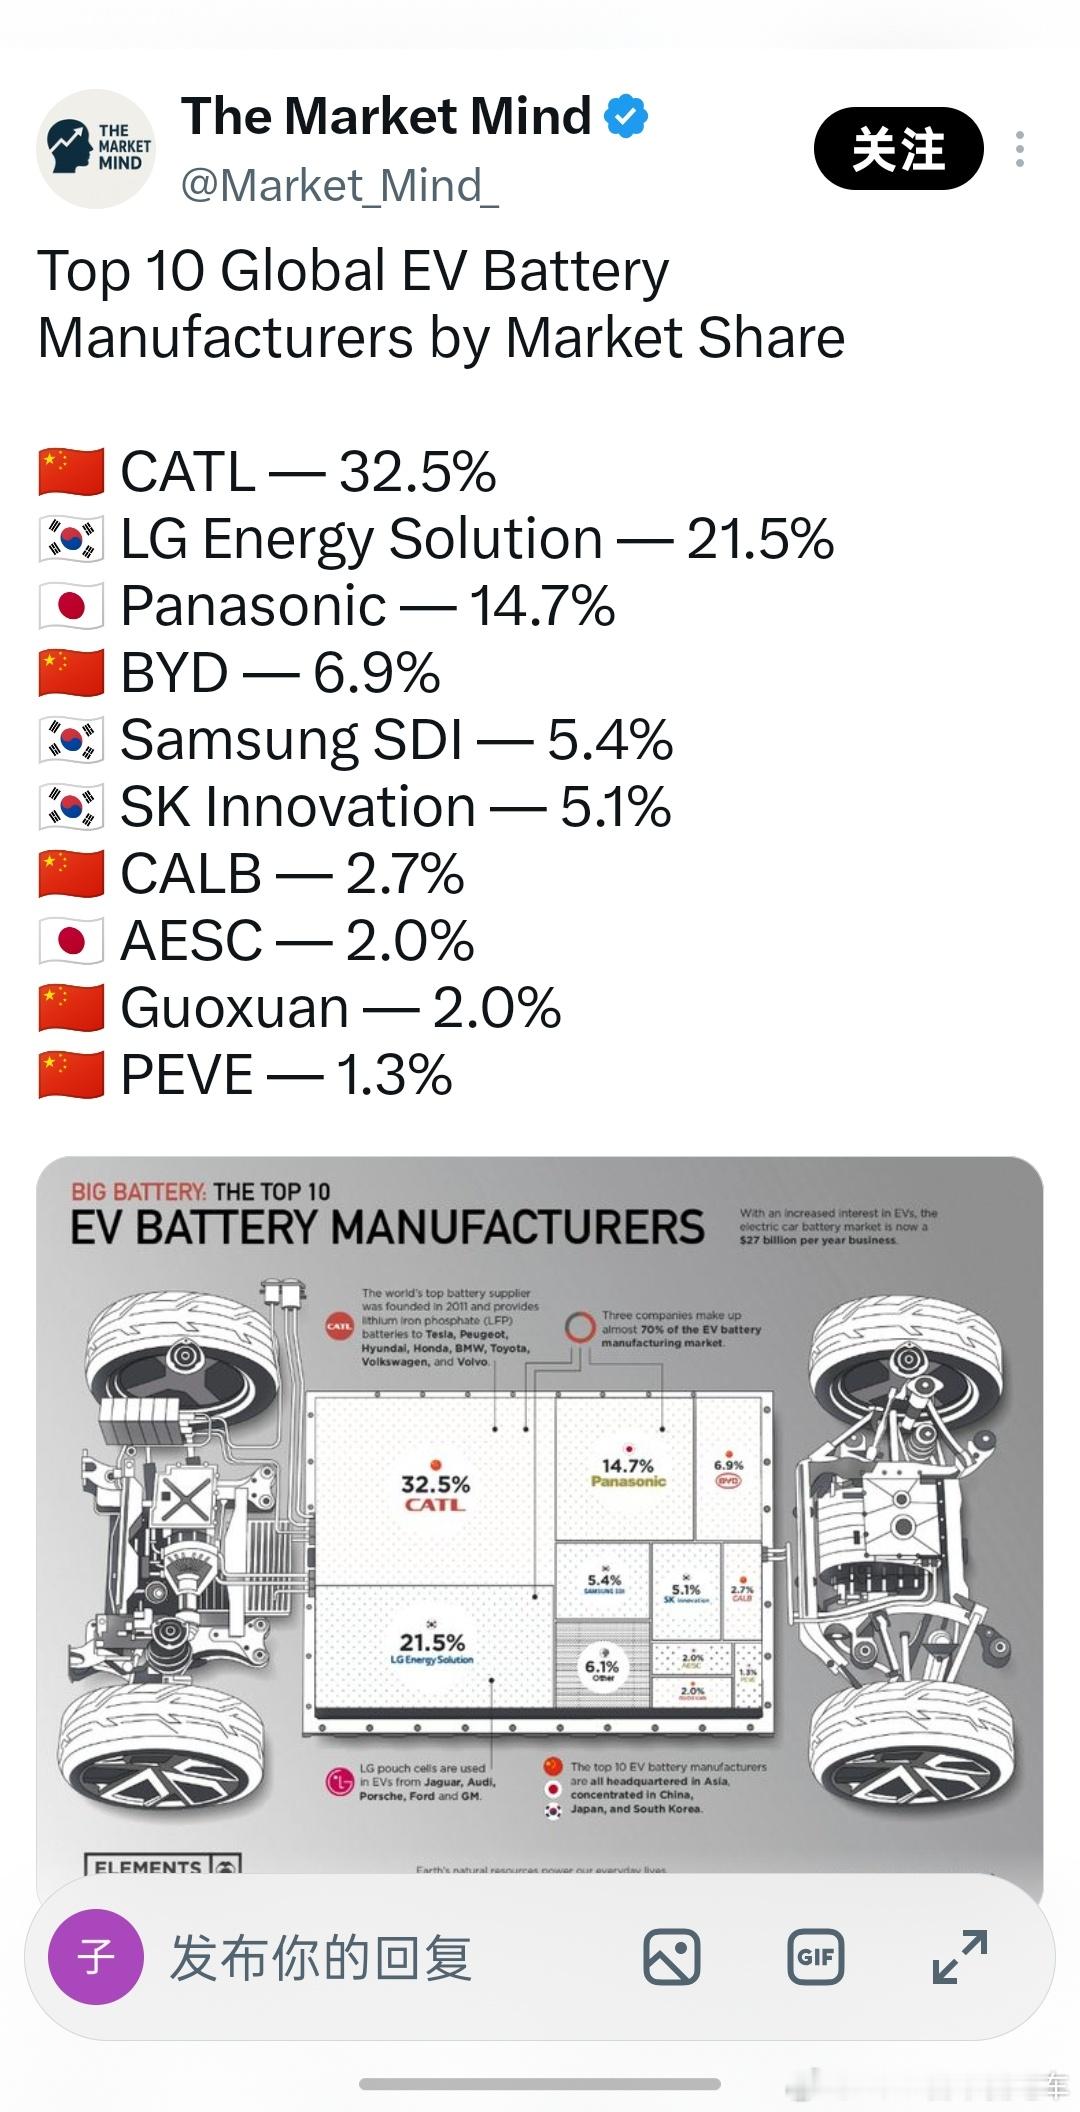
2026年上半年,宁德时代全球装机量242.7 GWh,市场份额接近40%,净利润432亿,这哪里是一家"不受待见"的公司该有的成绩单。
问界引入二线供应商、小米推出龙甲电池、理想高调喊话自研,这一波操作表面上是"分手",实际上是一场蓄谋已久的供应链卡位战。
真正的问题从来不是宁德电池好不好,而是好得太贵,贵得车企活不下去。
过去几年电池产能紧张的时候,谈判桌上宁德说了算。
车企要货,老老实实排队;要降价,对不起,没有。
这种强势不是傲慢,是真实的市场地位决定的。
但行业进入价格战之后,整车利润被打到地板上,车企才发现一件很残酷的事情:卖一台车赚的钱,有相当一部分还是进了电池厂的口袋。
这口气,越来越难咽。
所以车企搞自研、引入备选供应商,与其说是"抛弃宁德",不如说是在重建谈判筹码。
手里只有一张牌的时候,上桌就是弱者;多备几张牌,才能坐着跟对方谈。
这是制造业最基本的供应链逻辑,和情绪没关系,和生意有关。
但这里有一个被大多数人忽略的反向逻辑,值得认真想一想。
车企越是高喊"去宁德化",宁德的技术壁垒反而越清晰。
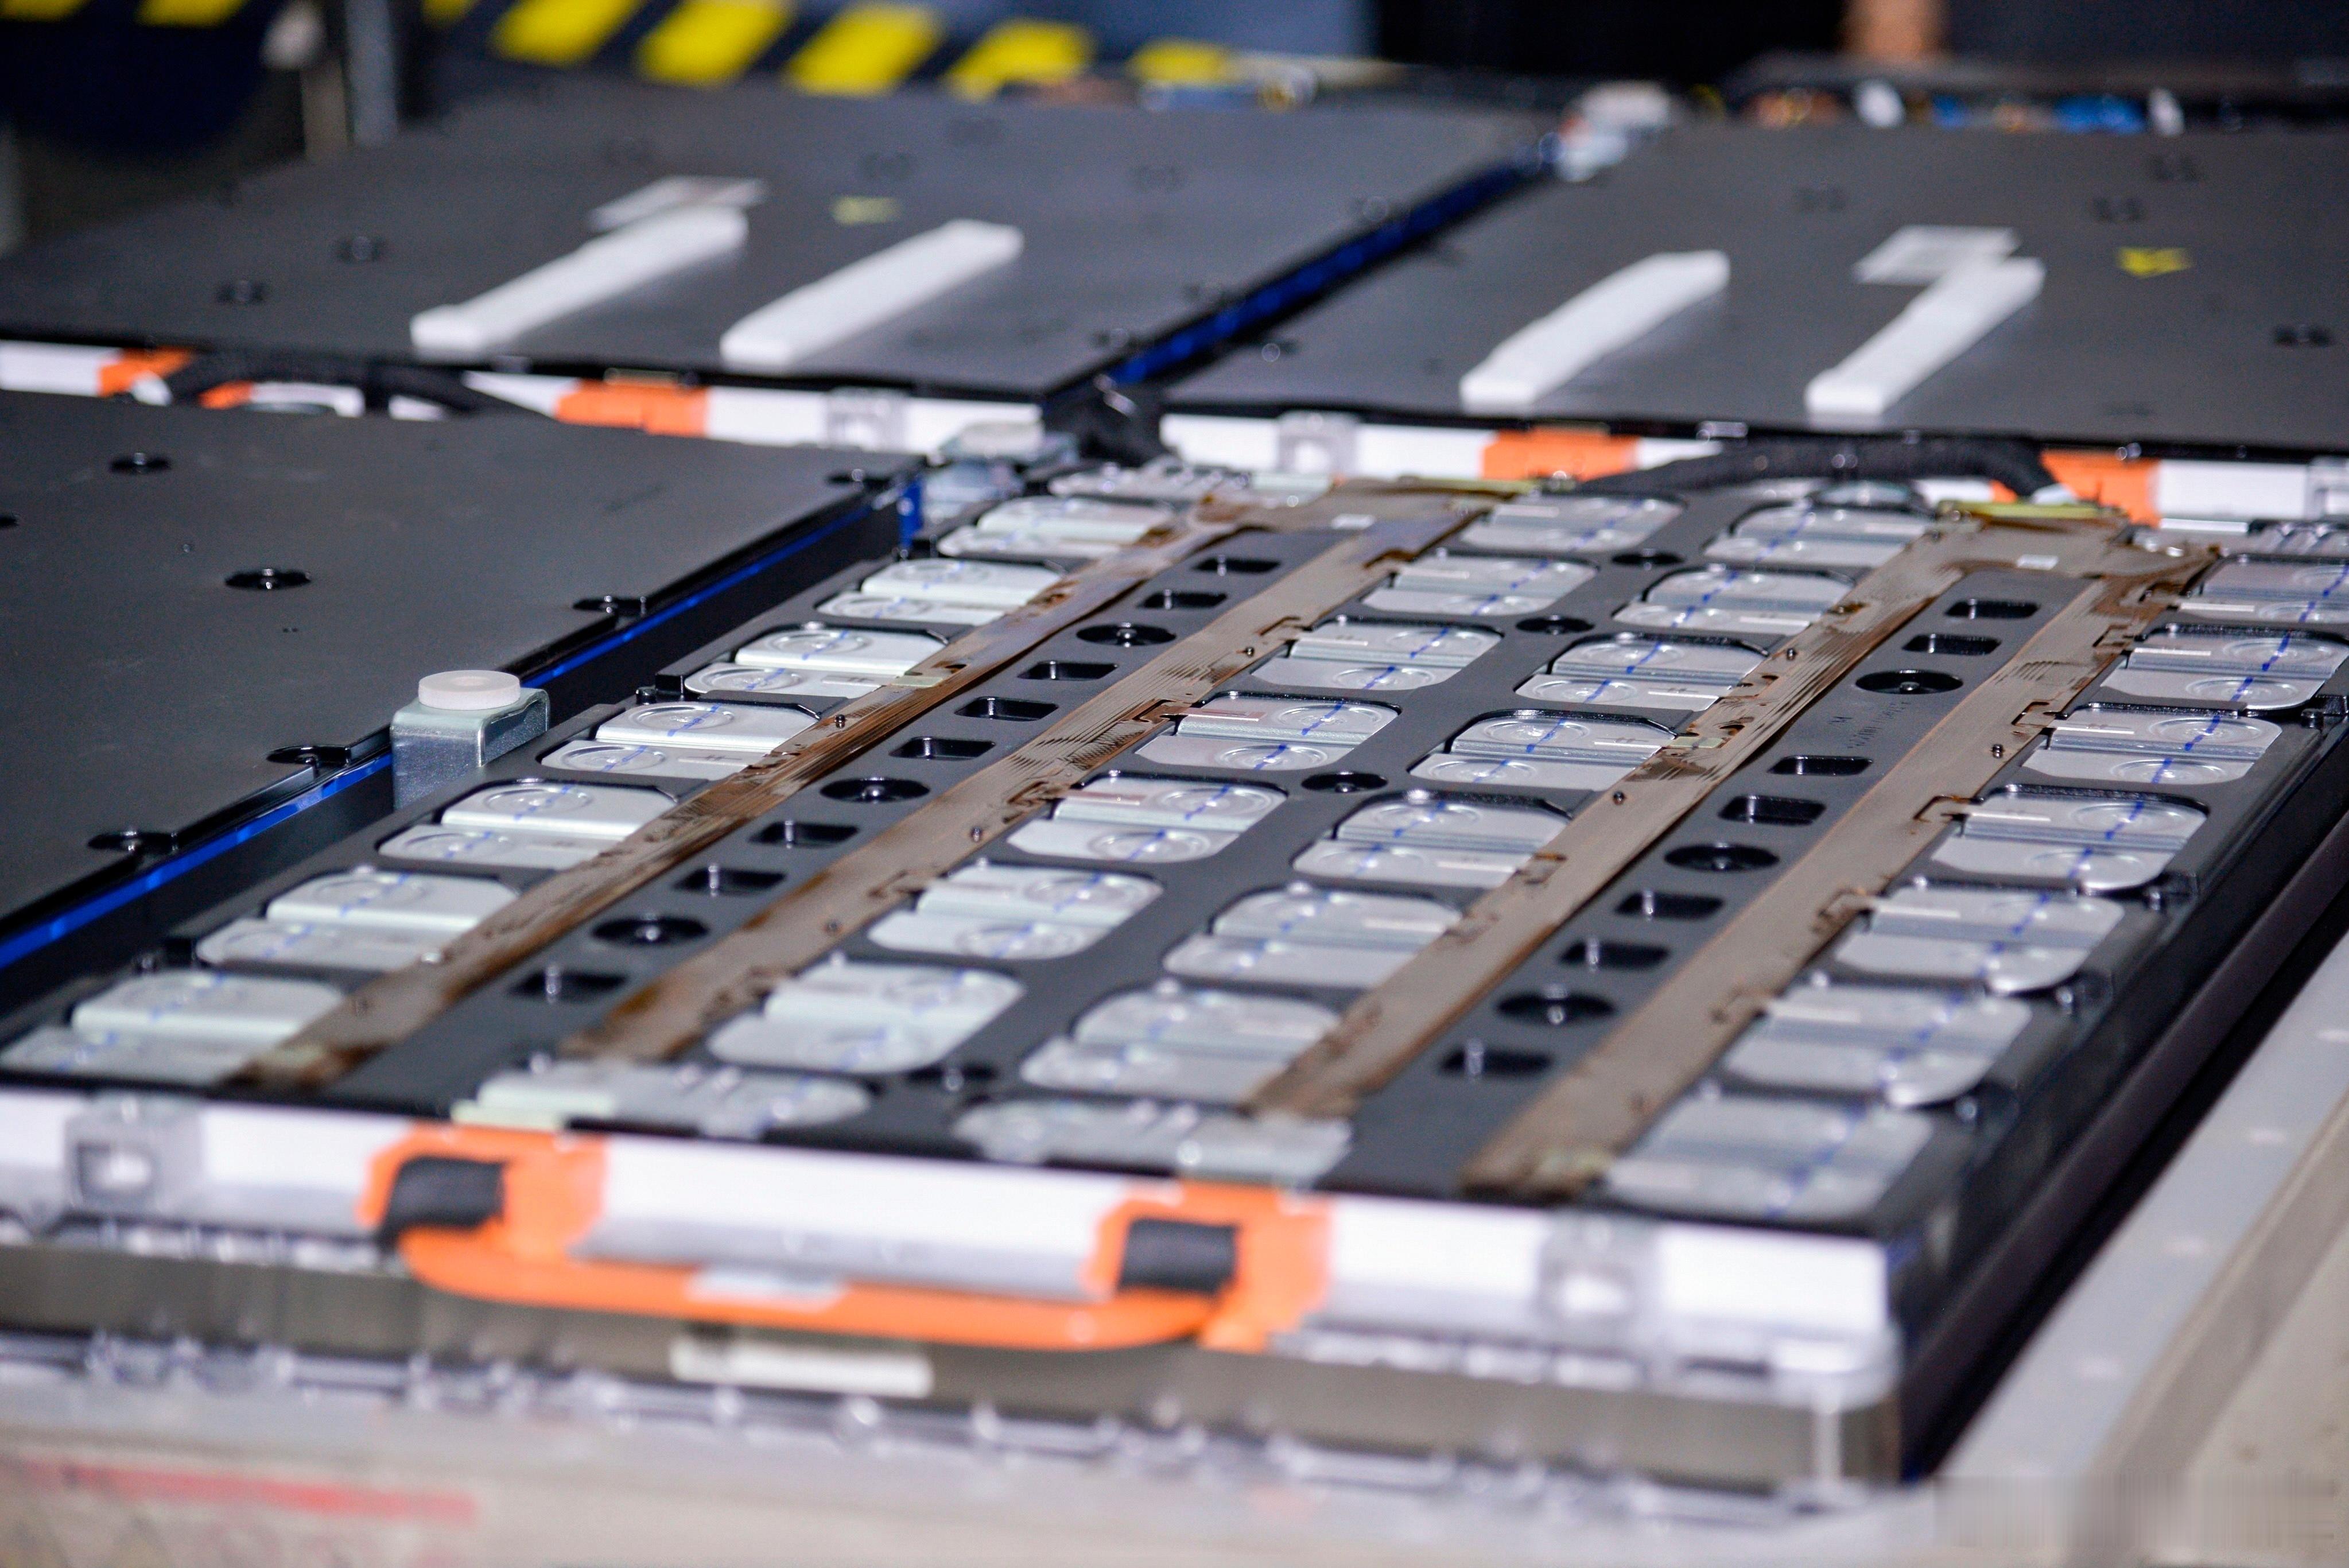
宁德全固态电池中试线已经在合肥投产,实验室电芯能量密度达到500Wh/kg,计划2027年小批量装车。
而那些喊着自研电池的车企,造车才几年?
电池这东西,不是堆钱就能堆出来的,背后是十几年的材料、工艺、安全数据的沉淀。
车企自研电池,短期更像是一张谈判用的牌,而不是真正能取代宁德的底气。
说白了,宁德现在面对的困境不是技术失守,而是商业模式被动。
毛利率在下滑,消费税在加压,二线厂商在蚕食储能份额,这些压力叠在一起,才是真正的麻烦。
一家公司最危险的处境,从来不是被对手打败,而是被整个生态系统集体孤立。
对普通买车的人来说,这场博弈其实是好事。
电池赛道多几个玩家互相咬,成本只会往下走,新车价格天花板会被不断突破。
但也要留个心眼,新品牌的电池,安全性和寿命都需要时间验证,不能只看发布会上的数字。
宁王的时代没有结束,但一家独大、闭眼收钱的好日子,确实到头了。
新能源这个赛道,从来就没有永远的王者,只有永远在变的格局。
你觉得,接下来谁会是最终活下来的那个?