无锡的王师傅这个月去银行转一笔三年前的大额存单,柜员报出新利息,他以为听错了:一点六,比当年的三点四少了一多半。
王师傅这笔钱二十万,三年前存的时候一年利息六千多;如今再存三年,一年三千出头,整整少了一半。
他算了笔细账:二十万,三点四的年份一年六千八,一点六的年份三千二,一年差三千六,三年下来差一万多。
他站柜台前算了半天,有点转不过弯。
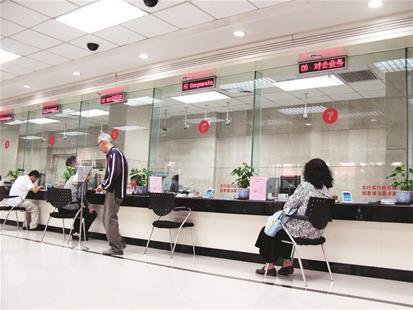
银行大厅里坐着不少人,一问,十有八九是来转存、问利息的,多半是上了年纪的。
这两年存钱的人,都有这个感受:利息是一年不如一年。
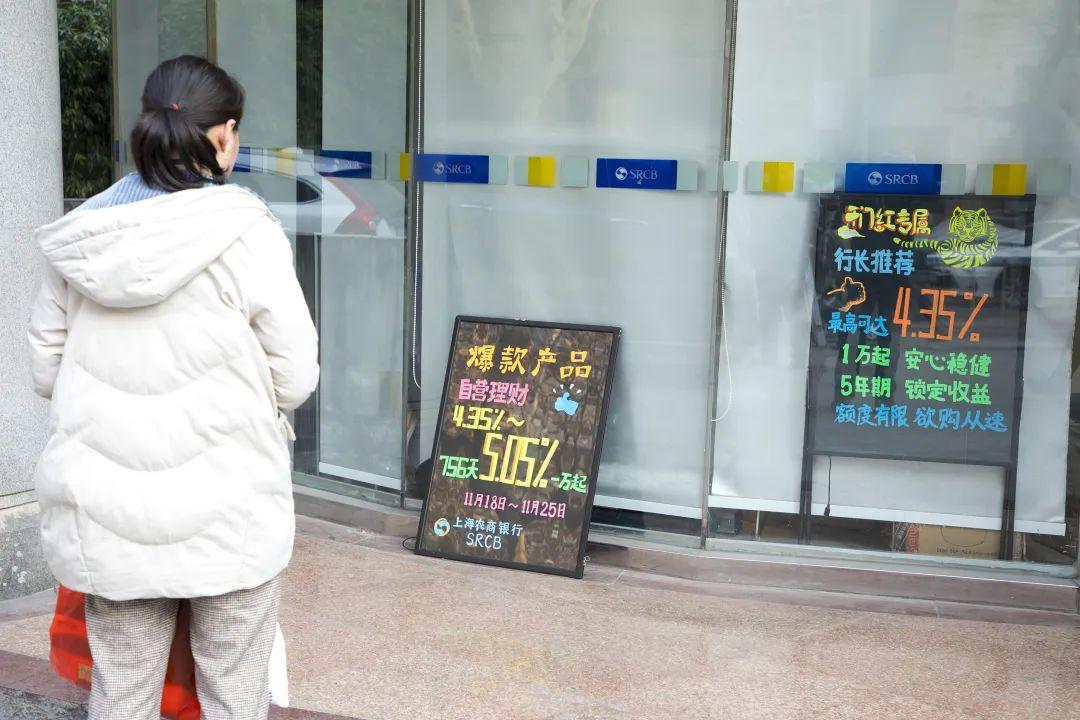
三年期定存,大行普遍一点几,中小银行稍高些,也很少超过两个点;大额存单二十万起,有的门槛抬到三十万、一百万,额度一放出来就抢光,手机银行得定点蹲守,不少网点干脆下架了长期产品。
搁前几年,三点几、四点几的存款随处可见。2026年这批高息存款集中到期,很多人一续存才发现,躺赚的日子没了。
还有个怪现象,个别银行短期利息比长期还高。银行自己也不想要长期、高息的存款,宁肯让你存短的。
银行为什么把利息压这么低?
一句话,银行也不容易。贷款利息在降,房贷利率一降再降,银行收上来的利息少了,给储户的利息自然跟着降。
王师傅追着问有没有利息高点的,柜员直摇头,说全行都这个价,高息的早没了。
钱还得存,尤其是上了年纪的,本金安全比什么都要紧。可利息这么低,钱该往哪放,大伙都在琢磨。
有人去抢国债,储蓄国债利息稍高,发行当天秒光,老人专门让儿女守着手机帮忙抢;有人分成几笔存,盯着中小银行的活动;也有人拿一部分买黄金、买稳健理财,图个鸡蛋不放在一个篮子里。
这里头坑也不少。理财不保本,净值会跌,别光看收益;号称高息、稳赚、内部渠道的,多半是骗局,盯着的是你本金。存钱也得认准正规银行,别图高息把钱往没影的地方送。
对普通人来说,得先想明白自己要什么。求稳,就接受低一点的利息,保住本金是头一位;想多挣点,就得担风险,量力而行,别把养老钱、救命钱一股脑投进去。
王师傅最后还是把钱续存了,他讲,利息少是少,好歹钱还在,夜里睡得着。
出门时柜员提醒,下次国债发行可以早点来,王师傅点点头,打算让闺女也帮着盯着。
这就是普通人的账本。利息再低,本金安全这根弦,不能松。