银行存款走势已然明朗?明后两年,存款超 50 万的家庭,千万别忘 3 件事。
先看一组央行刚公布的数字,截至 2026 年 8 月末,人民币住户存款余额已经突破 175 万亿,前 8 个月就增加了 6.99 万亿,相当于每个月都有近 9000 亿资金往银行里涌。
不得不说,经历了这几年的市场波动,大家的风险偏好是真的降下来了,手里有钱先存银行,成了绝大多数家庭的默认选择。
而放眼全球,美联储加息周期已经走到尾声,市场普遍预计 2027 到 2028 年将进入持续降息通道,国内的存款利率也早已进入下行区间,不管你接不接受,低利率时代就是板上钉钉的事,银行存款的大局,其实已经定了。
在这样的大背景下,手里存款超过 50 万的家庭,反而要多留个心眼。
别觉得钱存银行就百分百万事大吉,也别为了多赚点利息乱操作,明后年这 3 件事,一定要记牢。
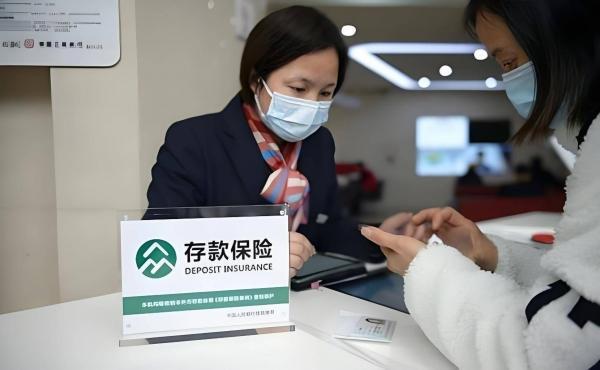
第一件事,别把所有存款都放在同一家银行,50 万的存款保险红线一定要守住。
很多人嫌麻烦,觉得大银行不会出事,就把几十万甚至上百万都存在一张卡里,其实这是在给自己埋隐患。
根据现行的《存款保险条例》,同一存款人在同一家投保机构里,所有账户的本金加利息合计,最高只赔付 50 万。
也就是说,真要是银行出了风险,50 万以内的部分国家兜底,一分不少给你;超过的部分,就得等银行清算财产后按比例受偿,能拿回多少可就不一定了。
前几年美国硅谷银行暴雷的时候,不少存款超过保险限额的储户折腾了好几个月才拿回全部本金,就是活生生的例子。
有人会说,国内的银行哪能随便出事,话是没错,但制度摆在这,多花十分钟开两张卡,分散到两三家不同的银行,尤其是优先选国有大行和头部股份制银行,相当于给你的钱多上了一道保险,稳上加稳,何乐而不为?
尤其是明后年银行净息差持续承压,中小银行的经营分化会越来越大,没必要拿本金去赌那点额外的利息。
第二件事,别盲目追高息存款,天上掉的馅饼,大概率是陷阱。
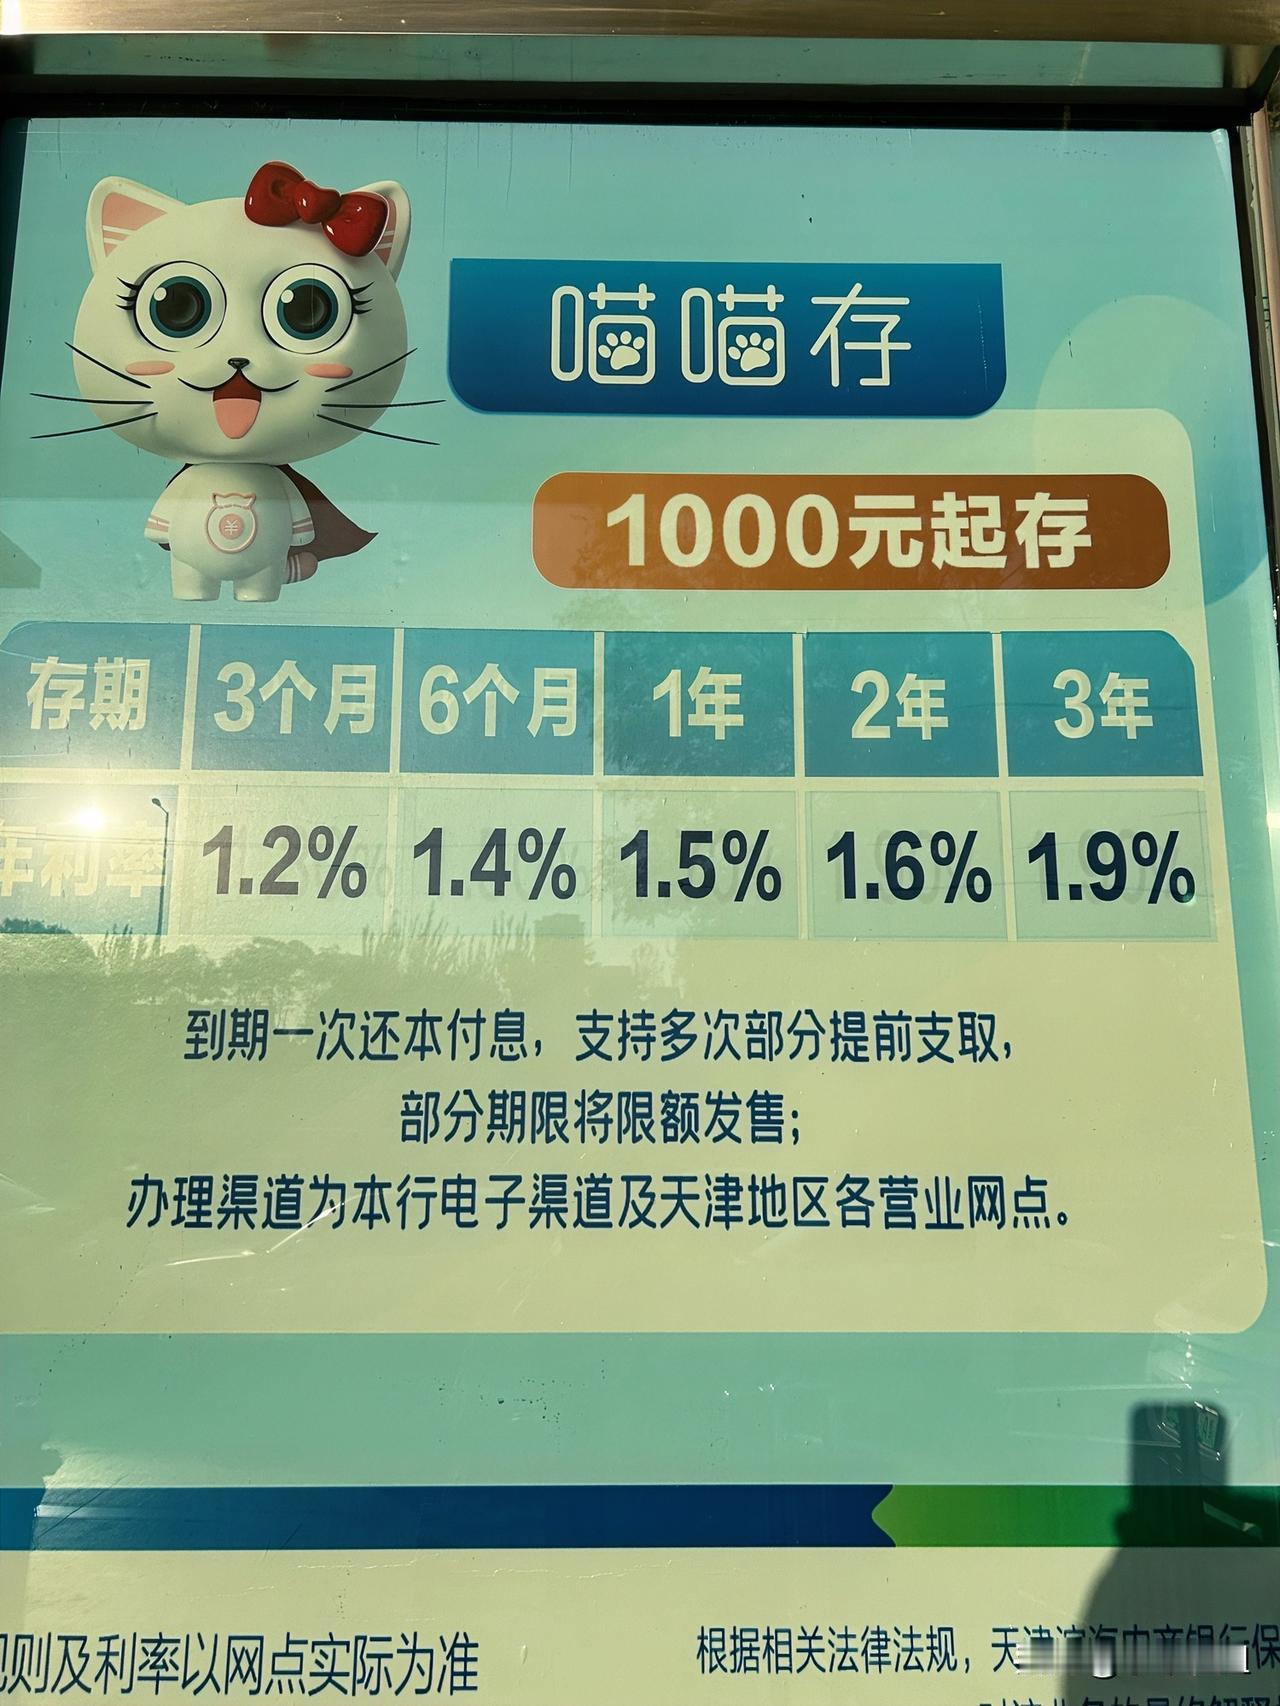
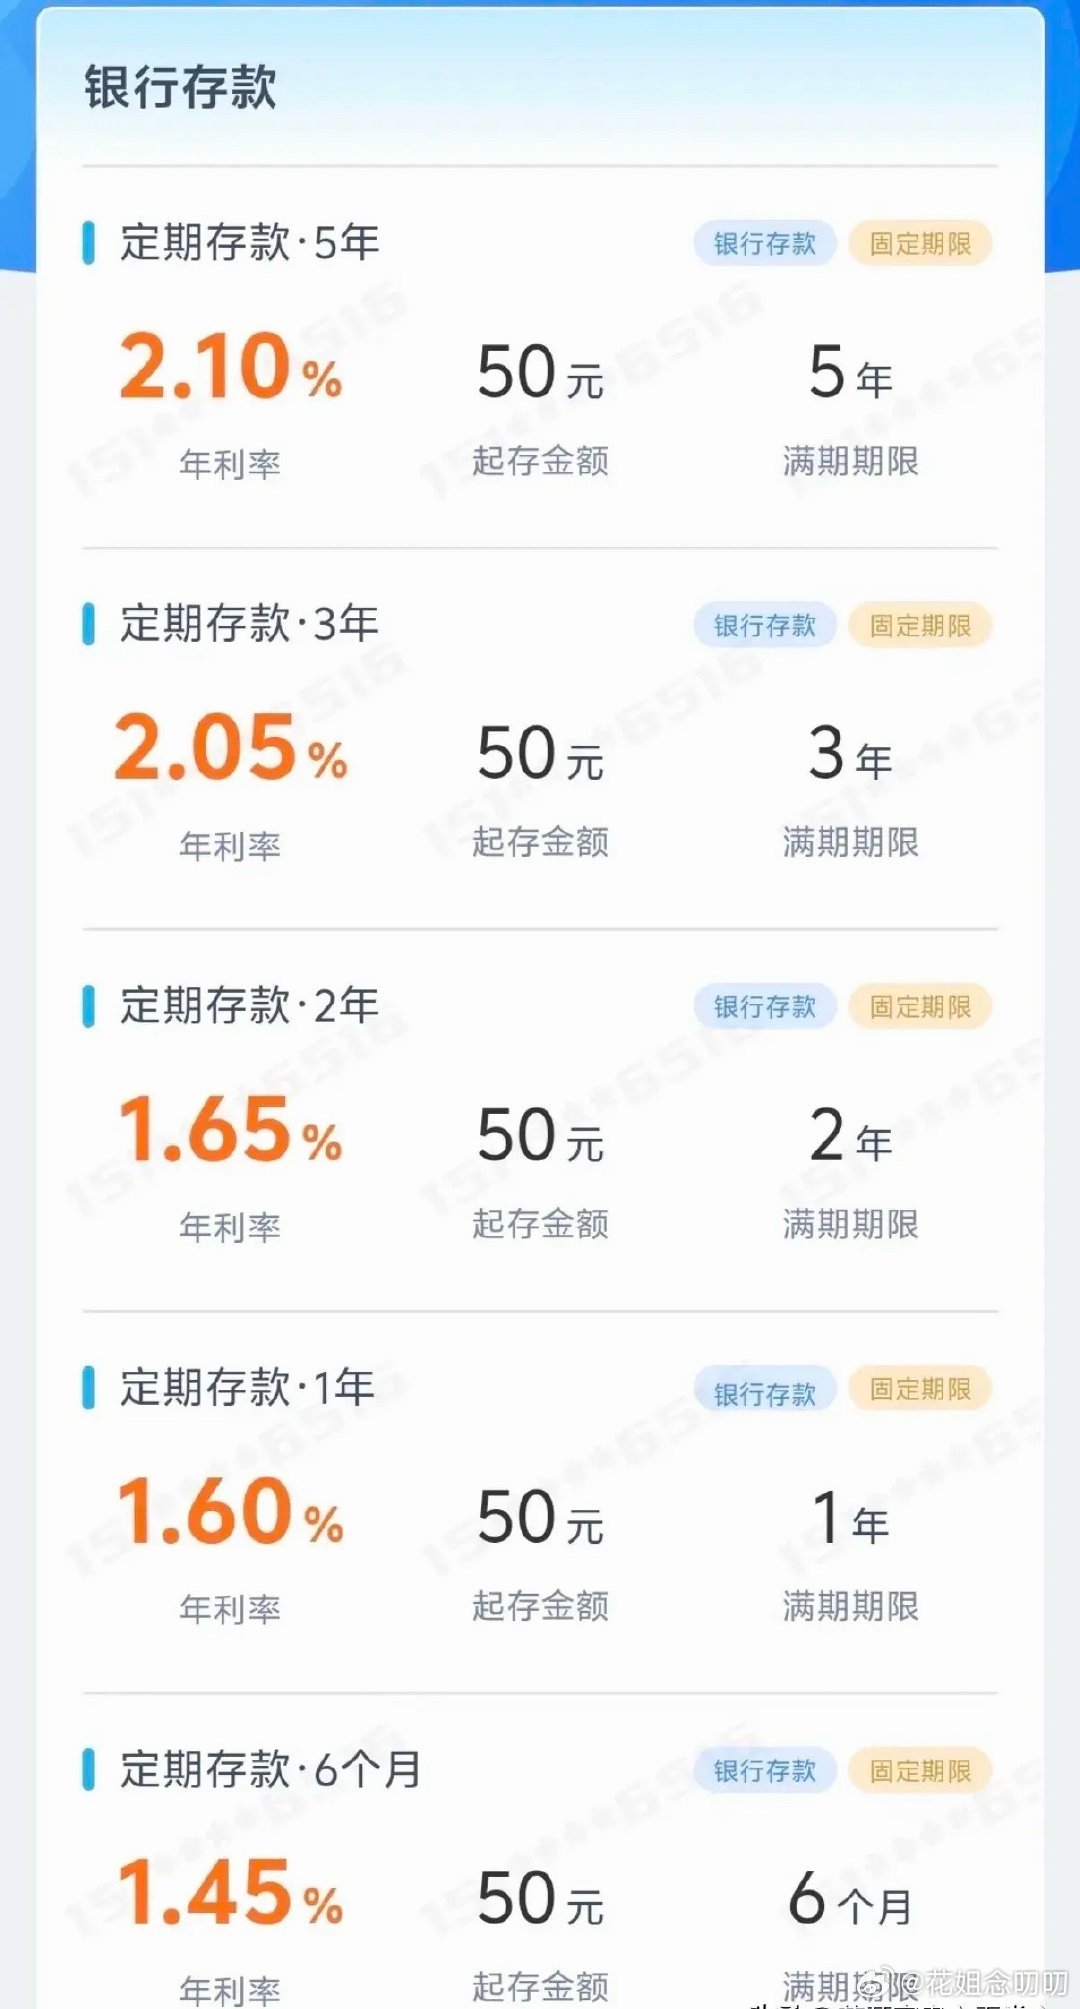
现在整体利率往下走,国有大行 3 年期定期存款利率普遍在 1.5% 左右,5 年期也才 1.6%,这时候要是看到哪家银行敢开出 2% 以上的利率,你先别急着高兴,先好好看看产品说明。
最近确实有部分地方中小银行上调了存款利率,但幅度大多也就 10 到 30 个基点,而且基本都是阶段性、区域性的揽储活动,要么有存款门槛,要么限制存期,根本不是长期都有。
还有些所谓的 “高息存款”,其实是结构性存款,挂钩着汇率、指数这类衍生品,看着收益上限高,实际能不能拿到全看市场行情,本质上根本不是保本的存款。
明后年利率还会继续下行,揽储压力大的银行只会越来越多,难免会有机构打着高息的幌子吸引储户,大家一定要擦亮眼睛,别为了一年多几千块的利息,把几十万本金置于风险之中,真踩了坑,哭都来不及。
第三件事,别一股脑全存长期定期,死存钱反而容易吃亏。
很多人一看利率越来越低,就想着赶紧存个 5 年定期,把利率锁定,生怕以后再降。
但你仔细算算,现在国有大行 5 年期利率只比 3 年期高 0.05 个百分点,10 万块钱存满 5 年,也就多赚 250 块,却要把钱锁 5 年,中间要是急用钱,提前支取就按活期利率算,一下子损失好几千利息,实在不划算。
明后年的经济环境变数还很多,与其把钱全部钉死在长期存款里,不如做做期限搭配,比如 1 年、2 年、3 年期的各存一部分,每年都有到期的钱,既能兼顾流动性,也能享受当下的利率。
如果风险承受能力稍微强一点,也可以拿小部分资金买点国债、货币基金这类低风险产品,收益不比存款差,流动性还好得多。
说白了,存钱是为了稳,但稳不代表死板,合理搭配才能既保本金,又不让钱越存越贬值。
说到底,明后年存款的核心逻辑就一个字:稳。
50 万不是一个小数目,是很多家庭攒了半辈子的家底,别因为一时疏忽或者贪小便宜吃大亏。
守住分散存放的底线,拒绝高息的诱惑,灵活搭配存期,这三件事看起来简单,真能做到的人却不多。
毕竟守好钱袋子,从来都比赚快钱更重要。