欧盟对华逆差扩大34%,对美逆差也在增加。 欧盟二季度对中国的经常账户逆差达到666亿欧元,去年同期为497亿欧元,扩大约34%;对美国逆差由250亿增至303亿欧元。与此同时,欧盟对英国保持898亿欧元顺差,对瑞士和加拿大分别有239亿和129亿欧元顺差。
欧洲现在有一本很有意思的账。
一边是对英国接近900亿欧元的经常账户顺差,一边却同时对中国和美国出现大额逆差。把这些数字放在一起看,会发现真正值得关注的已经不是“欧洲到底有没有顺差”,而是欧洲赚的钱和花的钱,越来越集中在完全不同的市场和产业里。
欧盟统计局在2026年10月2日公布的二季度数据中显示,经季节调整后,欧盟经常账户整体仍有802亿欧元顺差,相当于欧盟GDP的1.6%。但这个数字比一季度的980亿欧元明显减少,也低于2025年同期的917亿欧元。
表面看,欧洲仍然是一个对外收入大于支出的经济体。可只要把总账拆开,情况马上变得复杂。
第二季度,欧盟对中国的经常账户逆差达到666亿欧元,2025年同期为497亿欧元。短短一年,多出169亿欧元,增幅大约34%。与此同时,对美国的逆差也从250亿欧元扩大到303亿欧元。
有意思的是,这两个逆差背后的形成方式并不一样。
欧洲对中国的问题,主要落在商品这一头。按照欧盟统计局的经常账户分项数据,第二季度欧盟对华商品账户逆差达到783亿欧元,比去年同期的612亿欧元明显扩大。但欧洲对华服务贸易反而有59亿欧元顺差。
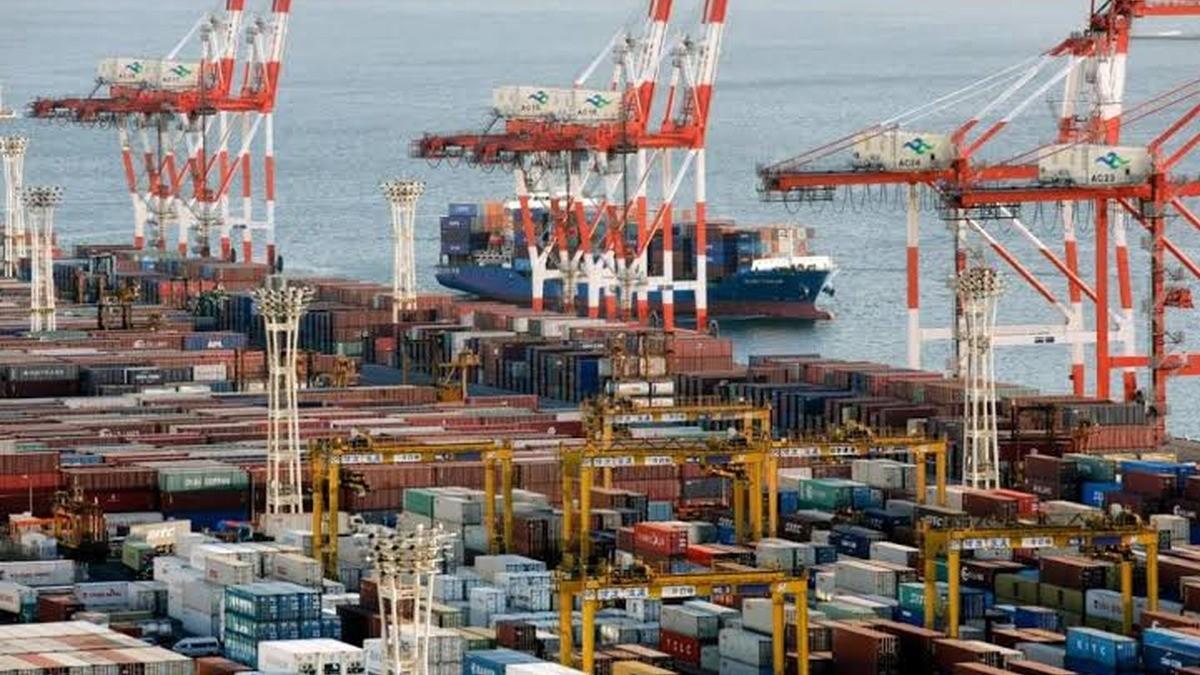
如果换成海关商品统计,反差更加直观。2026年第二季度,欧盟从中国进口商品1536亿欧元,中国占欧盟域外商品进口的21.9%;同期欧盟向中国出口503亿欧元。中国仍然是欧盟最大的商品进口来源地。
而且进口与出口的增速并不同步。
和2025年同期相比,欧盟从中国进口增长7.9%,对中国出口只增长2.8%。欧盟统计局进一步指出,2026年第二季度欧盟对华商品贸易逆差已经达到约1030亿欧元,是2022年第三季度以来的最高季度水平之一。
这说明欧洲对中国商品的需求并没有因为供应链调整而明显下降。电子设备、机械零部件以及大量工业中间品,依然深度嵌入欧洲企业的生产体系。
美国这一头却几乎是另一幅画面。
欧盟第二季度向美国出口商品1277亿欧元,从美国进口987亿欧元。只看海关货物,欧洲对美国仍有约290亿欧元顺差,而且美国依然是欧盟最大的商品出口市场。
但进入经常账户以后,结果完全反转。
按照欧盟统计局统一口径,二季度欧盟对美国商品账户仍有585亿欧元顺差,可服务贸易却出现492亿欧元逆差,比2025年同期的370亿欧元逆差进一步扩大。加上投资收益等其他项目后,最终形成303亿欧元经常账户逆差。
这个差别很重要。
货轮装着汽车、药品和机械离开欧洲港口,很容易被看见;欧洲企业向美国购买云计算、软件、金融和其他跨境服务,以及美资企业产生的部分收益流,却没有那么直观。可在国际收支表里,它们同样是真金白银。
所以,如果只拿欧美商品贸易数据来判断谁占便宜,很容易少算半本账。
再把镜头转向英国,结果又变了。欧盟二季度对英国经常账户顺差898亿欧元,比去年同期的746亿欧元继续扩大。其中商品账户顺差539亿欧元,服务账户还有215亿欧元顺差。英国实际上承担着欧盟重要的外部盈余来源角色。
欧盟对加拿大也保持129亿欧元顺差,对巴西有103亿欧元顺差。不过对瑞士的顺差虽然仍有239亿欧元,却已经明显低于去年同期的435亿欧元。
这恰恰说明,欧洲的对外收支不能只用一个“顺差经济体”来概括。
甚至连欧盟内部都差别很大。2026年第二季度,德国经常账户顺差达到450亿欧元,爱尔兰197亿欧元,荷兰169亿欧元;与此同时,法国出现65亿欧元逆差,罗马尼亚逆差78亿欧元,波兰逆差62亿欧元。
欧洲面对的问题因此不是一条直线,而更像几股力量同时在拉扯。
从现实情况看,未来判断欧洲经济是否有韧性,不能只问它还能不能保持顺差,更应该观察三件事:制造业出口是否继续有竞争力,能源和关键中间品进口成本能否稳定,以及欧洲服务业能不能获得更多全球收入。只要这三条线出现明显分化,就可能出现一种局面——欧洲整体账面仍然不差,但汽车、机械、化工甚至部分消费行业已经感受到完全不同的压力。对投资者和普通读者而言,这比单独追踪某个月出口涨跌,更能看清欧洲经济真正的变化方向。