最近去银行存钱,你会撞见一个堪称魔幻的画面。
手里攥着20万起步想买大额存单的大户,硬是没干过兜里只揣了50块钱存普通定期的散户。某大行的电子牌价上挂得清清楚楚:3个月期的大额存单利息,反而比同期限的普通定期还要低上一截。
门槛拉高了,给的钱反而少了。这事搁在三年前,说出来都没人信。
但这正是眼下真实的行情。据近期行业资讯披露,步入2026年下半年,银行柜台前的老规矩正被彻底掀翻。
你走到玻璃窗前,拍出一笔闲钱,开口就说要存个五年死期。柜员大概率会默默把宣传页翻个面,笔尖重重地戳在三年期的那一栏,劝你往短了存。
为什么?因为现在的规矩变了。
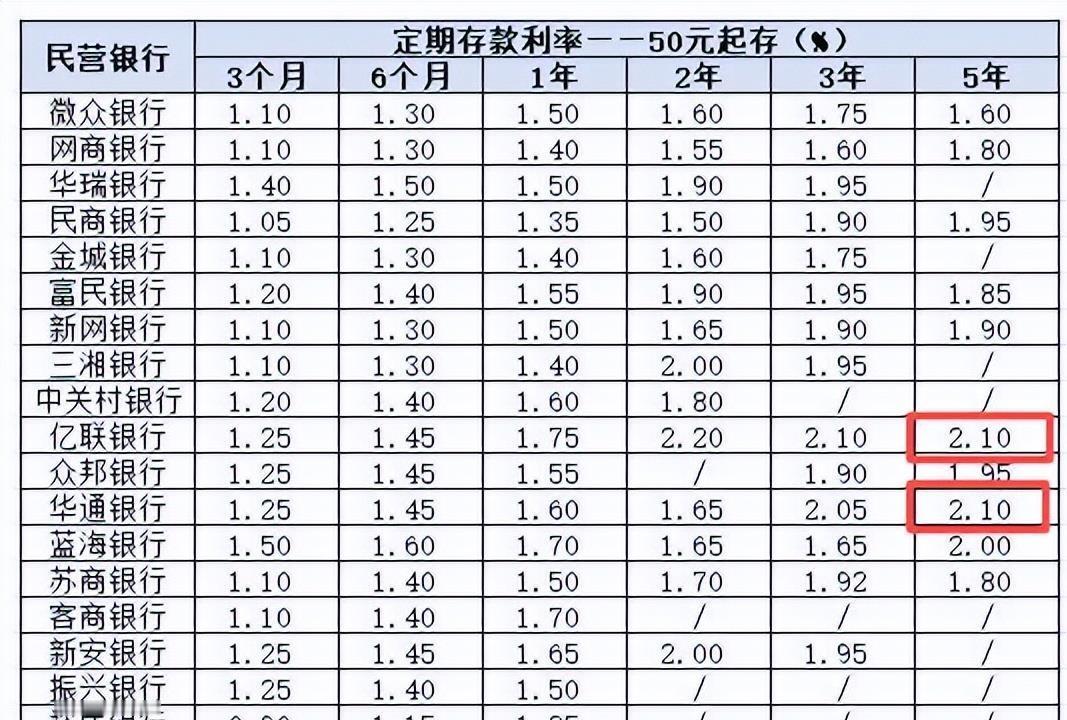
存五年的利息,居然比存三年的还要低。在不少地方村镇银行的门头水牌上,长期定存的利息硬生生跌穿了底线。存的时间越长,单子上打出来的利息反而越干瘪。过去储户们信奉的“锁死长期吃高息”,直接变成了一道送分题。
柜台后面的账本,算得比谁都现实。
以前,大额存单是各家网点拉客的“吸金兽”。现在呢?有的银行干脆把线上的长期大额存单撤得连影子都找不到了,剩下的几家大行,利息也早跟普通定期平起平坐,一点光环都不剩。
那些前期存进来的高息钱一到期,全被按着现下的低标准重新算账。银行给储户付利息的压力,肉眼可见地变轻了。
不收长钱,是因为银行也有不敢接的烫手山芋。他们心里早就盘算过,以后这利率八成还得接着往下跌。要是现在用高价收了你五年的长钱,将来他们再把钱放出去借给别人时,利息更低,那自己就得做赔本买卖。
所以,这套“时间越长利息越低”的反常操作,其实就是银行在明晃晃地下逐客令:别存太长,我不想要你的长钱。
有意思的是,大银行在拼命给储户“减负”,小银行却在四处划拉钱。
一边是国有大行把长期利息降了又降,另一边,一些民营银行、县城农商行却在逆着风悄悄把利息往上抬。大行嫌包袱太沉往外推,小行四处找水喝拼命往里拽。一条街上的两家网点,硬生生活出了截然不同的做派。
但不管怎么折腾,大势早定了。上面直接立了规矩,白纸黑字把那些私底下给高利息拉客的暗门给封死了。
以前那种凭着本金厚、存得久,就能在网点里拿个特殊高价的好日子,一去不复返。现在去存钱,你能拿到多少利息,全看银行手头缺哪种钱。
动辄年化好几点的黄金时代已经收场。眼下手里攥着闲钱,你是宁可看着利息变薄也要死死守住银行这道大门,还是打算把钱拆成几份去别的地方碰碰运气?