美国怕了,日本也怕了,欧盟同样怕了,所有曾经肆意挑衅中国的国家,如今都开始真正忌惮中国!过去总有人反复挑衅、层层紧逼,而中国始终坚持“打得一拳开,免得百拳来”的道理,一旦真正出手反制,这些国家往往马上收起锋芒、重新掂量分量。可真正让他们坐不住的,已不只是中国会反击,而是谁正在掌握下一轮产业规则。
表面上看,西方每出一招,中国就回一拳,像是被动接招,但真正的要害是:当中国开始主导标准制定,反制就不再是“还手”,而是“立规矩”。
从中国动手到西方喊疼,中间隔了多久?有时候连一天都不到。
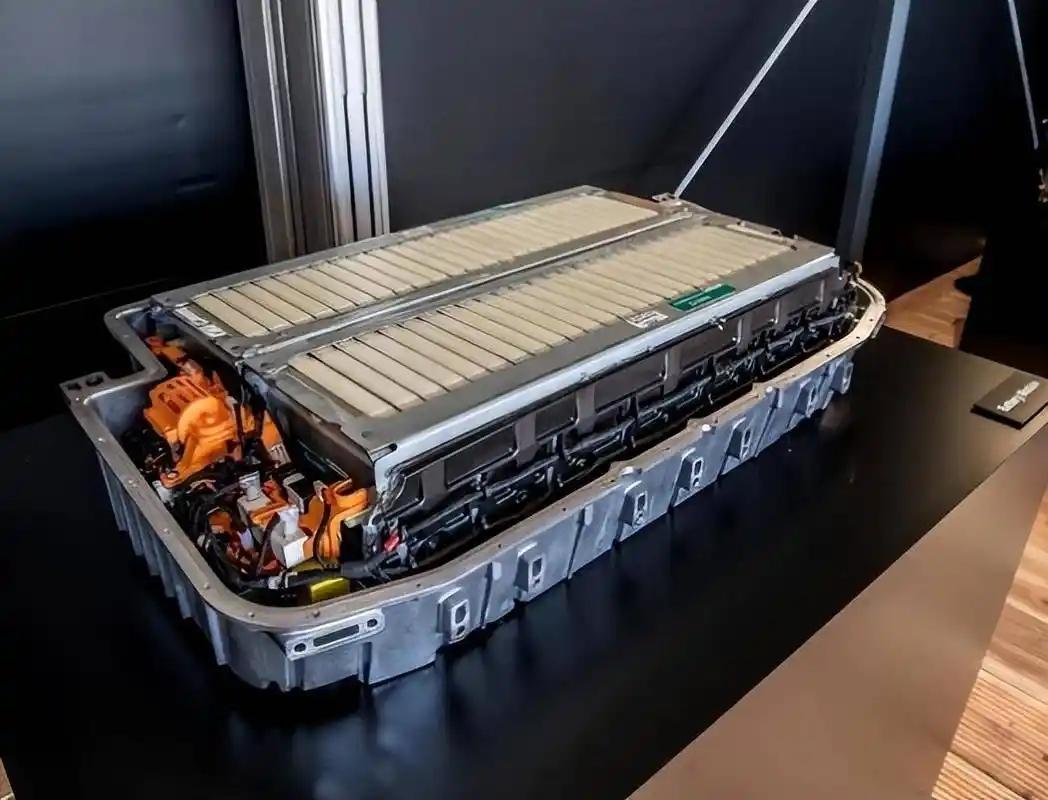
2026年9月,工信部公开征求动力电池回收利用标准意见,目标是到2030年制修订国家标准50项以上,覆盖全产业链、全生命周期。几乎同一时间,中国牵头提出的固态电池首个国际标准在国际电工委员会成功立项。
固态电池被普遍视为下一代电动车的核心技术,2027年被视为量产关键节点,这个标准由中国专家担任起草负责人,法国、韩国、日本跟着一起定。
中国电池材料出货量占全球七成以上,动力电池装车量占全球六成,标准一旦落地,全球车企和电池厂要按中国定的尺子来测试、来验证,以前是别人写规则我们跟着跑,现在反过来了。
日本车企什么反应?看看丰田的例子就明白了,丰田执行董事中岛裕树2026年7月在东京车展上宣布“三年内反超中国”的时候,台下日本记者追问了一句:这电池符合中国市场准入标准吗?中岛停了一下,说“我们正在积极研究各国的法规要求”。
“正在研究”——三个字,把日本车企的真实处境说透了。
国标2026年7月1日生效,全固态的定义被钉死在“液态电解液含量低于5%”这条线上,日本押注的硫化物路线,恰恰卡在针刺测试和热失控蔓延这两项硬指标上,检测数据过不了关,连“全固态”三个字都印不上包装。
那日本专家为什么还坐在IEC会议室里,跟中国牵头的标准组一起“共同参与制定”?
因为不参与,连说话的机会都没有,中国电池材料出货量占全球七成,动力电池装车量占六成。标准一旦由中国牵头定下来,日本车企要么按中国尺子改产品,要么被挡在市场外面。
坐在会议室里,至少还能在测试细节上争一争;不坐进去,连争的资格都拿不到。
所以中岛那句“正在研究”后面藏着一层没说完的话:我们不是来参与规则的,是来确保规则不把我们排除在外的。
日本专家的尴尬,恰恰印证了规则制定权转移的分量,反观另一条线,中国在9月进一步扩大了稀土出口管制,新增五种元素,覆盖范围延伸到“外国公司使用中国设备或材料生产的含稀土产品”——哪怕交易里没有中国企业,也得申请中国出口许可证。
这套规则的逻辑,跟美国管制半导体出口如出一辙,只是角色换了,中国生产全球超过90%的加工稀土和稀土磁体,从电动车到军用雷达都离不开这些东西,规则不再是西方单方面写,而是中国也能写,并且写完了别人得跟着走。
为了打破“被动接招”的惯性,中国的布局方向很清楚:法律上,反外国制裁法、阻断办法、司法认定构成“三位一体”的闭环,决策链条缩短到“小时级”。
机制上,从欧盟列单到中方公告生效,中间不到24小时,产业上,欧盟列出的34种关键原材料中,17种高度依赖中国,其中8种已在管制范围内,目的只有一个——让每一次反制都同时输出一套规则,反制一次,规则就往前推一步。
当然,这并不意味着标准立项就等于技术全面领先,固态电池大规模商业化预计要到2030年以后,标准从立项到正式发布一般需要两到三年。
但这些标准能不能真正落地、全球企业愿不愿意跟,很大程度上取决于一个前提:中国在产业链上的位置够不够硬。位置够硬,规则才有分量。
从来不只是中国反制力度够不够的问题,更是谁在决定下一轮全球产业规则由谁书写的问题,谁手里攥着产能和标准,谁就攥着主动权。
信源:人民日报固态电池领域首个国际标准立项