8月份,多部委联手出了一套楼市政策,这释放了什么信号?
仔细看政策原文,会发现这套政策的核心,压根不是刺激大家买房,而是干了一件更狠的事——把风险从购房者和银行身上,搬回开发商身上。
怎么搬的?现房销售、竣工后才放贷、资金全额监管、贷款期限拉到40年。拆开来看,每一招都是在说同一句话:开发商,你得先扛风险。
过去20年房地产是怎么玩的?
开发商拿地,然后画个图纸就开始卖房,钱收回来了,再去拿下一块地,再画图纸再卖。
整个资金链就像走钢丝,越走越紧,越走越险。某大、某园为什么会暴雷?说白了,就是这个模式玩不下去了,到了总清算的时候。
在这个旧模式里,风险是怎么分配的?购房者承担了房子烂尾的风险,银行承担了贷款收不回来的风险。
反而是开发商最安全,钱先拿到手了,房子可以慢慢盖。这个模式的核心就是预售制——房子还没盖好,钱已经收了。
现在再看这次的政策,一条一条拆。
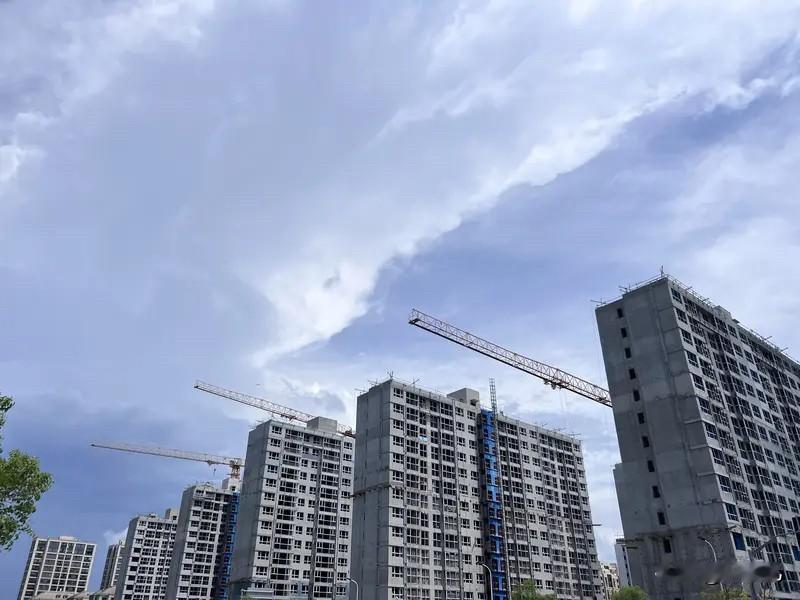
第一条,现房销售。新出让的土地,优先搞现房销售。预售的项目,也必须等主体结构封顶了才能卖。
第二条,资金监管。购房款全额存进监管账户,房子竣工验收之前,这笔钱动不了。
第三条,竣工后放款。现房项目的贷款,销售备案之后才放。预售项目的贷款,竣工备案之后才放。
第四条,开发贷主办银行制。一个项目对应一家银行,资金封闭管理。项目完工之前,房企不用还本金。
这几条翻译成人话就是:你没拿到房,银行不放款;房子没盖好,开发商动不了钱。
过去那种“房子还没到手,月供就已经开始还”的日子,彻底结束了。
那这事儿对普通人到底有啥影响?
先说利好的一面。第一,烂尾风险大幅下降。现房销售加上竣工后放款,再加上资金全额监管,这三重保险一上,想烂尾都难。
第二,月供压力确实能降一点。贷款期限从30年拉长到40年,同样贷那么多钱,每个月的月供能少还10%到15%。
第三,所见即所得。房子都盖好了,你去看,满意了再掏钱,不用再对着沙盘和效果图脑补了。
当然,也有一些需要注意的地方。
第一,新房供应可能会阶段性减少。现房销售意味着开发商得先自己垫钱把房子盖完才能卖,这一下就会淘汰掉一批资金实力不够的中小开发商。
第二,房价不会因为这个政策大涨。再说一遍,这套政策的目标不是刺激需求,是修复制度。
第三,二手房市场的竞争格局会变。以前二手房最大的卖点是“即买即住”,现在新房也现房销售了,这个优势就被削弱了。
说到底,这套政策的本质就一句话:把风险从购房者和金融机构身上,转移回最该承担风险的主体——开发商身上。
接下来会发生什么?高杠杆、快周转的房企会加速出清。没有足够的自有资金垫到现房,你就进不了牌桌了。
央企国企和财务稳健的头部民企会受益,因为他们扛得住现房销售期间的资金成本。
银行的风控逻辑也得变,从看主体信用转向看项目质量。
以后审批开发贷,不看你是某大还是某科,就看这个项目本身的现金流和资产质量。
所以,旧模式,是高杠杆、高周转、高预售,风险全压在购房者和银行身上。
新模式,是先盖好、再收钱、资金监管,风险搬回开发商身上。
对普通人来说,烂尾风险降了,月供压力降了,但新房供应可能阶段性减少。对行业来说,洗牌才刚开始,高杠杆房企会加速出清。
这套政策不是救市,是制度重构。过去是购房者先交钱、银行先放款、开发商慢慢盖,风险全在买房人身上。
现在是开发商先盖好、钱锁在监管账户、银行看竣工才放款——烂尾的逻辑,被釜底抽薪了。
房地产的金融属性,该退场了。居住属性,该回归了。