俄政府:2026年俄罗斯天然气对华平均价格将为每千立方米247.9美元
俄罗斯天然气现在真正缺的,不是资源,而是足够大的稳定市场。9月23日俄方最新经济预测把2026年天然气产量预期下调到6831亿立方米,欧洲管道气出口此前已经跌到几十年来低位。在这样的背景下,247.9美元这个对华年均价格就不能只当成一张报价单看,它背后其实是一张正在被重新绘制的俄罗斯能源出口地图。
因此,对华247.9美元的价格首先说明一件事:中国已经不是俄罗斯天然气出口体系里的补充市场,而是在逐步变成核心市场。俄方预算预测把2026年对华均价放在247.9美元,随后几年也基本围绕250美元上下波动,这意味着莫斯科已经开始按照长期、稳定、规模化的东方出口来安排未来收入,而不是把中国市场当成临时消化过剩产能的地方。
更关键的是,中国并不是在俄罗斯最强势的时候扩大买气,而是在俄方欧洲出口空间明显收窄之后谈长期生意。这一前一后的差别非常大。买卖天然气从来不是谁资源多谁就一定占主动,真正决定谈判位置的,是卖方还有多少替代客户,买方还有多少替代来源。今天这两项,中国手里的牌明显比十年前更多。
中国可以买俄罗斯天然气,也可以买中亚天然气,还可以从海上进口LNG,国内自产气也在增加。俄罗斯面对的情况却不同。欧洲市场收缩之后,几百亿立方米级别的新增天然气要找到同等规模、能够长期消化的买家,全球并没有多少选择。因此,中国市场的重要性上升,并不是宣传口号,而是由输气管道和消费规模共同决定的。
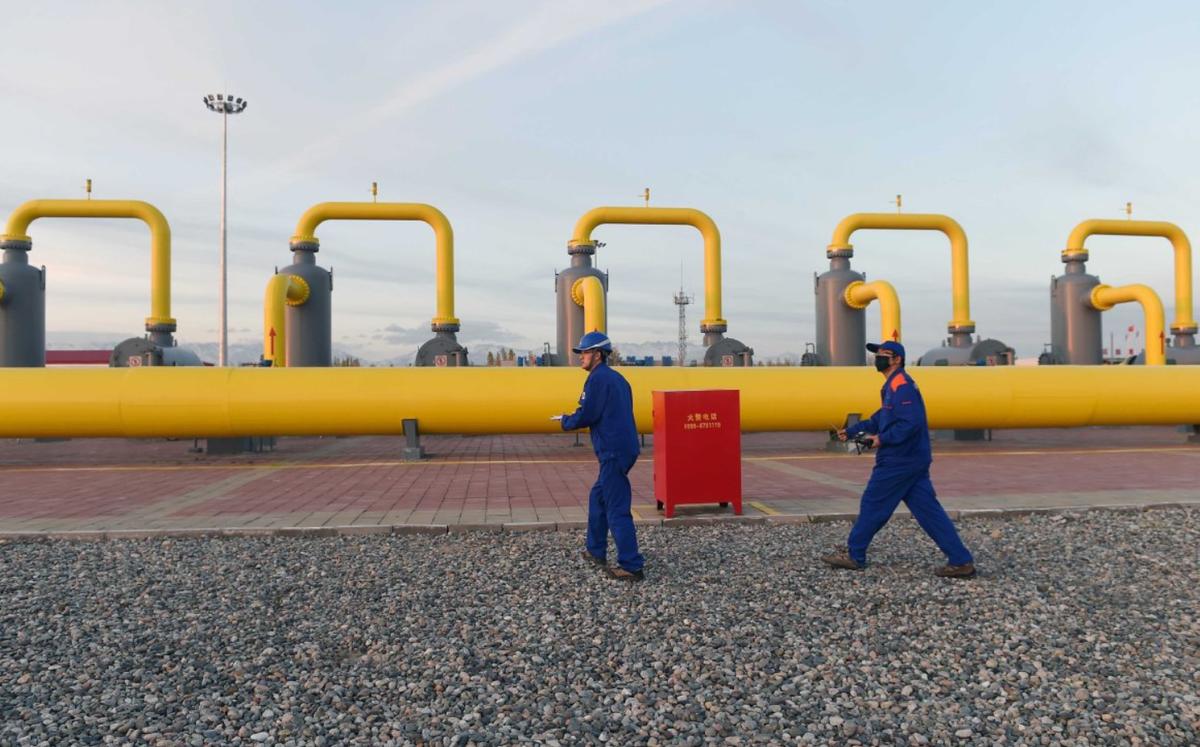
这也是为什么“西伯利亚力量”越来越值得看。俄气9月25日表示,2026年上半年经这条管道输往中国的天然气超过2025年同期。几年连起来看,增长不是偶然波动,而是持续扩量。
更有意思的是,2026年中国天然气进口并不是所有渠道都在增长。俄气自己也提到,上半年中国天然气进口总量出现下降,其中LNG下降更明显,但俄管道气对华供应反而继续增加。这个变化说明,在国际LNG价格波动、海运风险上升的时候,稳定的陆上管道气更容易获得需求。
今年9月的国际能源市场又给这种优势加了一层现实背景。伊朗相关冲突持续影响海湾能源运输,欧洲又在冬季前争抢LNG货源,国际天然气市场被业内判断仍处在偏紧状态。霍尔木兹海峡附近LNG船舶通行一度受到明显影响,欧洲还需要用更高价格吸引现货。对中国来说,能源安全此时就不能只算每吨多少钱,还得算航道风险。
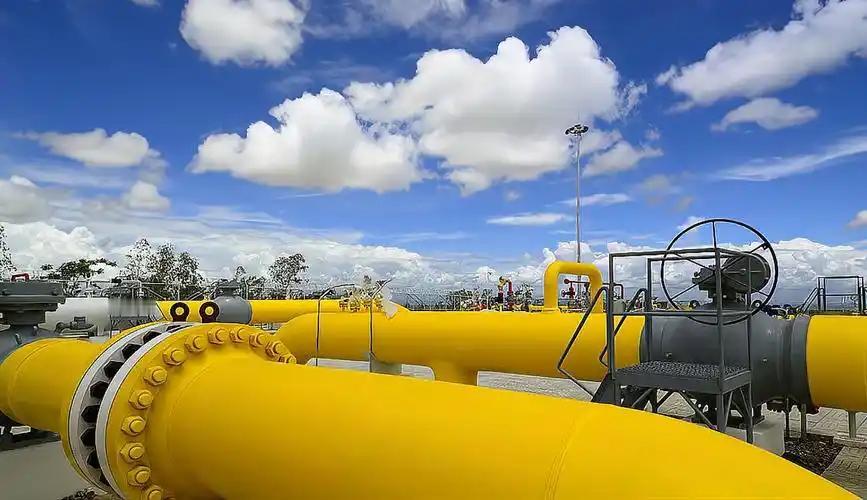
管道气最大的价值,也恰恰在这里。俄罗斯天然气通过陆路进入中国东北,不需要穿马六甲海峡,也不用经过霍尔木兹海峡,更不用跟欧洲买家在现货市场上临时竞价。国际局势越乱,这种陆上能源走廊的价值越容易被放大。247.9美元不是孤立形成的,它背后有运输方式、长期合同和地缘风险共同参与定价。
但中国没有必要因此把俄罗斯天然气神化。能源安全最忌讳的就是把一种依赖换成另一种依赖。中国真正有利的做法,是让俄罗斯、中亚、海运LNG和国内天然气同时存在,来源越多,谈判空间越大。俄罗斯天然气可以多买,但前提仍然是价格合适、供应稳定、合同条款对中国有利。
接下来更重要的一步,其实还不是已经运行的“西伯利亚力量”,而是新的输气线路。只要这些数字逐步落地,俄气对华出口规模还会继续上升。
另外一条容易被忽视的线路,是俄远东天然气项目。俄气今年6月表示,远东线路计划从2027年1月开始向中国供气。也就是说,从现在往后看,中国进口俄气不再只有一条大管道,而是可能形成东北、远东以及未来蒙古方向多条线路共同进入的格局。对中国来说,这比单纯讨论247.9美元更重要。
线路越多,也不代表俄罗斯就能随意抬价。恰恰相反,大型管道项目投入巨大,一旦建成就必须长期输气才能收回成本。中国作为终端大市场,在合同期限、采购量、价格公式和建设节奏上都会拥有更大的谈判空间。俄方希望尽快把资源变成稳定出口,中国则没有必要在项目节奏上跟着俄罗斯着急。
这就是中俄天然气合作里一个很现实的关系:双方都有需求,但需求强度并不完全一样。中国需要的是多元化能源供应,俄罗斯需要的是替代正在萎缩的欧洲市场。一个是在增加选项,一个是在寻找出口。只要这种结构不变,中国在大型新增天然气项目上的谈判位置就不会弱。