乌克兰情报头子,布达诺夫在达沃斯撂下一句狠话:没有俄乌开战,俄罗斯绝不会对中国服软。这话是布达诺夫说的,他有挑唆中俄的目的。但经济数据摆在那,他说的不是编的。
2021年,北溪管道呼呼往德国送气,俄气占欧盟天然气进口的45%左右。欧盟一年从俄罗斯进口1550亿立方米天然气,占欧盟消费总量的近40%。莫斯科西边有现成管道、成熟客户、来钱快。
而中俄能源合作早在叶利钦访华时就签过协议,一条管道谈了十几年没落地。2008年以前,俄罗斯整个油气基建规划里,远东冻土地带排不上号。
2022年那声炮响,把西边的路烧断了。北溪管道炸了,欧洲搞禁运、搞价格上限,西方制裁一轮接一轮,俄罗斯央行几千亿美元外汇储备被冻结,主要银行被踢出SWIFT。前门焊死,后门只剩东边。
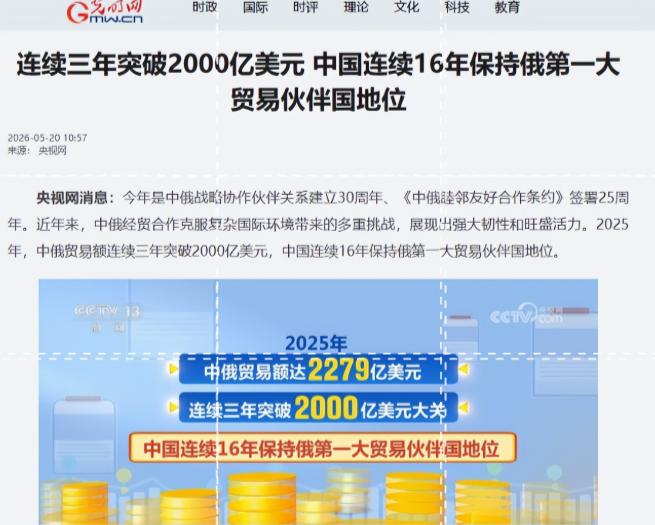
数据不会装。2026年一季度中俄双边贸易额达到612.57亿美元,同比增长14.7%,中国连续16年保持俄罗斯第一大贸易伙伴地位。
俄罗斯财长西卢安诺夫自己说的,中俄贸易本币结算率已经冲到99%,人民币占比超过90%。一个从沙皇时代就喊着“融入欧洲”的国家,现在在钱袋子上跟人民币绑在了一起。
但这里有一件事得说清楚。西伯利亚力量2号天然气管道,2600公里长,规划年输气量500亿立方米,谈了快十年,到现在还没签最终协议。价格谈不拢。
中方出价每千立方米50美元左右,对标的是俄罗斯国内享受财政补贴后的民用气价。俄方要250美元,接近商业出口行情。
中国目前通过西伯利亚力量1号管道进口俄气的均价约为258美元,俄罗斯卖给其他海外客户更高达420美元以上。中方开价相当于现有进口价的两成不到。
中方敢砍到骨折价,底气来自能源多元化。中国天然气进口来源覆盖20多个国家,中亚管道、海上LNG、国内自产气形成多层次供应网络。
即便搁置西伯利亚力量2号,国内用气也不会出现缺口。反观俄方,全球找不到第二个能承接500亿立方米年输气量的大客户。谈判筹码明显不在莫斯科手里。
俄罗斯经济学家克莱帕奇在莫斯科交易所的一次内部活动上说了一句话,后来这段话被广泛报道,他本人因此被解除了国家开发银行首席经济学家的职务。
原话是:“俄罗斯进出口结构已经呈现出对中国极高程度的依赖,在很多方面超过了我们过去对欧盟的依赖。”他还说了一句更扎心的:“即使我们有一天跟美国和欧盟达成协议,俄罗斯也不会回到欧洲一体化的模式。”
这话里有两层意思。第一层是承认依赖已经形成。第二层是强调“不回去了”。但第二层恰恰暴露了第一层的问题——如果真的不打算回去,就不需要专门强调。
从沙皇时代到苏联,再到普京执政前二十年,俄罗斯精英层骨子里把自己看作欧洲国家。
俄罗斯科学院中国与当代亚洲研究所所长巴巴耶夫说了一句话:“过去三年让俄罗斯人以全新的眼光看待东方,它不再是欧洲的异国情调替代品,而是商业、旅游和研究的主流方向。”
莫斯科的博物馆和表演中心争相举办中国的展览和演出,俄精英阶层开始雇用中国保姆,让孩子从小学中文。莫斯科街头中国汽车成了常见风景。
这些变化是真的。但变化的驱动力是什么。巴巴耶夫说“过去三年”,克莱帕奇说“对华依赖超过对欧盟”,这两句话连起来看,逻辑很清楚:俄罗斯转向东方,不是因为它想通了,是因为西边的门关了。
被迫的转向和主动的选择,在心理上的重量完全不同。一个被逼到墙角的人,嘴上说“我不回去了”,心里在等的是什么时候墙角能松动。
布达诺夫的话可以打个折扣听,但他说的这个事实本身不打折。中俄贸易612亿、本币结算99%、俄罗斯1/3以上的原油出口流向中国,这些都是硬指标。
但硬指标背后是一个被制裁焊死在东边方向的国家。这种关系稳定吗?稳定。因为它建立在俄罗斯没有替代选项的基础上。但这种稳定脆弱吗?也脆弱。
因为它建立在“替代选项不存在”这个前提上。一旦西方哪天松口,俄罗斯精英层骨子里的欧洲认同会往哪边拉,这笔账谁也算不准。
中国需要的是清醒。这是一段被制裁绑定的关系,不是真心结盟。俄罗斯不是打心眼里愿意低头,是被西方一脚一脚踹过来的。
制裁越狠,俄罗斯越往中国这边靠,这没错。但反过来想,如果哪天制裁松了,莫斯科会不会又惦记着往西边靠一靠?中俄这层关系,很大程度是“被制裁绑在一起”的背靠背,不是两厢情愿的强强联手。
你怎么看这件事,被制裁绑定的伙伴关系,到底能不能算真正的战略互信。