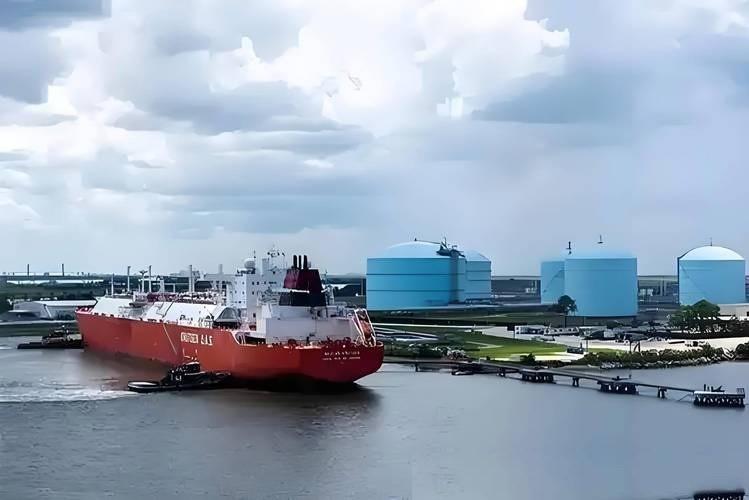
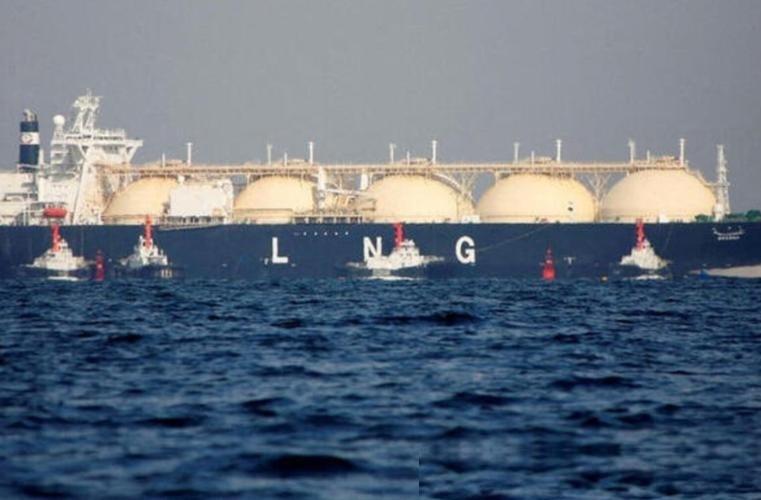
一边是对美国产液化天然气加征了15%的关税,另一边是中国企业转头就跟美国天然气巨头Venture Global签下20年、每年50万吨的采购大单。而且首批交货最早都排到了2030年。
这个略显反常的消息把不少人看懵了。顶着关税买美国天然气,这不是上赶着当冤大头吗?
其实,真不用替这些能源企业操心。人家这笔账算得比谁都精,这根本不是什么“无奈妥协”,而是一场极具前瞻性的商业阳谋。
咱们先看看外部环境。自从今年(2026年)2月中东局势升级后,全球能源供应链都跟着哆嗦。要知道,去年我们从中东进口的LNG占了总量的30%左右,光卡塔尔一家就占了近29%。
现在中东航运一中断,直接波及了国内的天然气供应。而美国天然气走的是太平洋航线,根本不需要去挤霍尔木兹海峡。这笔订单,本质上就是给我们的进口通道多上了一道“保险”。鸡蛋,绝不能全放在一个篮子里。
更绝的是这份合同的商业玩法。大家别只盯着15%的关税,这批气2030年才开始交货。中间这四年,关税政策谁说得准?企业签长协,为的是提前锁定未来的供应权。
退一步讲,就算到时候关税依然很高,咱们也完全不亏。因为中美天然气合同玩的是“离岸交货”模式。气在美国港口一装上船,货就是我们的了,去哪完全由买方说了算。
如果运回国内不划算,咱们连船都不用靠岸,直接在海上转手卖给欧洲、日本或者韩国。这不是纸上谈兵,早在2022年欧洲气价暴涨时,中石化就把手里的美国长协气转卖到了欧洲。当时转手一卖,一船最高净赚8000万美元。
就连去年加征关税后,大部分美国长协气也都被咱们转售到了海外其他市场。与其说这是在买气,不如说企业手里捏着一份稳赚不赔的“资源期权”——自用能托底,转卖能套利。
有人可能会担心,万一美国政府干预,中途撕毁合同怎么办?这纯属多虑了。现在这局面,根本不是中国求着买,而是美国巴不得赶紧卖。
美国的天然气,大多是页岩油开采的伴生气。只要油价划算,油企持续打井,天然气就源源不断地往外冒。原油利润早就覆盖了成本,这气要是卖不掉,他们只能白白放空烧掉,所以哪怕气价极低,他们也绝对不想停产。
而且,国际LNG长协是项目融资的信用基础。供货商要是敢无故断供,不仅要面临几十亿美元的国际商事仲裁索赔,以后的商业信用也就彻底烂了。再说了,俄罗斯、澳大利亚都在扩大出口,美国要是主动放弃中国这个超级大买家,份额分分钟就被别人抢干净。
所以,这根本不是谁给谁面子的事。这就是一笔国际规则兜底、双方各取所需的精明生意。
用别国的资源,赚全球的差价,顺便还给咱们的能源安全上了一道保险。看完这背后的门道,你觉得在这场全球能源的牌桌上,究竟是谁在牵着谁的鼻子走?