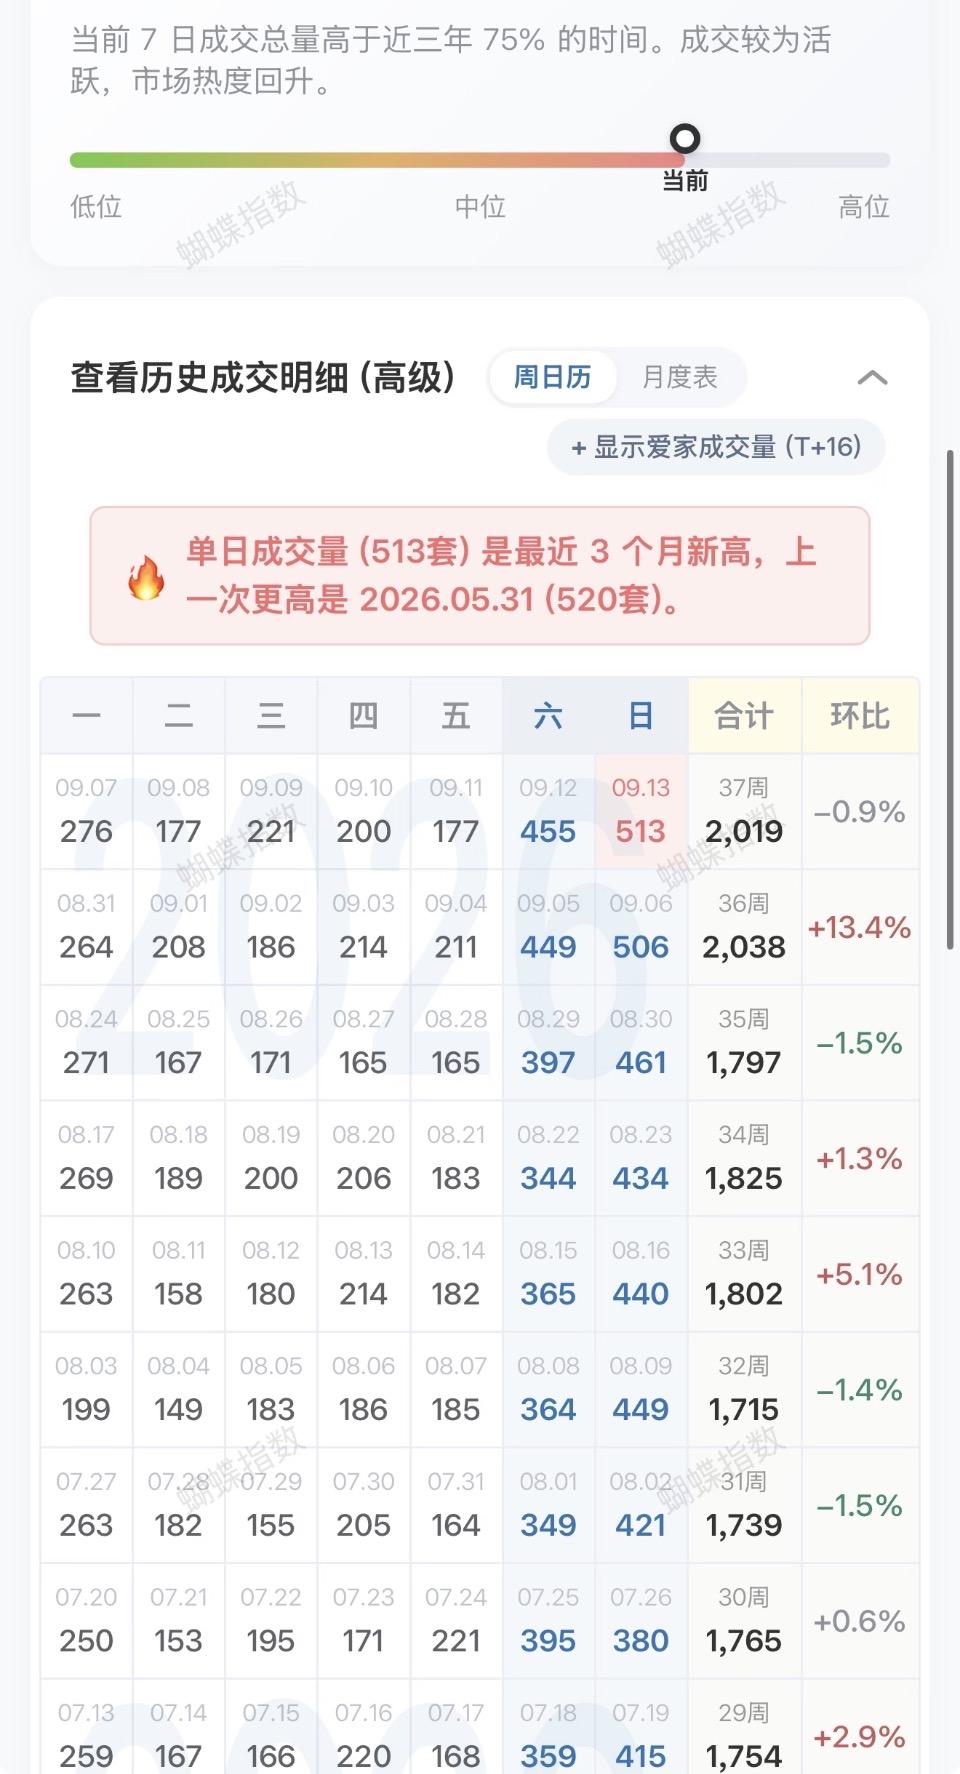
很多有多套房的家庭面临一个现实尴尬:二手房挂牌数月乏人问津,租金收益也在下滑。不少人过去把“房住不炒”简单理解为“买了自住就再也不看行情”,对占家庭总资产六成以上的房子放任不管。但随着房地产市场从增量扩张全面转向消化存量,这种认知盲区正成为家庭财务的隐形风险。
当下的核心问题不在于城市“缺不缺房”,而在于“缺什么样的房”。以一些特大城市为例,虽然账面上的住宅总套数足以覆盖常住人口的基本居住需求,但细分结构就会发现,其中相当一部分是几十年前建成的老旧公房或筒子楼,户型狭窄、缺乏电梯与停车空间。而真正能做到人车分流、绿化健全的高品质商品房,在整体供应中的占比其实相当有限。市场并不是没有需求,盲目囤积没有竞争力的旧房,只会不断消耗家庭现金流。
这也意味着过去的买房经验正在彻底失效。以往只要买进远郊边缘盘或地段稍差的老破小,就能随行就市享受上涨;如今在人口总量与居民杠杆率的双重约束下,流动性正迅速向核心地段和优质产品集中。对于持有两套以上房产的家庭来说,当前的重点是主动梳理手头的资产属性:计算真实的持有成本,果断舍弃租售困难、修缮成本高的低效房源,将账面资产转换为更安全的现金流储备。
关注房产走势并不等于投机炒房,而是履行对家庭整体抗风险能力的管理责任。即使暂时没有买卖打算,定期了解周边真实成交和挂牌周期的变化,评估自家房产在二手市场的流通性,才能在存量分化的周期里守住资产底盘。