群发资讯网

标签: 康宁

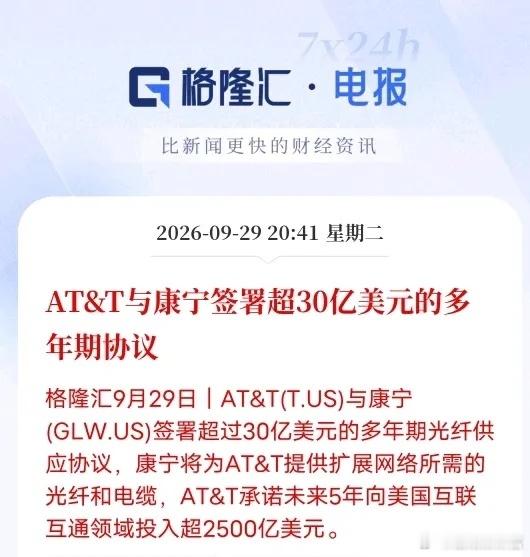
30亿美元长单落地!海外光纤基建提速9月29日,美国运营商AT&T和康宁签下超3

30亿美元长单落地!海外光纤基建提速9月29日,美国运营商AT&T和康宁签下超3

30亿美元长单落地!海外光纤基建提速9月29日,美国运营商AT&T和康宁签下超30亿美元多年供货协议。康宁将持续供应光纤光缆,支撑AT&T网络扩容。AT&T计划未来5年,在美国互联互通基建投入超2500亿美元。AI带动数据流量爆发,海外通信资本开支加大,光纤作为底层传输材料,需求迎来提升。海外基建加码,对全球光纤产业链带来需求增量,也给国内通信板块带来外部参考。
咱们平时天天盯着的手机、电视,那块发光的屏幕背后,藏着一个残酷的商业真相:玻璃基板。中国工厂如今已经

咱们平时天天盯着的手机、电视,那块发光的屏幕背后,藏着一个残酷的商业真相:玻璃基板。中国工厂如今已经

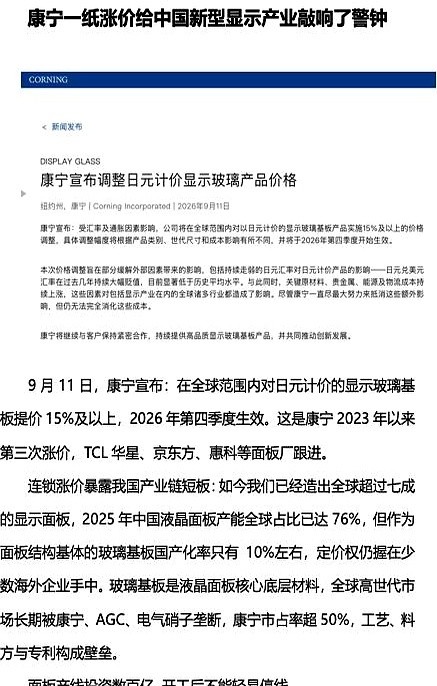
中国显示产业的“玻璃心”被击碎了。9月11日,全球玻璃基板龙头康宁宣布,自202

中国显示产业的“玻璃心”被击碎了。9月11日,全球玻璃基板龙头康宁宣布,自202

中国显示产业的“玻璃心”被击碎了。9月11日,全球玻璃基板龙头康宁宣布,自202

中国显示产业的“玻璃心”被击碎了。9月11日,全球玻璃基板龙头康宁宣布,自202

中国表明产业的“玻璃心”被击碎了。2026年的显示产业出现了一幕很有意思的

中国表明产业的“玻璃心”被击碎了。2026年的显示产业出现了一幕很有意思的

中国显示产业的“玻璃心”被无情击碎了! 9月11日,全球玻璃基板巨头康宁放出

中国显示产业的“玻璃心”被无情击碎了! 9月11日,全球玻璃基板巨头康宁放出

中国显示产业的“玻璃心”被击碎了 9月11日,全球玻璃基板龙头康宁宣布,自2

中国显示产业的“玻璃心”被击碎了 9月11日,全球玻璃基板龙头康宁宣布,自2

康宁一声提价,炸出了中国显示产业藏了几十年的软肋。9月起全球显示玻璃基板涨价

康宁一声提价,炸出了中国显示产业藏了几十年的软肋。9月起全球显示玻璃基板涨价

不是只有京东方在做,但京东方+康宁这套「玻璃基板内部直接埋光波导+TGV通孔」的方案,在国内是进度靠

不是只有京东方在做,但京东方+康宁这套「玻璃基板内部直接埋光波导+TGV通孔」的方案,在国内是进度靠前的;三星、SK海力士都在研发,但路线不一样,而且距离成熟量产还差很远。1、韩国两家分别是什么路子-SK海力士它不亲自下场做玻璃基板光波导加工。它是架构设计者,在顶级期刊发CPO路线图,提出“光子中介层”的构想,目标让GPU可以远程共享HBM内存池,解决内存墙。SK海力士主业是HBM存储芯片,光波导中介层会找外部基板厂商来做,自己负责定义整套存储+光互联的系统方案,停留在学术+预研阶段,没有工程样品送样。-三星(三星电机SEMCO)三星电机和住友化学合资GlaSSEM,做玻璃核心基板GlassCore(带TGV玻璃通孔),但是它这套基板目前没有集成埋入式光波导,优先做纯电互连的玻璃载板,对标传统CoWoS硅中介层。原计划2027下半年量产,现在延期到2028年,还卡在芯片热胀冷缩可靠性验证,光波导属于后续才叠加的升级选项,不是当前重点。三星还有一条硅光CPO路线,用硅基光波导,不是玻璃。2、其他竞争对手(不是只有京东方)-国内:TCL华星也在和康宁交流,做TGV玻璃基板预研;台企群创同样和康宁合作GlassBridge玻璃光波导,已经送样。-海外:英特尔,很早就布局玻璃基板+集成光波导,规划2026~2030年逐步上量。但是,京东方是国内少数同时拿下:超薄玻璃裁切、TGV打孔填铜、玻璃内部刻光波导,整套一体化工艺,并且已经样品送样验证的厂商,进度在国内面板厂里面领跑。3、路线区分,很关键(短视频容易讲清楚)1.京东方路线:玻璃里面直接刻光波导(玻璃基光互联)同一块玻璃基板,既有TGV电通道,又埋内置光路,一块板同时传光电信号,直接承载GPU+HBM,解决GPU和HBM之间带宽瓶颈。2.三星电机:先做纯电玻璃基板,光波导是后续升级3.SK海力士:不做基板加工,设计整套“存储+光互联”系统架构4、共同现状全部都没有大规模商业化量产,都处在样品/试验线阶段,京东方也一样,只是送样更早。现在行业还在比拼:热膨胀匹配、光损耗、良率、成本,谁先过英伟达这类大客户的长期可靠性认证,谁就能拿到第一波订单。提示:仅产业逻辑科普,不构成股票投资建议以上个股纯属虚构,不构成投资建议,买卖自负AI协助
玻璃基板"涨价三连":垄断者的定价权,追赶者的必修课  9月11日,康宁宣布

玻璃基板"涨价三连":垄断者的定价权,追赶者的必修课  9月11日,康宁宣布

玻璃基板"涨价三连":垄断者的定价权,追赶者的必修课9月11日,康宁宣布年内第三轮涨价;同日,中国公平竞争政策宣传周落幕。反差如隐喻:巨头靠“汇率通胀”轻松提价,面板大国却在为“公平竞未来”奔走。塔尖话语权来自不可替代性,而非产能。康宁“通知式涨价”的底气即定价权。其与旭硝子、电气硝子合计占全球显示基板玻璃约九成,康宁市占率超50%,G10.5+超70%,半导体封装玻璃基板亦超70%,TGV玻璃中介板几乎垄断,且是英伟达、英特尔、AMD、台积电的独家基材供应商。由此衍生三重特权:成本可转嫁、价格可“通知式”调整、和解后仍能非价格控制。欧盟设50%采购上限,但康宁是“必需品”,对手只是“可选项”——上限框得住数字,框不住依赖。康宁欧盟反垄断和解案推出“九年之治”是手术刀也是止痛药。程序严密,但康宁为苹果定制协议获全面豁免,对加工商与设备商差异化政策,保留“优先生产”“供应保障”,“不质疑条款”仍有威慑。和解解决“行为”而非“结构”问题——只要工艺与配方被掌控,反垄断只是止痛药。和解后不到两个月即涨价正是实证:监管能约束“怎么卖”,改不了“只有他能卖”。国产替代窗口打开。彩虹股份、东旭光电在G8.5及以下量产,国内LCD基板市占率提升;沃格光电TGV打孔进入英伟达、华为供应链验证;30微米可折叠玻璃连续弯折百万次。但突破多在中低端与局部,G10.5、OLED载板、高端原片仍有壁垒;更现实的是“信任壁垒”:下游倾向选长期验证的进口货——不是“不爱国”,是“不敢赌”。康宁连续涨价打开“价格窗口”:进口贵到“肉疼”,国产性价比凸显。公平竞争不是“求”来的,是“建”出来的。跨国企业在华须守中国规则,欧盟采购比例上限应适用于中国市场;反垄断须更具结构性,超越罚款,实施“行为限制+比例上限+长期监督”,在关键材料领域探索强制技术许可、专利池共享;产业安全不能寄托于对手“仁慈”,公平竞争应是国产“练兵”的操场。《人民日报》“走近一粒砂,窥见万千屏”很美,但砂粒变屏幕从不诗意,而是充满博弈。中国已证明“能造出全球七成面板”,还要证明“能造出不被卡脖子的基板”。距离不在实验室而在产线,不在参数而在信任,不在口号而在每一次“敢用国产”。玻璃透明,产业竞争不是——康宁按下涨价键,我们该按下国产替代的加速键与公平竞争的确认键。没有话语权的产业链,就像没有骨架的屏幕:再大,也立不起来。
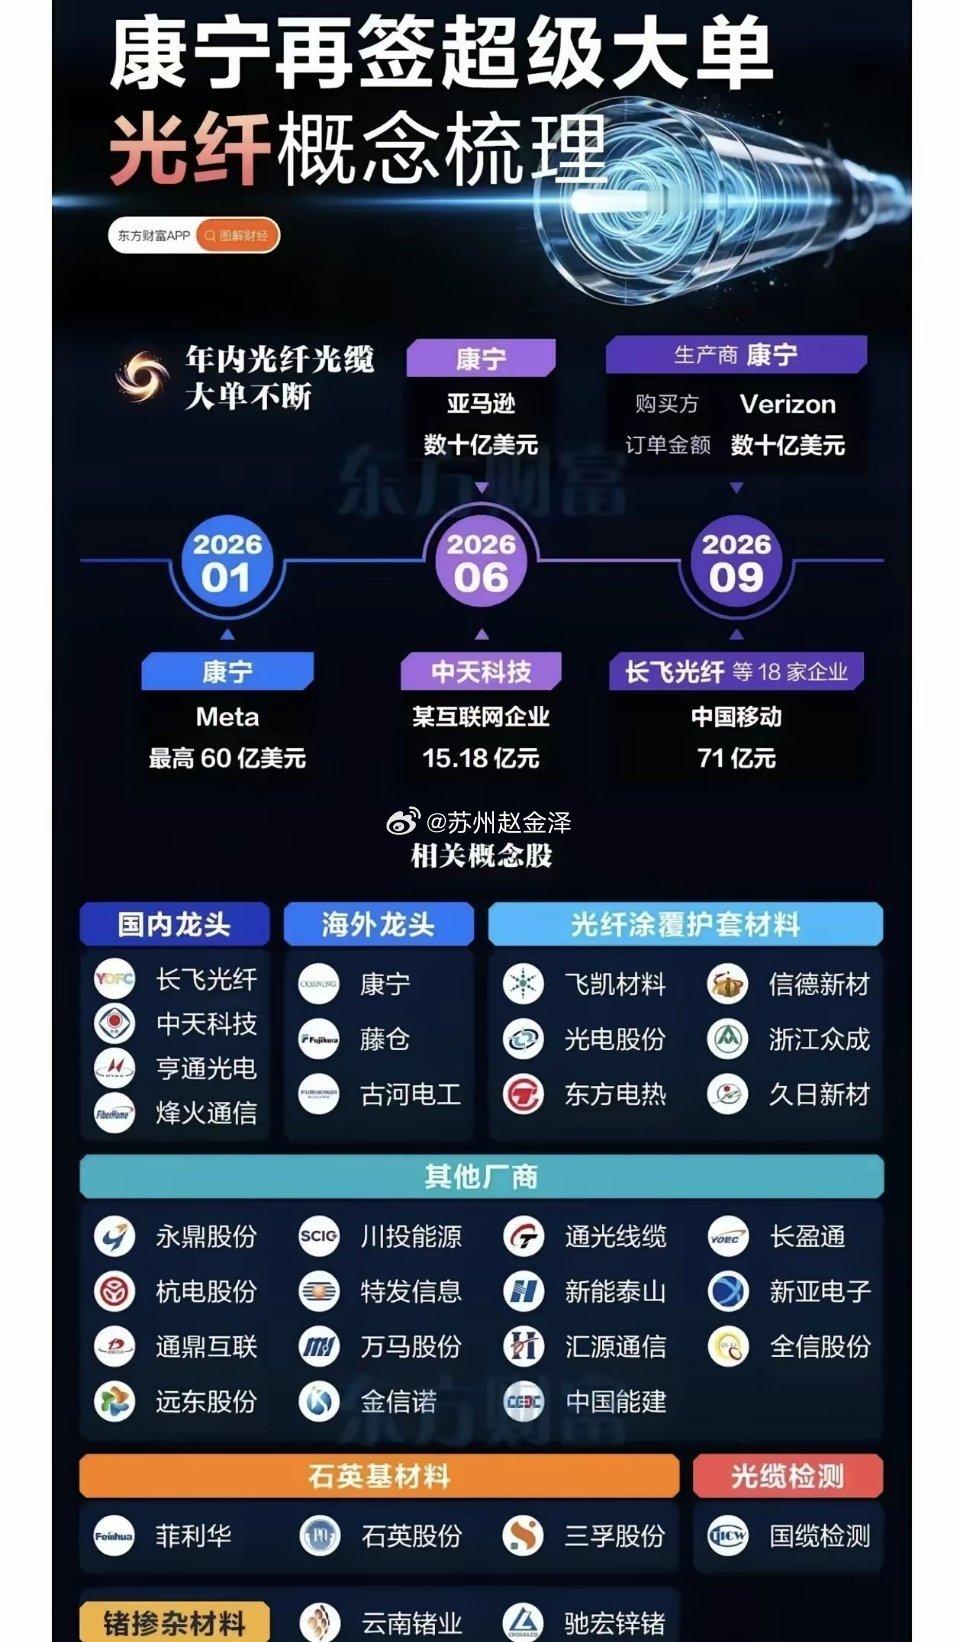
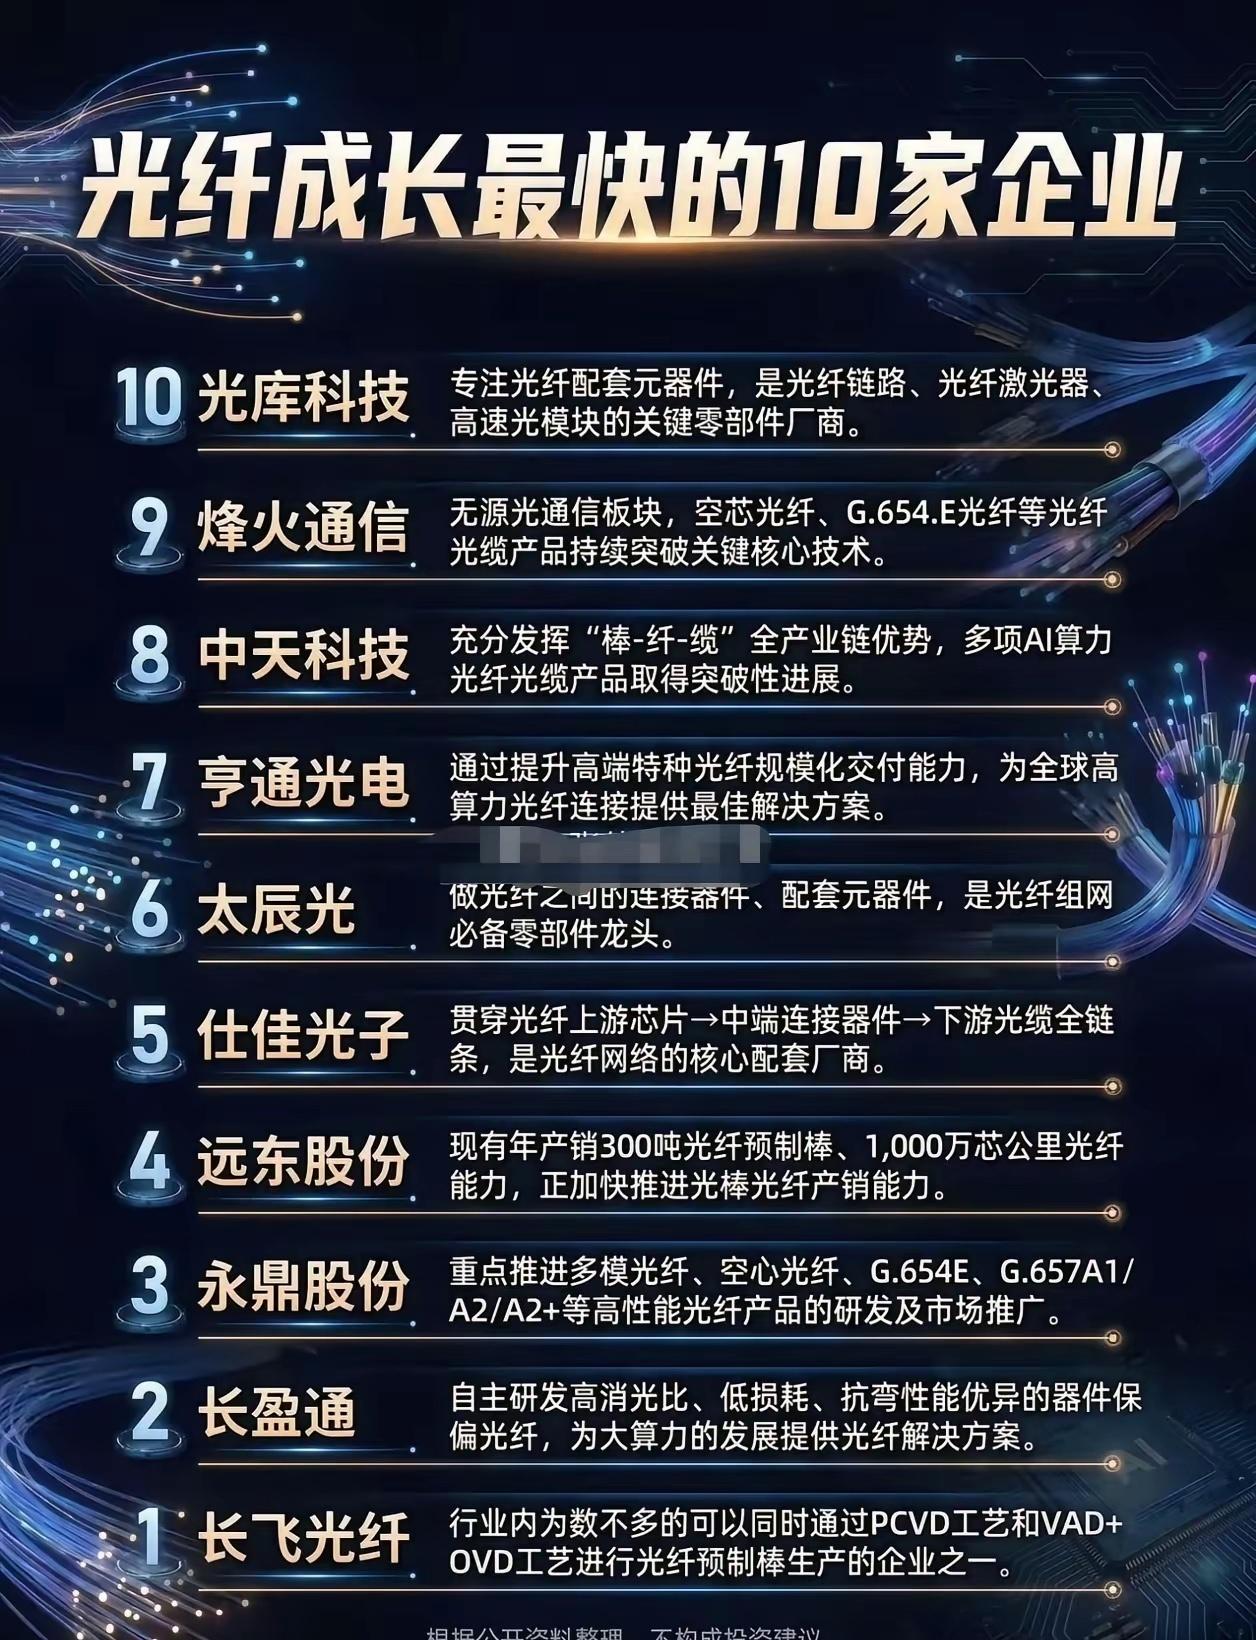
康宁签下超级大单,光纤产业链全梳理近期光纤行业利好持续释放,海外龙头康宁签下数十

康宁签下超级大单,光纤产业链全梳理近期光纤行业利好持续释放,海外龙头康宁签下数十

京东方被🍎背刺,玻璃产线搬回本土康宁夺回阵地iphone和手表全部迁入肯塔基工厂oled还在为ip

京东方被🍎背刺,玻璃产线搬回本土康宁夺回阵地iphone和手表全部迁入肯塔基工厂oled还在为ip

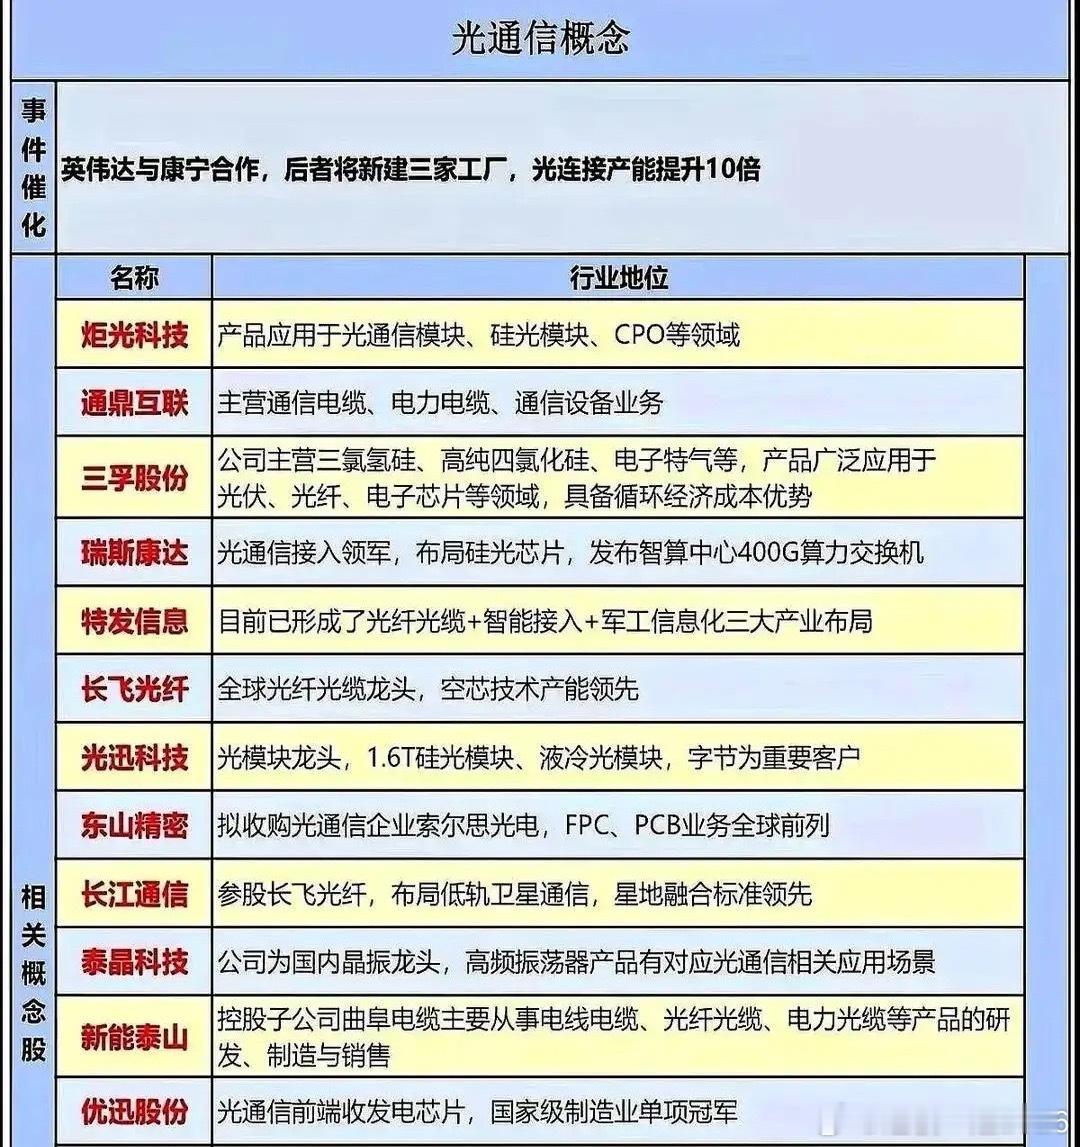
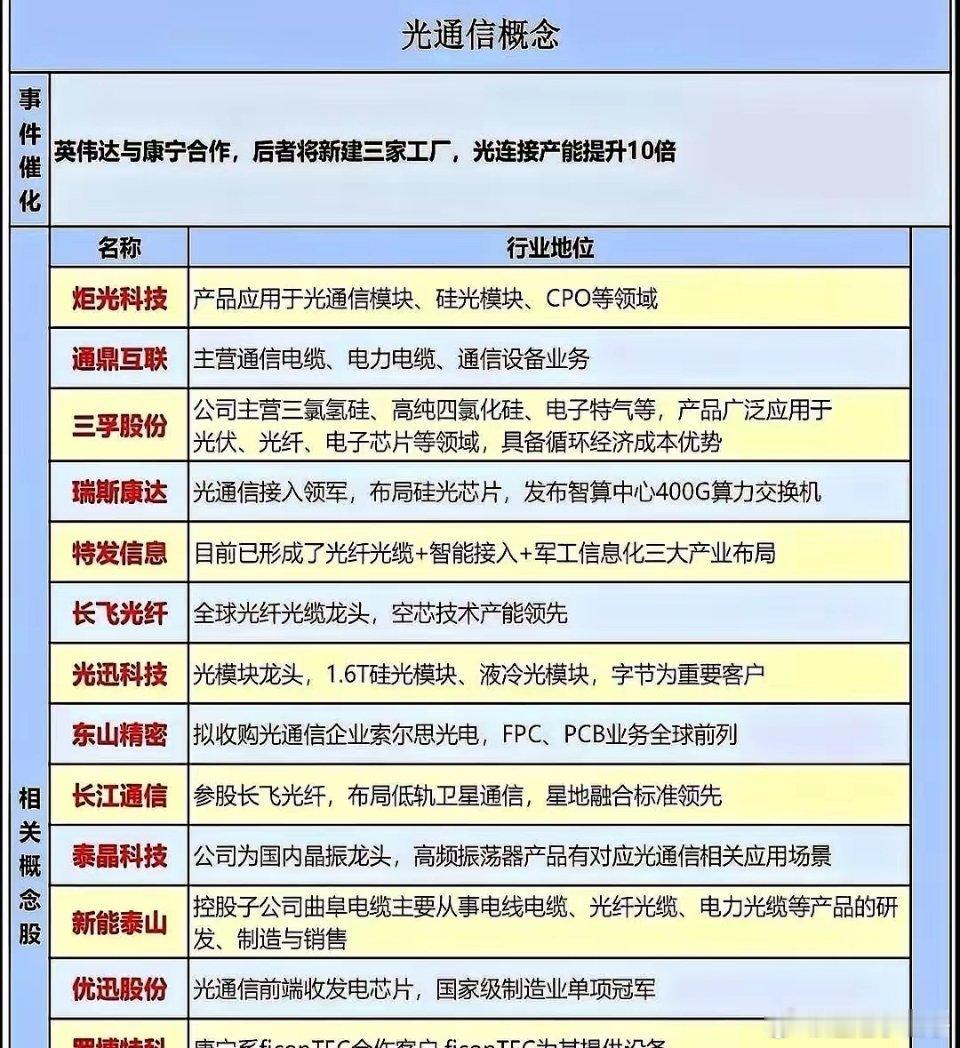
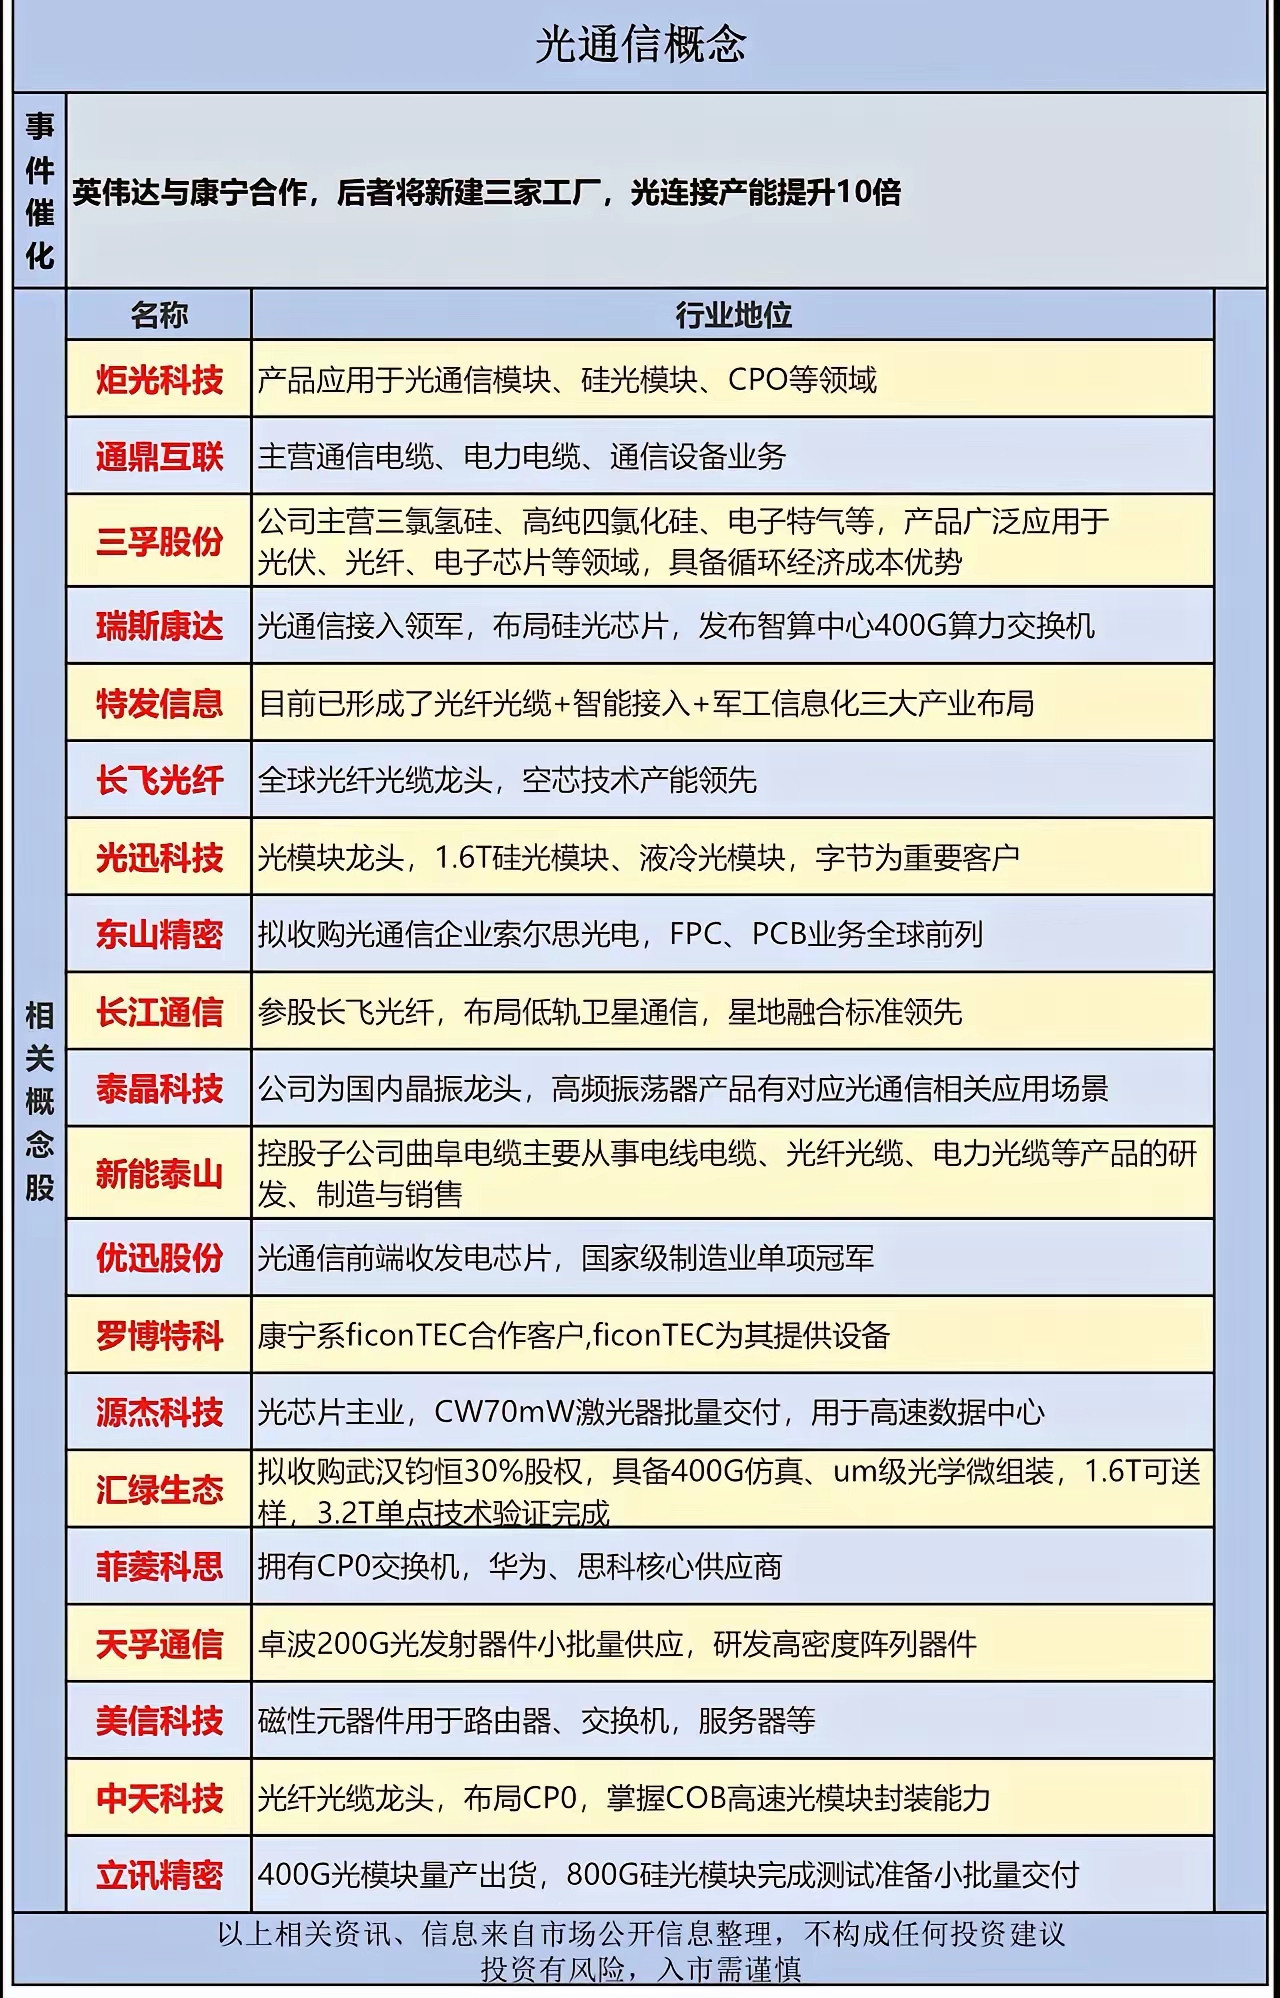
英伟达和康宁刚宣布合作建厂,群里那份“光通信概念必买名单”就开始乱飞了问题是,名单里不少公司压根还停

英伟达和康宁刚宣布合作建厂,群里那份“光通信概念必买名单”就开始乱飞了问题是,名单里不少公司压根还停

英伟达和康宁刚宣布合作建厂,群里那份“光通信概念必买名单”就开始乱飞了问题是,名

英伟达和康宁刚宣布合作建厂,群里那份“光通信概念必买名单”就开始乱飞了问题是,名

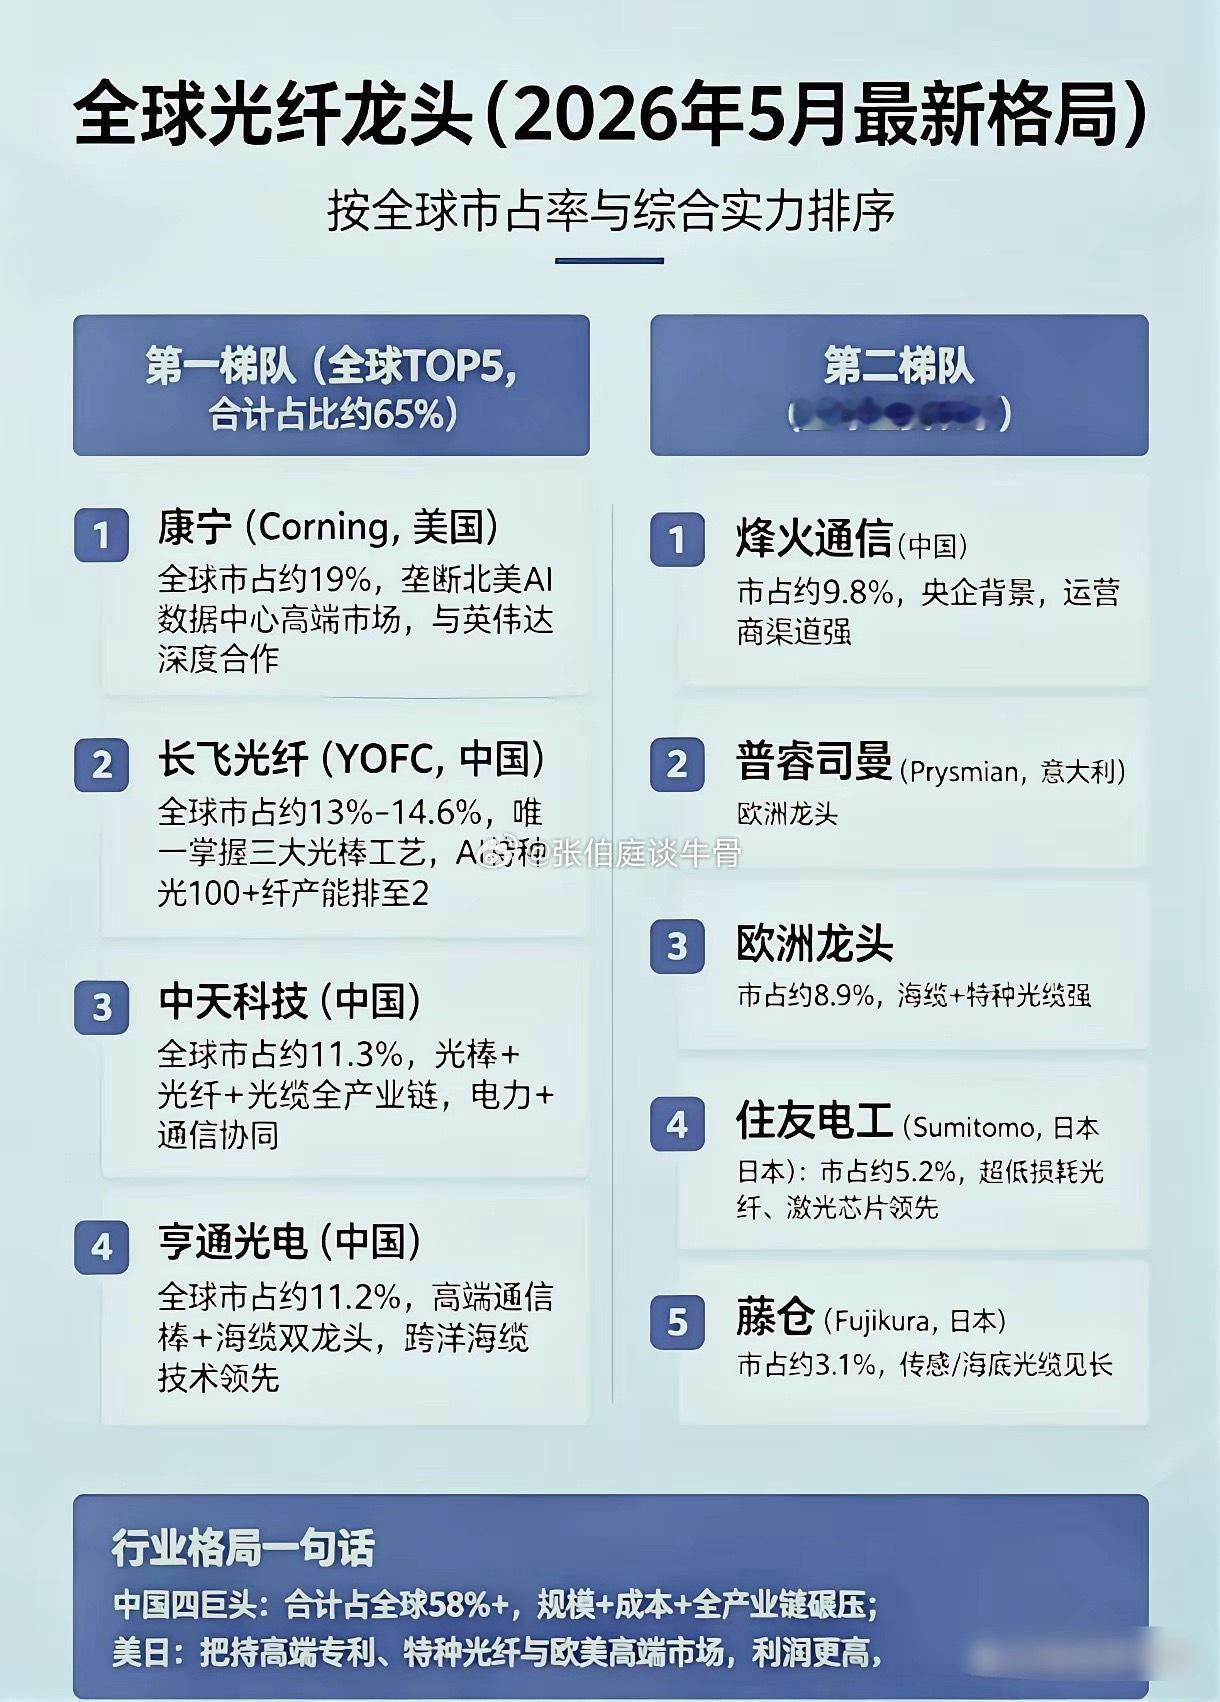
全球光纤龙头​全球光纤龙头!​全球光纤龙头(2026年,按市占与影响力)第一梯队(全球双强)​康宁(

全球光纤龙头​全球光纤龙头!​全球光纤龙头(2026年,按市占与影响力)第一梯队(全球双强)​康宁(

英伟达和康宁合作建厂,光连接产能规划大幅扩张,这条消息又把光通信赛道的热度带起来了。整个链条很长,从

英伟达和康宁合作建厂,光连接产能规划大幅扩张,这条消息又把光通信赛道的热度带起来了。整个链条很长,从

京东方和上游合作越来越深入!此前和康宁围绕玻璃基封装载板、可折叠玻璃、钙钛矿玻璃

京东方和上游合作越来越深入!此前和康宁围绕玻璃基封装载板、可折叠玻璃、钙钛矿玻璃

全球光棒龙头康宁大涨!光纤预制棒(行内叫“光棒”)是造光纤的“面粉”,一根光纤七

全球光棒龙头康宁大涨!光纤预制棒(行内叫“光棒”)是造光纤的“面粉”,一根光纤七

网友热议京东方上游短板:特种玻璃基板仍高度依赖康宁,国产替代任重道远有网友在评论

网友热议京东方上游短板:特种玻璃基板仍高度依赖康宁,国产替代任重道远有网友在评论