韩国正借越南搭建绕开中国的赴美供应链新通路,将中间品转道当地加工后销往美国,可这条路刚跑顺,美国的关税管控、原产地核查等监管关卡就紧随而至。
韩国银行的数据印证了这一产业转移趋势,但核心现实从未改变:只要最终市场仍是美国,这条供应链的主导权就不在韩越手中,始终牢牢握在华盛顿手里。
 韩国为什么押注越南?
韩国选择越南,并不是临时起意,更不是简单找一个“便宜工厂”。
越南劳动力规模大,靠近中国和韩国的零部件供应网络,又有面向欧美的贸易安排,适合承接电子产品、显示面板、纺织、家电等制造环节。
韩国企业也早已在那里扎根。
到2025年5月,韩国在越南累计注册投资超过920亿美元,项目超过1万个,折合人民币远不止“千亿”。
三星一家累计注册投资就达到232亿美元,2024年在越南出口额达到544亿美元。
如今的越南,已经不是给韩国企业缝缝衣服、拧拧螺丝的外围基地,而是其全球生产网络中的关键节点。
这套布局给韩国带来了三个好处:降低单一市场风险,利用越南制造成本和贸易便利,并让产品更靠近美国这个高消费市场。
对越南来说,则是就业、税收、出口和工业化一起到账。双方各取所需,账面上相当漂亮。
但如果据此认定韩国已经“甩开中国”,那就把供应链看得过于简单了。
 搬走的是工厂,搬不走的是产业链
韩国银行的数据还有容易被忽略的另一面:
韩国对越出口增加值最终连接中国需求的比例,同期不是下降,而是从7.3%升至13.9%;
在半导体、计算机、电子和光学设备领域,这一比例更从11.2%升至19.4%。
换句话说,越南不是一堵把中国挡在外面的墙,更像一个同时连接中美市场的插线板。
韩国把部分组装环节放到越南,不代表中国从链条上消失;
反而可能形成“中国供应原料和设备、韩国供应核心部件、越南负责制造组装、美国提供终端需求”的新组合。
2024年,中国仍是越南最大的进口来源地,越南自中国进口1443亿美元,对华贸易逆差837亿美元;越南对韩国的贸易逆差也达到307亿美元。
这说明越南出口机器高速运转,需要大量来自中国和韩国的设备、材料与零部件。
所以,这场变化更准确的名字不是“脱钩”,而是“改道”。
集装箱换了码头,生产网络却没有一键清空。供应链也不是搬家软件,点一下“卸载中国”,第二天就能在越南完整安装。
美国盯上的,恰恰是这条“越南路线”韩国的算盘是多留一条路,美国的算盘却是把路权抓在自己手里。
美越贸易框架把越南输美商品的对等关税维持在20%,同时要求双方加强打击逃税和规避关税,并在出口管制、投资安全等领域合作。
越南则要为绝大多数美国商品提供优惠准入。
这个安排传递出的信号很明确:美国可以继续购买越南制造,但前提是越南进一步开放市场,并证明输美商品不是换个标签就上船。
到2026年,美国对转口贸易的警惕又上了一个台阶。
白宫发布的反非法转运报告,把越南、韩国以及多个东南亚经济体列入需要重点识别的高风险网络;
提出利用企业所有权、产能、供应关系和异常贸易数据加强查验。
这里必须区分两件事:韩国企业在越南真实投资、完成实质性生产,本身不等于非法转运;但美国一旦收紧认定标准,企业就要付出更高的溯源、证明和合规成本。
这正是韩国路线最尴尬的地方。
它原本希望借越南降低对华关税和地缘风险,结果产业链越依赖越南向美国交货,就越容易被美国的原产地规则卡住。
华盛顿甚至不用命令韩国企业撤厂,只需调整一张清单、扩大一次调查,工厂利润就可能被关税和合规成本吃掉。
韩国花钱修的是备用通道,美国得到的却是新的谈判筹码。
说得调侃一点,韩国负责买地建厂,越南负责招人生产,美国坐在终点负责验票,而且票价由它来定。
真正的风险,不是越南没用,而是押得太满把“越南路线”说成彻底失败并不客观。
越南确实帮助韩国分散了生产地点,也扩大了韩国企业接触东盟消费市场的能力。

即使美国市场出现波动,越南本身以及周边国家的增长,仍能提供一部分缓冲。
真正危险的是把“多元化”做成“单向依赖”。
过去依赖中国路径,如今若集中依赖越南加工、美国消费,只是把一个风险换成两个风险:
一头受越南土地、电力、劳动力和政策环境约束,另一头受美国关税、原产地和出口管制约束。
全球经济联系没有因为中美竞争而消失,只是在第三国重新组合。
对韩国最现实的选择,也不是幻想彻底甩开中国,而是同时保留中国、东盟、美国和本土生产能力,避免任何一个市场握住自己的总开关。
韩国绕了一圈,发现主动权仍不在自己手里在我看来,韩国布局越南不是一步臭棋,却也远谈不上“完美逃亡”。
它提高了供应链弹性,也把自己更深地嵌入了美国设计的贸易安全体系。
越南得到投资和产业,韩国得到新的制造平台,美国则借市场准入,把原产地审查、出口管制和投资安全要求一路推进到亚洲工厂内部。
至于中国,也没有像一些人想象的那样被轻松踢出局。
只要中国仍拥有完整的制造配套、规模化产能和成本优势,越南越繁忙,部分中国原材料、设备和零部件反而越可能随之增长。
这场博弈最后比的,不是谁把工厂搬得快,而是谁掌握不可替代的技术、材料、市场和规则。
厂房可以几年建起来,完整产业生态却不是砸钱就能速成。
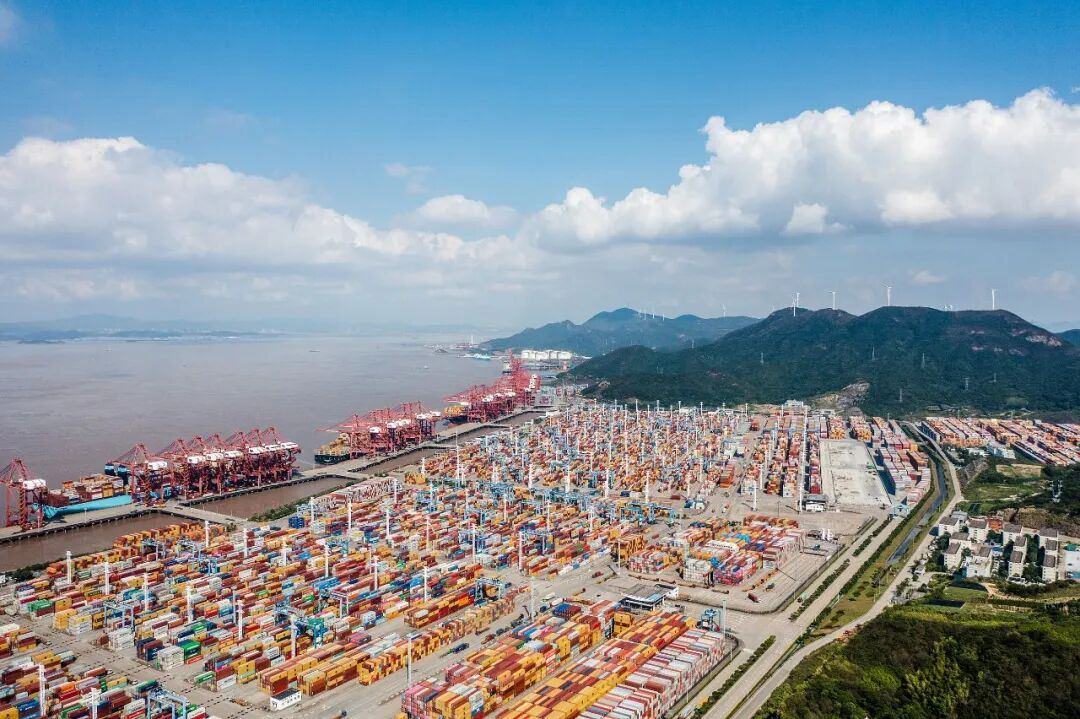
韩国想借越南绕开风险没有错,但如果终点始终只有美国,那么路修得越宽,华盛顿手里的收费权也就越值钱。