银行行长说:"一个扎心的事实,假如你手里有 100 万存款,根本没必要去买房,你把这 100 万存到银行,就按现在定期存款利率算,每月最少 1500 块钱利息,1500 块钱可以租一个很不错的房子。三十年以后,你手里还有 100 万存款,再加上你的退休金,你完完全全可以躺平了!如果你现在用这 100 万买了房子,30 年以后,房子陈旧老化,还不知道贬值到多少钱。"
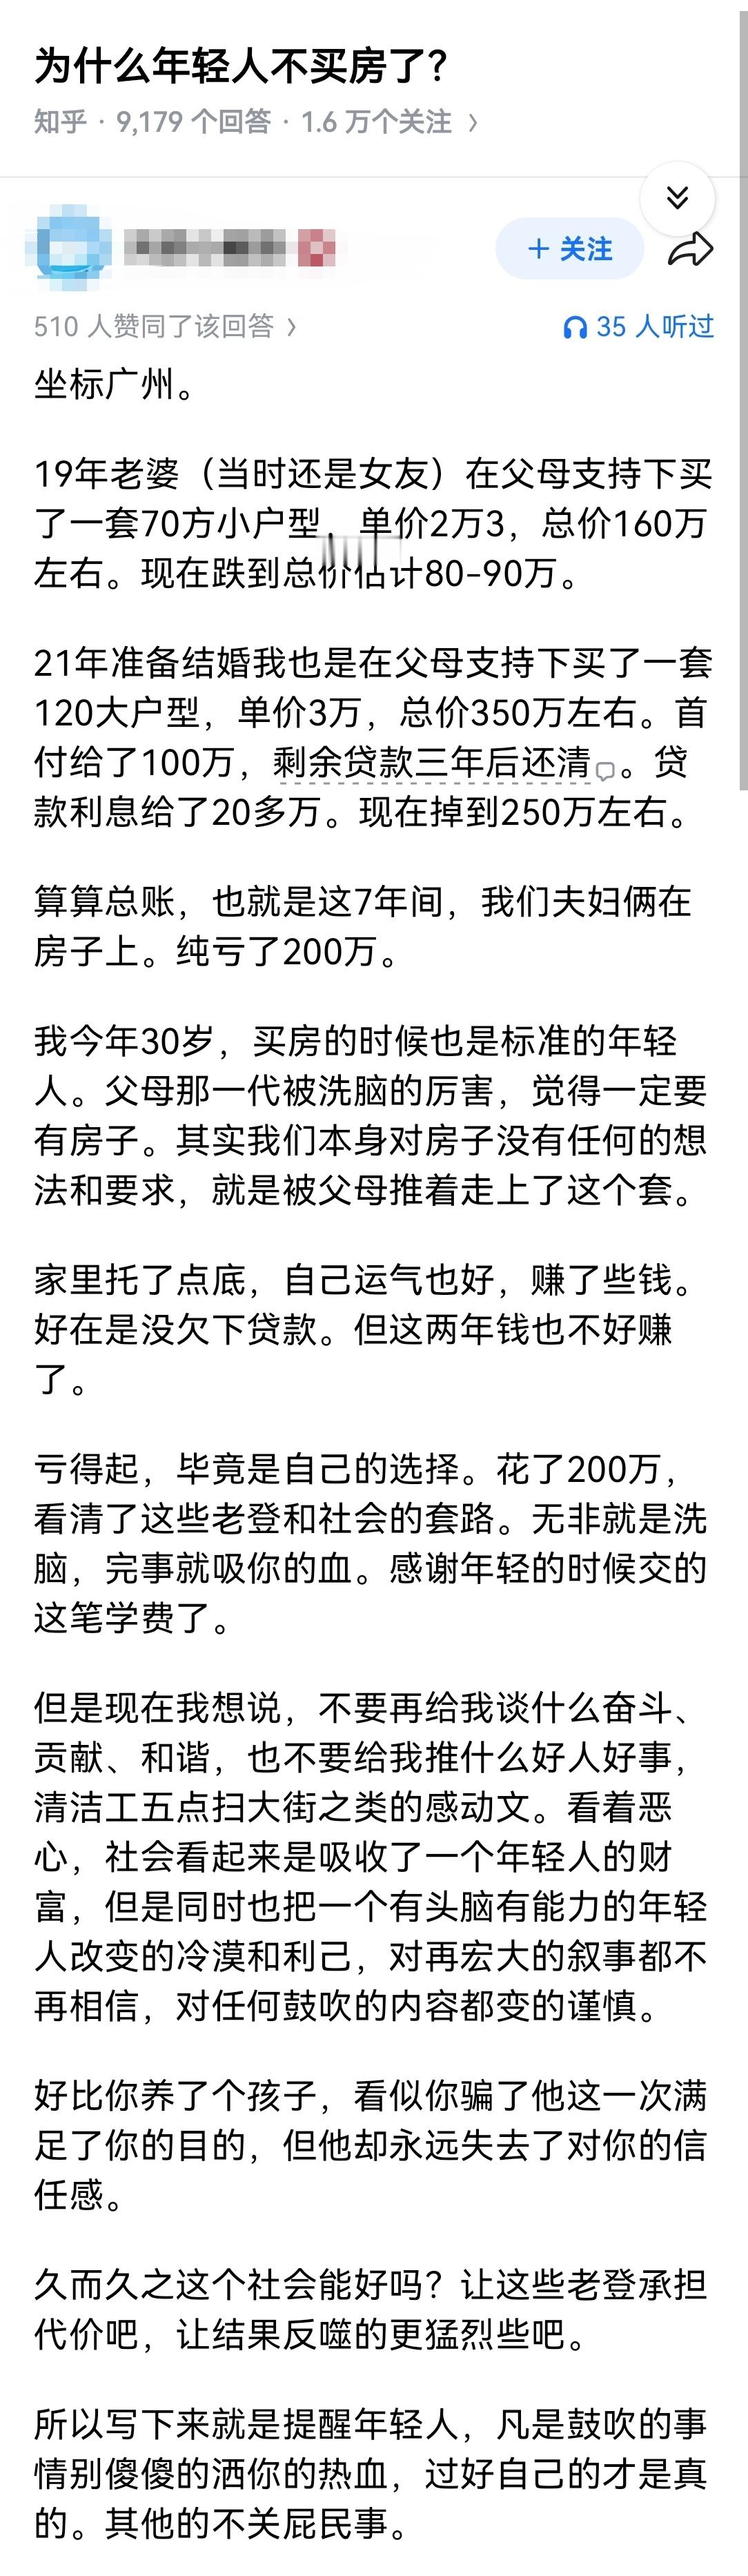
过去大家觉得买房稳赚不赔,是因为赶上了房价普涨的年代。但现在市场环境早就变了,根据国家统计局的数据,2025 年 12 月全国 100 个城市二手住宅平均价格同比下降 8.36%,各线城市房价普遍下行。
也就是说,一套价值 100 万的房子,一年下来账面就可能缩水八万多,这个数字比好几年的存款利息还要多。
更容易被忽略的是房子的折旧成本。按照二手房市场的普遍规律,房龄超过 20 年的住宅,价格通常比同地段的次新房低 20% 到 30%;
等到房龄满 30 年,建筑本身的价值已经所剩无几,房价基本全靠土地价值支撑。如果小区地段没跟上城市发展方向,或是物业、配套逐渐老化,贬值的幅度还会更大。
这几年杭州、苏州等城市的一些老牌居住区,不少 30 年左右的老小区房价较高点下跌了 30% 到 40%,不仅转手困难,就连银行办理房产抵押,对这类高龄房产也卡得很严。
很多人想着 30 年后房子还能值钱,可真到了那个时候,能不能顺利找到接盘的人,可能都是个问题。
很多人买房的时候,只盯着总房款算预算,却忽略了长期的持有成本。
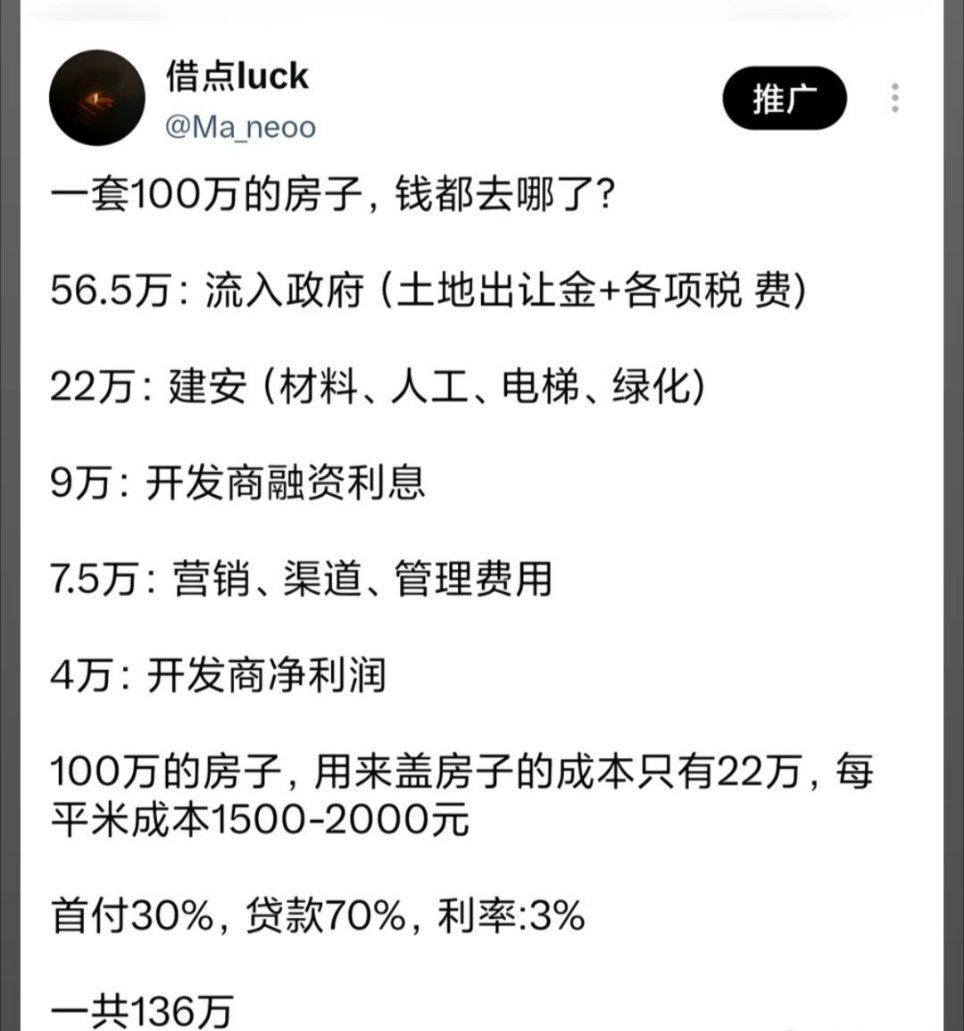
100 万的房子,基础装修就要十几万,按照每十几年翻新一次来算,30 年的装修支出就要几十万。再加上每年的物业费、各类公摊费用,还有水管维修、电梯维护等零散支出,几十年下来也是一笔不小的数目。
如果是贷款买房,成本还要更高:首付 30 万、贷款 70 万分 30 年还,总利息就有近 60 万,相当于花 160 万买一套原价 100 万的房子。
反过来,如果把 100 万存进银行,很多人觉得现在利率低,赚不到什么钱,其实是没找对合适的方式。
国有大行的普通定期利率确实不高,但如果选择城商行、农商行的长期定存或是大额存单,利率普遍能到 1.8% 到 2%,100 万一年的利息大概在 18000 到 20000 元,平摊到每个月有 1500 到 1700 元,足够覆盖大部分城市的房租。
而且按照存款保险条例,同一存款人在同一家银行 50 万以内的本息都有保障,把 100 万分两家银行存,安全性很高。
对应的租房成本也没有大家想的那么高,1500 元的月租金,在二三线城市可以租到地段不错、配套齐全的两居室,在一线城市的近郊也能租到正规的单间。
而且租房不用承担物业、维修这些费用,家里有什么问题直接找房东解决,省心不少。
其实这笔账最核心的差别,还不只是收益多少,而是两者的流动性天差地别。
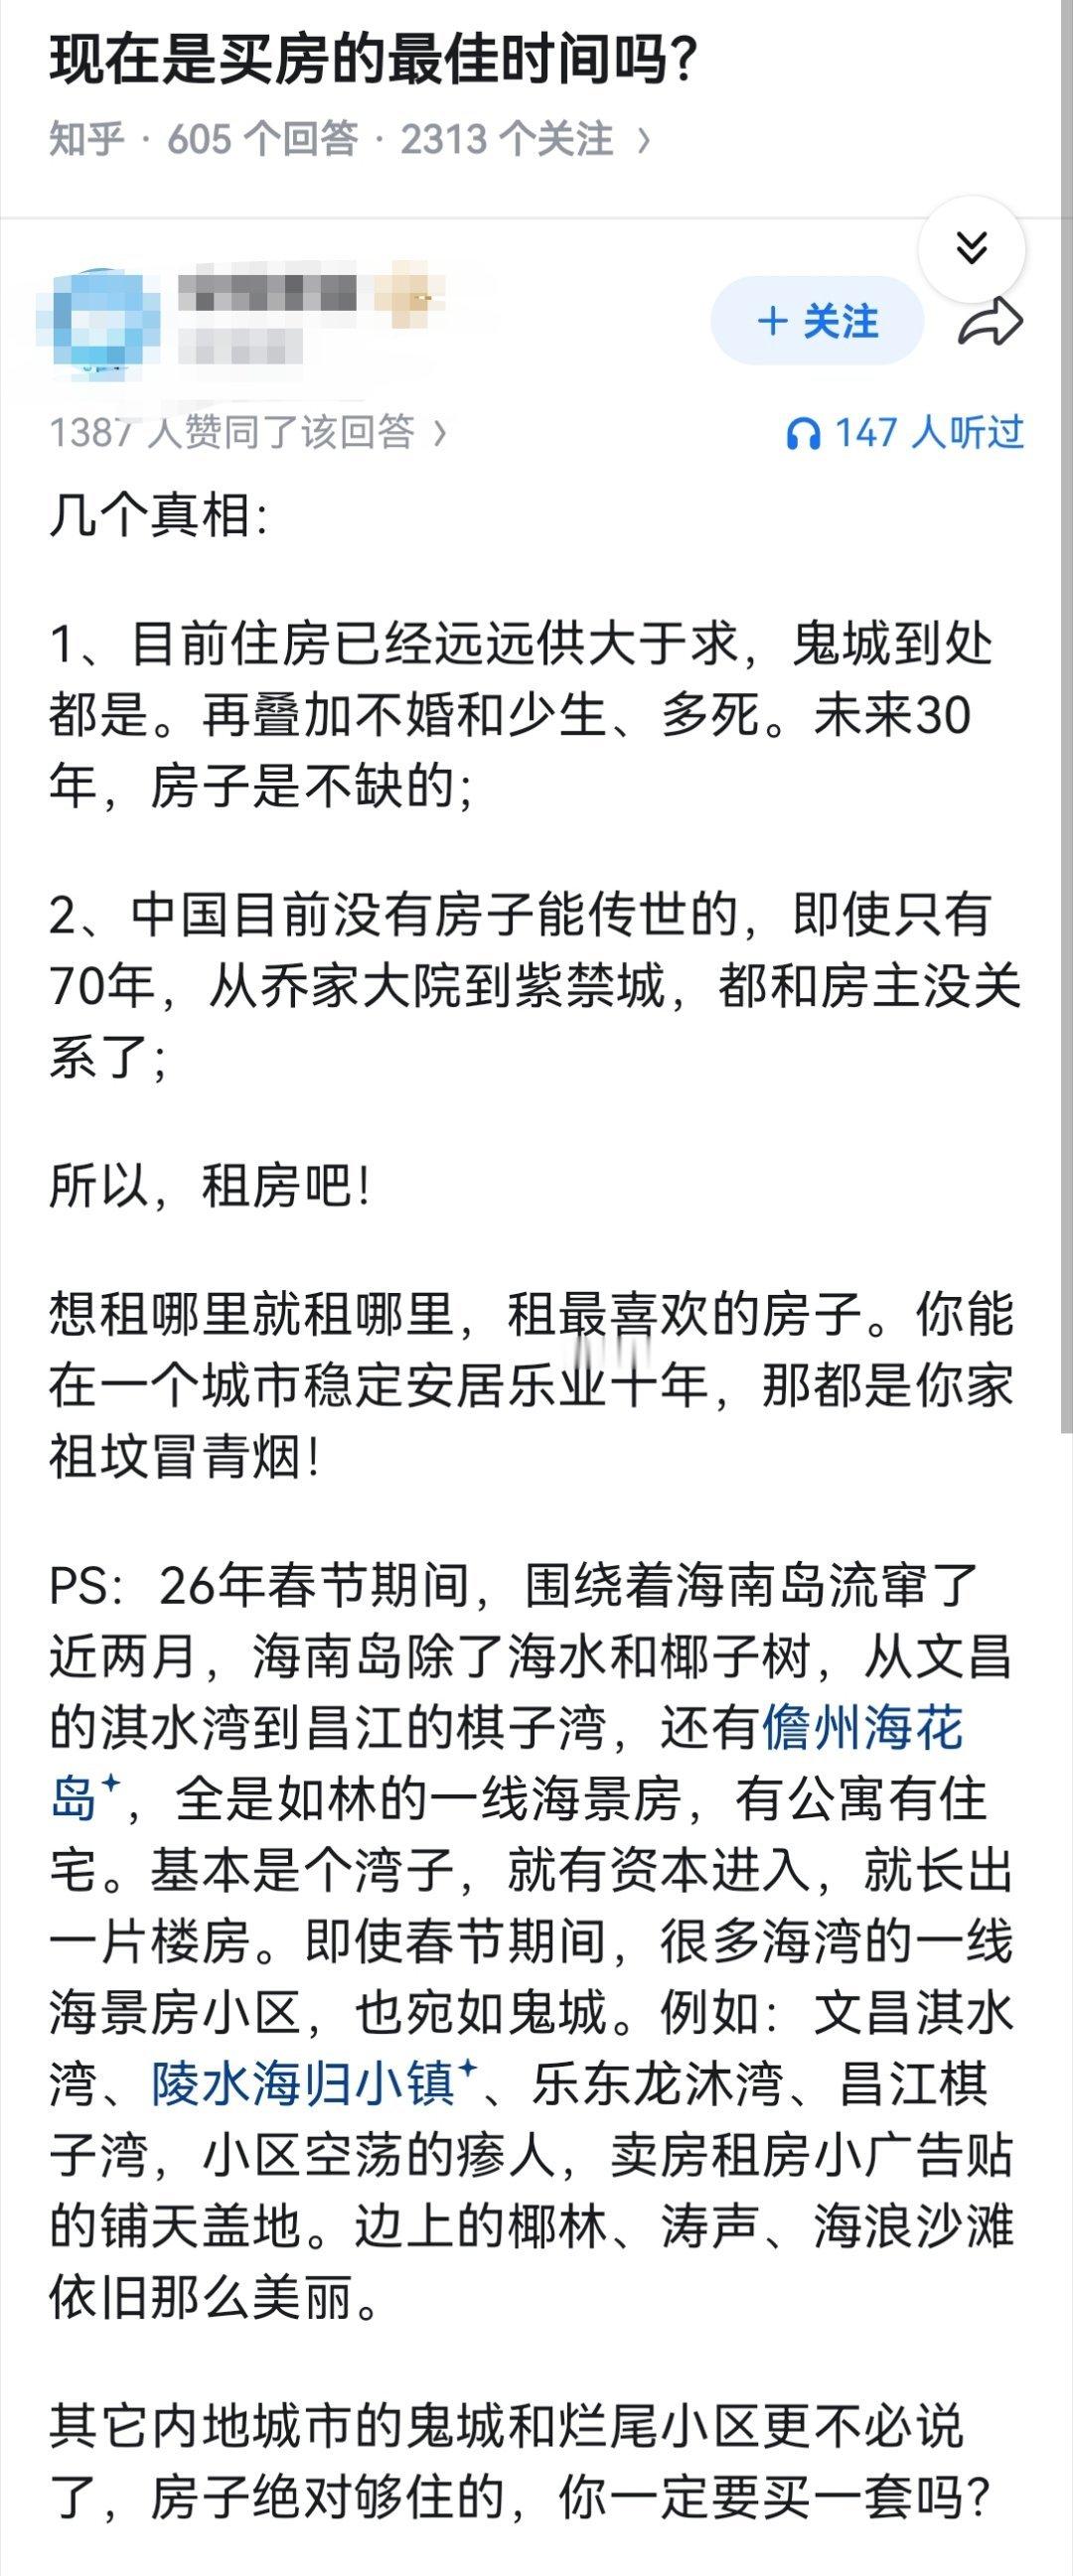
存款是活钱,遇到急事随时可以支取,最多损失一点当期利息。房子就不一样了,现在很多城市的二手房挂牌量都很大,一套房子想正常出手,往往要挂上半年;真着急用钱的话,只能降价甩卖,损失会更大。
看似手里握着百万资产,真要变现的时候却没那么容易。 更重要的是,把全部积蓄都投进房子,甚至背上几十年贷款,生活会多不少束缚。
工作不敢轻易换,怕断了月供;城市不敢随便挪,房子不好打理;就连日常开支也要精打细算,攒钱留着维护房子。
为了一套几十年后不知道还值多少钱的房子,把当下的生活质量都搭进去,其实未必划算。
有人会觉得租房不稳定,房东说涨租就涨租,说赶人就赶人。这其实是早些年的老印象了,现在的租房市场已经变了样。
2025 年全国租金同比下降 6.4%,不少大中城市租金连续下跌,供大于求的局面短期内很难改变。
房东比租客更怕房子空置,空一个月就亏一个月的钱,只要按时交租,房东大多希望租客长住。再加上现在保障性租赁住房、长租公寓越来越多,租约一签就是三五年,租金固定在合同里,居住的稳定性比以前高了很多。
当然也不是说所有人都不该买房,如果是孩子上学、落户这类实打实的刚需,该买还是得买。但如果买房的初衷是投资、保值,或是想留着养老,那真的要多掂量掂量。
对普通人来说,手里有可支配的现金,能从容应对生活里的各种变化,不用被一套房子绑住脚步,也是一种很踏实的活法。
参考信源:
国家统计局《2025 年 12 月份 70 个大中城市商品住宅销售价格变动情况》
人民网《2025 年全国住房租赁市场发展报告》