加息还没停,又要继续加!美联储究竟在担心啥?
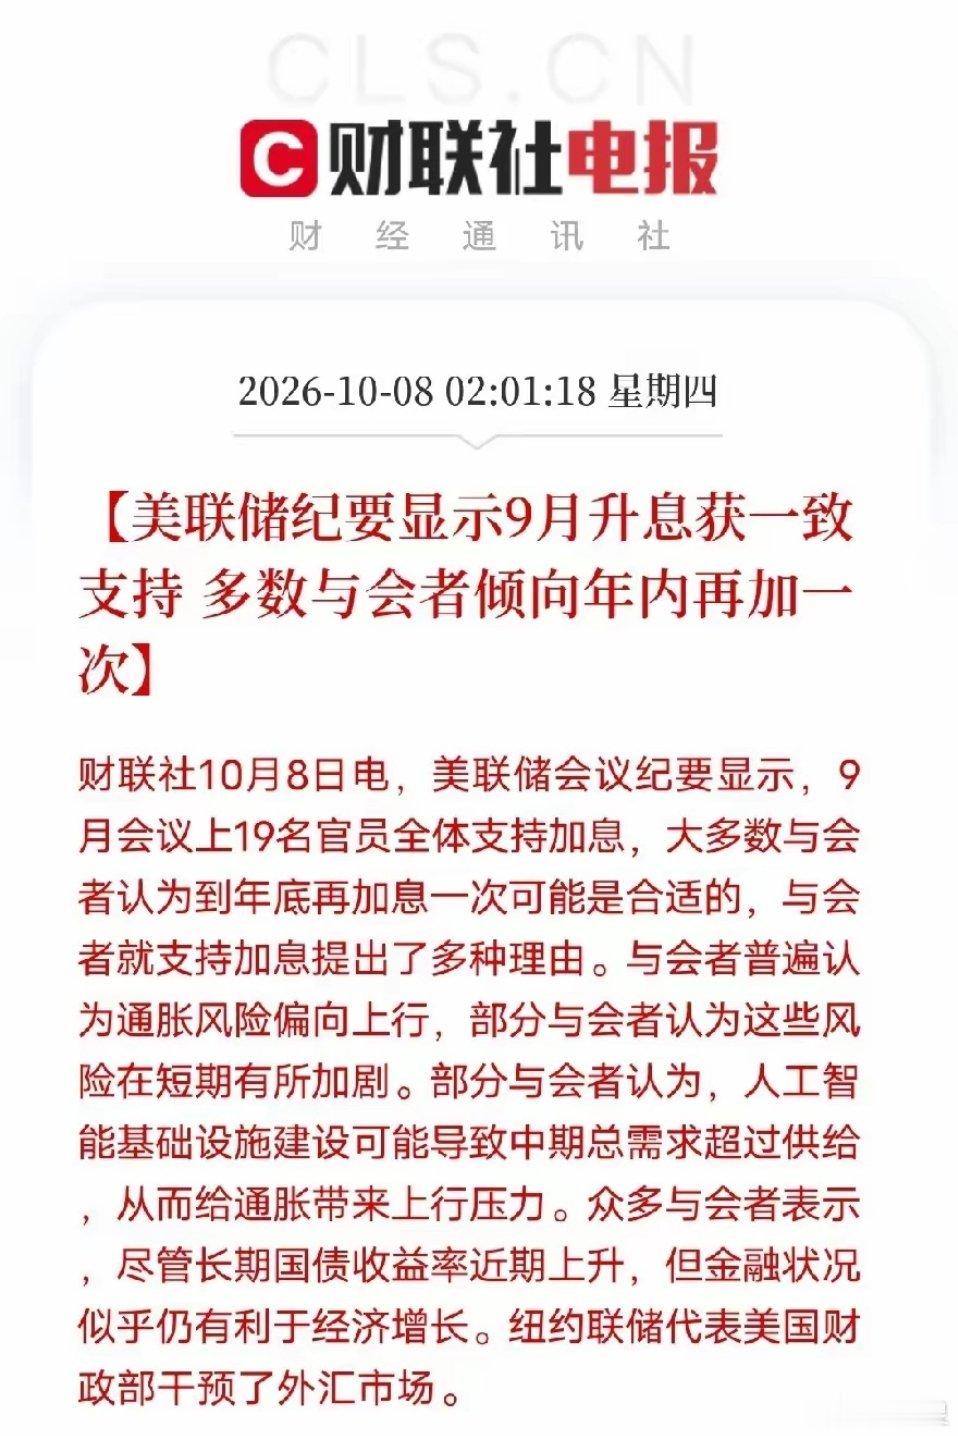
10月7日,美联储公布了9月15日至16日联邦公开市场委员会会议纪要。9月会议上,美联储将联邦基金利率目标区间上调25个基点至3.75%—4.00%。会议纪要显示,通胀仍然偏高,多数与会者认为通胀风险仍偏向上行,一些官员认为未来进一步提高政策利率可能是合适的。
注意,这并不等于美联储已经宣布下一次一定加息。但它至少说明了一件事:市场不能把“这次加完以后很快就降息”当成确定答案。
美联储现在面对的其实是一道两难题。通胀还没有完全回到2%的目标,如果政策太快转向宽松,担心价格压力重新抬头;可如果利率长期维持高位,又会增加融资成本,给企业投资、居民消费和房地产市场带来压力。
9月会议纪要显示,美联储官员普遍认为通胀仍然偏高,同时经济活动保持稳健。会议最终一致通过,把利率提高到3.75%—4%。
更值得注意的是,美联储9月公布的经济预测显示,官员对2027年联邦基金利率的中位数预测为4.1%。
这不是说“美联储已经决定2027年保持高利率”,而是说明在当时官员的判断下,较高利率环境并没有被排除。
所以普通人现在最不应该做的,就是把自己的投资计划建立在“明年肯定降很多”的假设上。预测可以有,底线必须有。
这其实是我认为这轮高利率环境最值得普通人反思的地方。大家都喜欢讲长期主义,也喜欢讲复利。
第一年赚一点,第二年继续滚,时间越长,收益越惊人。道理当然没有错。
问题是,现实生活不会因为你正在做长期投资,就暂停向你要钱。
房贷要还,日常生活要花钱,孩子教育需要支出,做生意需要周转,家庭还可能突然遇到一笔计划之外的大额开销。
如果你的投资账户一跌,生活现金流马上就吃紧,那么所谓长期持有,很可能还没等到复利发挥作用,你就已经被迫卖出了。
所以我认为,复利真正的前提不是信念,而是现金流。
有一个很简单的故事。一个佃农和农场主约定,第一天给一粒米,第二天两粒,第三天四粒,之后每天翻倍。看起来开始的时候少得可怜,可到了后面,数字会膨胀得非常惊人。
可投资也是一样。前面没有足够的资金和现金流支撑,后面的“天文数字”跟你没有任何关系。这也是为什么我认为,在高利率环境下,容错率比预期收益率更加重要。
容错率首先体现在买入价格上。价格越高,对未来的要求就越高。企业利润必须增长,行业景气必须延续,市场情绪还不能明显转弱。
只要其中一个环节低于预期,高估值资产就可能同时遭遇业绩和估值压力。所以合理的价格不能保证赚钱,却可以让你犯错的时候少付一点学费。
第二个是仓位。上涨的时候,很多人会觉得重仓特别舒服,因为赚得快。可一旦市场反向运行,问题就出来了。仓位越高,纠错空间越小。
真正决定你能不能坚持长期投资的,有时候不是你有多看好某家公司,而是它下跌以后,你还有没有资金调整。
第三个就是杠杆。杠杆能够放大收益,但同样会锁定未来的现金流。收入稳定时,利息似乎没有那么可怕;可一旦收入下降,利息和偿债压力却不会自动消失。
因此,低杠杆看起来可能让你少赚一点,但实际上保留的是逆风期的选择权。
高利率环境确实会影响全球市场。美元和美债收益率的变化,会影响全球资金成本;高估值成长股对利率也比较敏感,因为未来利润折算到今天的价值会受到利率影响。
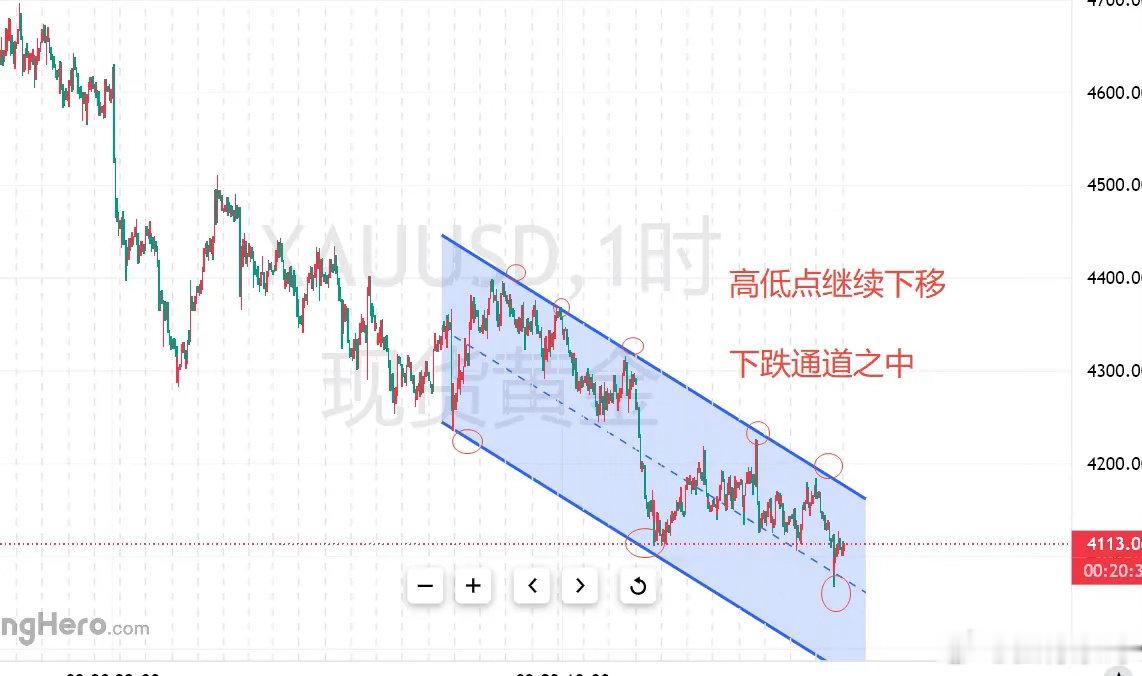
10月7日,路透社报道显示,美国国债收益率走高、美元偏强,对黄金形成压力,现货黄金当天一度跌至8月5日以来低位。但这同样不能简单理解成“美联储加息,黄金就一定跌”。
黄金还会受到通胀预期、地缘风险、美元走势和避险需求等多种因素影响。A股同样如此。
海外利率是一个变量,但国内政策、流动性、企业盈利和市场情绪同样重要。
所以普通投资者真正需要避免的,是看到一条美联储新闻,就马上把全部资产押在一个方向上。
现在这种环境下,我觉得普通人可以先问自己三个问题。
第一,如果我的投资逻辑兑现得比预期晚两三年,我还能不能等?第二,如果资产继续下跌,我的现金流和仓位能不能承受?第三,如果原来的核心逻辑真的被证伪,什么信号出现以后,我必须退出?这三个问题听起来有点悲观。但其实它们恰恰是在保护长期主义。
10月7日公布的会议纪要说明,美联储对通胀的担忧仍然存在,部分官员认为未来进一步收紧政策可能是合适的,但这并不意味着下一次会议一定加息。下一次FOMC会议将在10月27日至28日举行。
长期资金和应急资金要分开,单一资产风险不能过度集中,杠杆要控制,现金流要留够。投资表面上看,是认知的竞争。可真正走到最后,比拼的往往是资金期限、风险承受能力和纠错能力。
所以,高利率时代真正考验的,可能不是谁能准确猜中下一次美联储会议,而是谁提前给自己的未来留下了足够的安全边际。
投资不缺一个美好的远方,缺的是让自己能够走到远方的安排。