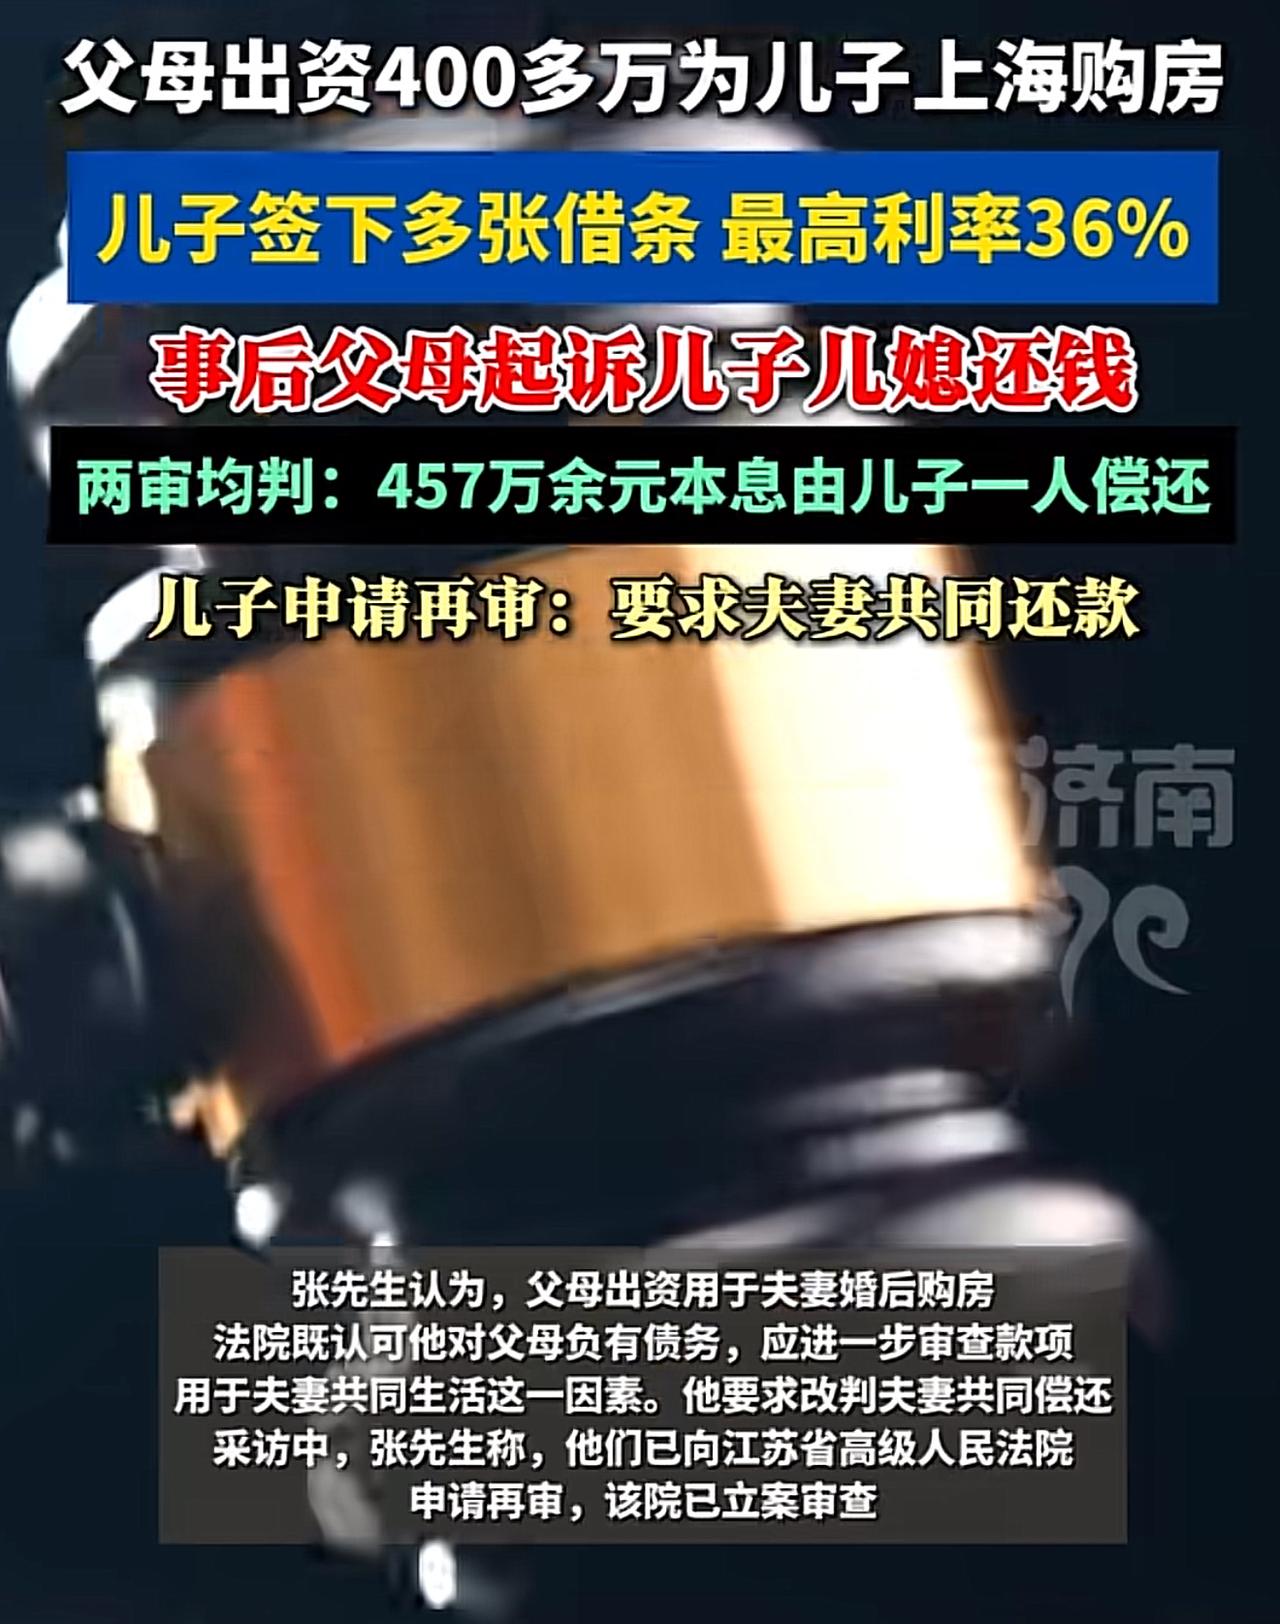
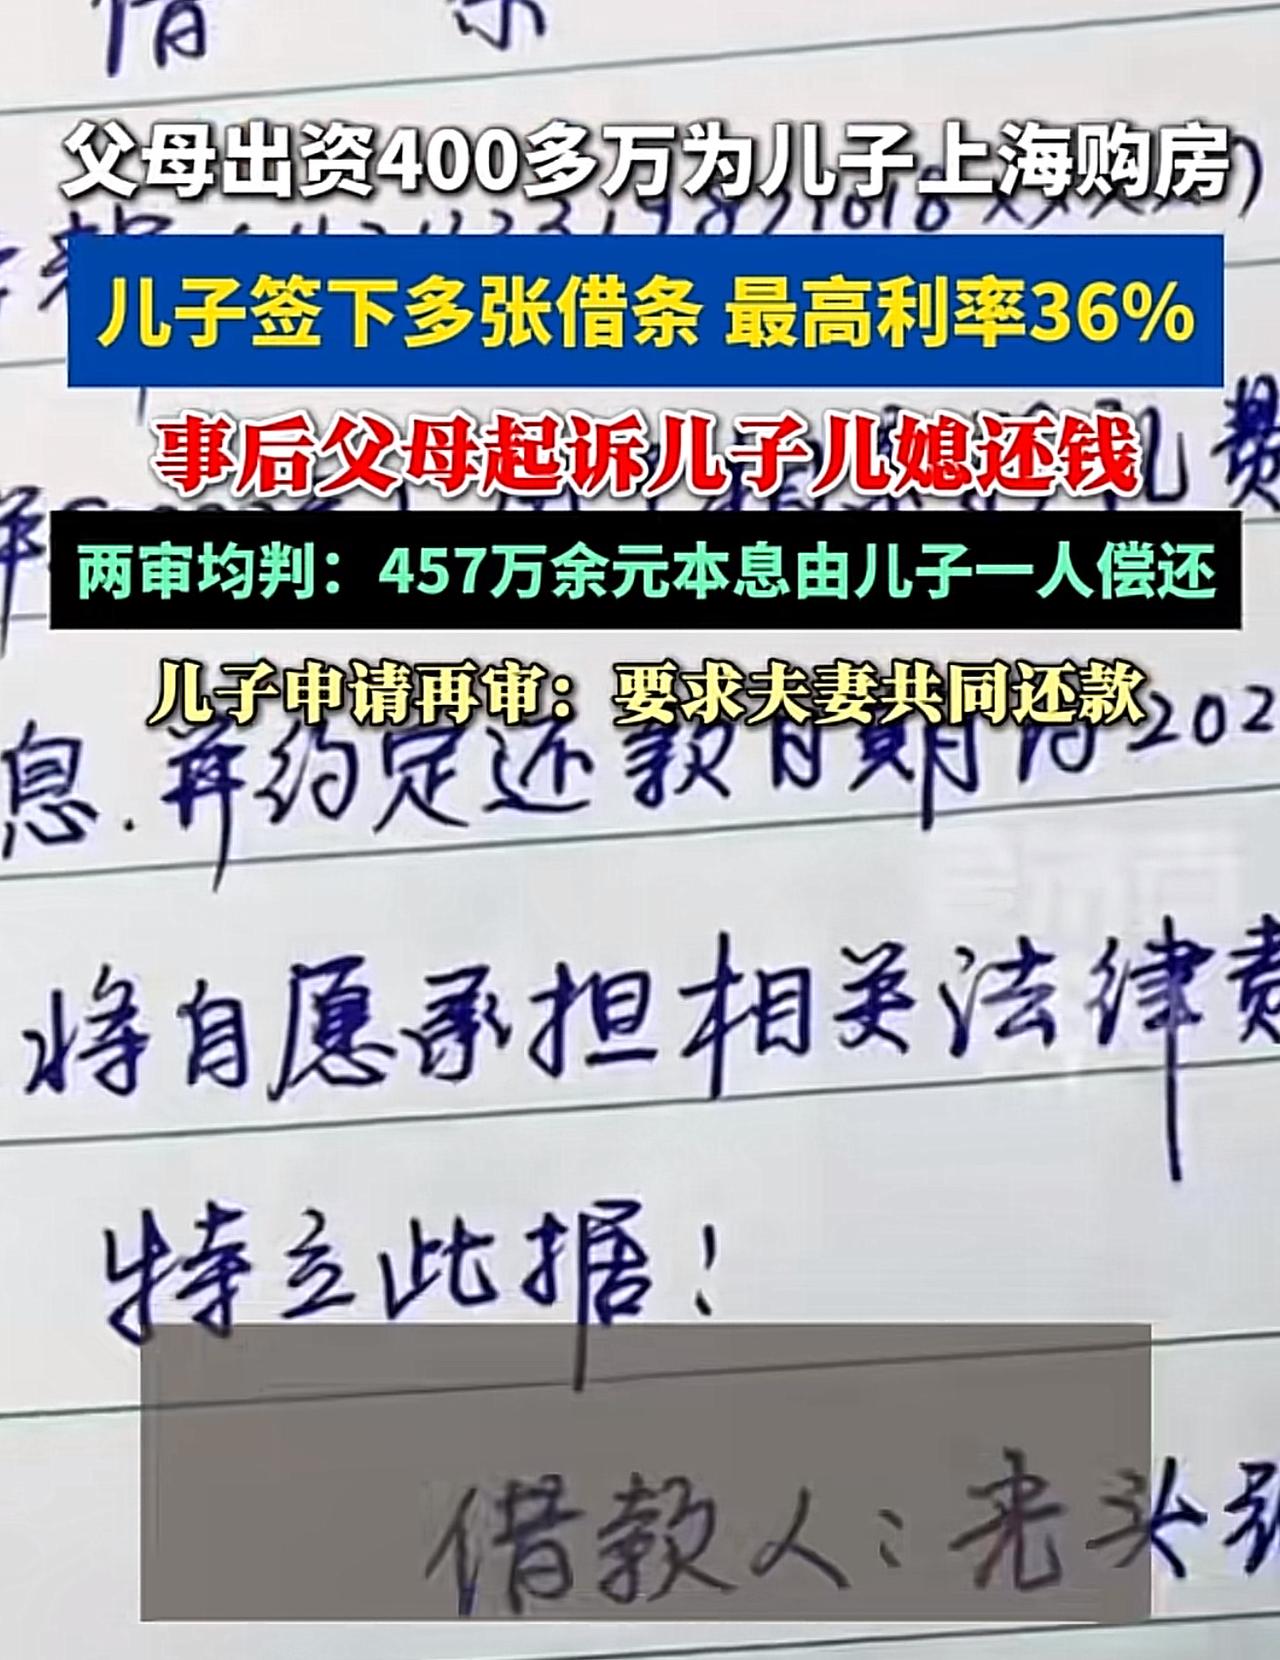
“组团坑儿媳!”上海有对老两口,为了给儿子安家,一口气拿出457万,在上海买了两套房。更让人意外的是,他们还主动提出把儿媳的名字也写进房产证。儿媳当时特别感动,立刻拿出91万一起凑钱。可后来,小两口因为长期分居,感情渐渐走到尽头。没想到,老两口不但没想着劝和,反而一纸诉状把儿子和儿媳都告上法庭,要求两人共同偿还那457万,说是“借款”。更让人瞠目的是,他们手里还拿着儿子亲笔写的借条,年利率最高竟然写到36%。儿媳一下子傻眼了:我一分钱都没借过,凭什么要我还?
网友评论:这哪是买房,这是提前布好的局啊。
这件事在2026年9月被媒体曝出来的时候,很多人第一反应是不敢相信。一对父母给儿子在上海买房,前后掏了四百多万,还主动把儿媳名字加上去,这怎么看都是掏心掏肺的举动。
儿媳那边也不是白住,前前后后往丈夫账户里转了九十一万,凑在一起把两套房子拿下了。可日子没过下去,儿子在上海工作,儿媳留在老家,异地久了感情淡了,婚姻眼瞅着要散。
按常理说,这时候父母该劝两句,哪怕劝不动,至少别火上浇油。但老张夫妇的选择是直接去法院递了诉状,把儿子和儿媳一起告了。
他们的诉求很明确:这四百五十七万多是借款,你俩得一起还。关键是,老两口手里攥着儿子写的借条,一张年利率百分之三十六,一张百分之二十四,还有一张八十多万的补签条子。
-
看到这里,事情的性质就变了。借条是儿子单方面写的,儿媳从头到尾没签过字,甚至不知道这些条子的存在。公婆转账的时候也没说过这是借的,更没提过利息的事。等到小两口感情破裂了,借条突然冒出来了,还带着高得离谱的利率。儿媳当然不认:我什么时候借过你们的钱?
法院一审在睢宁县人民法院打的。法官把来龙去脉捋了一遍,发现几个关键事实。第一,儿媳确实往购房账户里转过七十万和二十一万,这钱是她出的。第二,借条只有儿子的签名,儿媳既没在场也没追认。第三,老两口后来反复要求儿媳补签借条,儿媳始终拒绝。这几个细节放在一起,法官心里就有数了。
判断一笔钱到底是借款还是赠与,或者是不是夫妻共同债务,光有转账记录不够,光有儿子写的借条也不够。核心在于,另一方有没有共同借钱的意思表示。
一审法院的认定很直接:没有证据能证明儿媳有共同借款的合意。儿子写借条是他自己的事,约束不了妻子。至于那个百分之三十六的年利率,法官的原话是“明显不符合正常情理”。哪有父母借给儿子买房的钱,收比高利贷还高的利息?这不合常理。
判决结果是,四百五十七万多的本金加上按四倍LPR算的利息,由儿子张先生一个人还。儿媳陈女士不承担还款责任。老张夫妇不服,上诉到徐州中院。二审在2025年3月10日判了,驳回上诉,维持原判。张先生也不服,已经向江苏省高院申请再审,高院立案审查了。
这里有个细节值得琢磨。张先生在接受采访的时候说了一句话,他说“我和我父母实际上是一条战线上的”。这句话把很多事都说透了。儿子和父母站在一边,妻子在另一边。借条是什么时候写的、为什么写的、利率为什么定那么高,这些问题的答案,从这个站位里就能猜出个大概。
陈女士那边还提过一个事。她说丈夫和公婆长期共同生活,资金往来很复杂,存在财产混同的情况,不能把所有的转账都算成借款或者帮还贷。这话不是没有道理。一家人之间转账,有的是生活费,有的是补贴,有的是购房款,混在一起时间久了根本分不清。
如果公婆从一开始就打算让儿媳共同还钱,转账的时候就该说清楚,或者让儿媳一起签字。当时不说,等到要离婚了再翻出来,法院很难支持。
回过头看这件事,老两口掏了四百多万是真金白银,想给自己留条后路的心情也能理解。但他们选的方式有问题。
如果真想让儿媳共同承担,转账的时候就可以让儿媳一起签字,或者至少在聊天记录里把“借”这个字说清楚。什么都没做,等到感情破裂了才亮借条,还带着百分之三十六的利率,这就不像是正常的家庭借贷了。
儿子张先生现在的处境也挺尴尬。他每个月收入有限,房贷车贷加起来两万多,以前父母每月补贴一万,现在父母不给了,他已经好几个月还不上贷款。
四百多万的债压在他一个人头上,父母那边又咬定是借款,妻子那边已经彻底撕破脸。他站在父母这一边,但最后扛债的也是他。
这件事没有赢家。老两口的钱能不能要回来,得看再审的结果。儿子的婚姻没了,债务背上了。儿媳虽然两审都赢了,但几年的婚姻耗进去,官司缠身,日子也不好过。一套房子把一家人拴在一起,最后又因为一套房子把一家人拆得七零八落。
评论列表