一位经济学家说:“所有人记住一句话,只要存款利率一直降,说明经济在喊渴;只要存款利率稳住了,说明日子好过了。盯住存款利率,就是盯住了你的钱袋子。”
这句话听上去像句顺口溜,但咂摸一下,还真有几分扎心的道理。
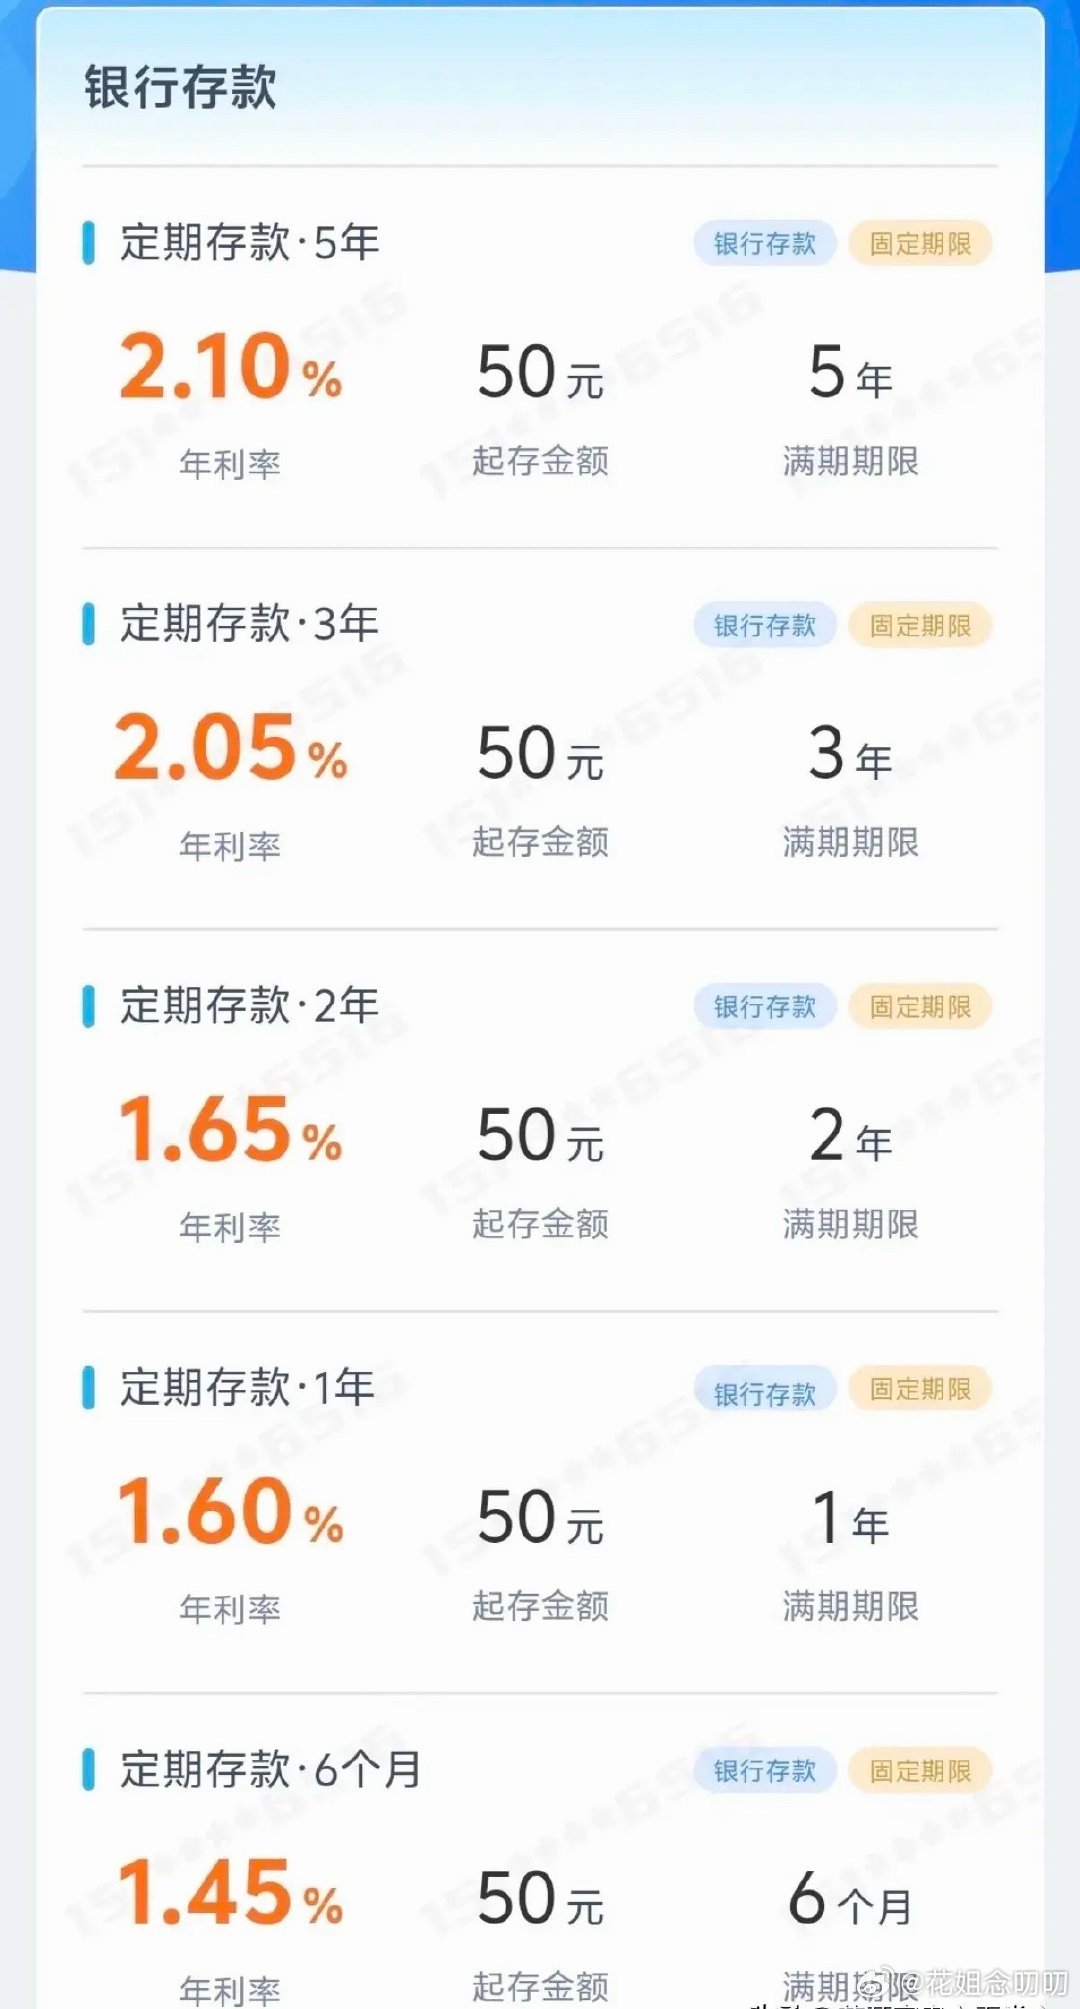
国有大行活期存款利率已经降到0.05%,三年期定存1.25%,五年期1.3%。什么概念?10万块钱存三年定期,一年利息1250块,摊到每天不到3块5,还不够买杯像样的咖啡。2025年5月那轮降息,活期下调5个基点,定期整存整取三个月到二年期统一下调15个基点,三年期和五年期更是直接砍了25个基点。力度大、节奏快,摆明了是在告诉所有人:别把钱一直往银行里堆了。
大额存单的待遇更让人唏嘘。工行3个月期大额存单利率0.75%,比同期限普通定存还低了5个基点。建行2年期和3年期大额存单利率跟普通定存一模一样,1.2%和1.55%,长期产品的利率溢价彻底没了。曾经抢破头的“揽储神器”,如今跟普通定存站到了同一条线上。银行不傻,净息差已经压到历史低位,2026年一季度商业银行净息差只有1.40%,国有大行更是跌到1.29%。继续用高息揽储,等于自己往伤口上撒盐。
经济学家说“利率一直降说明经济在喊渴”,这话有数据支撑。LPR已经连续16个月按兵不动了,1年期3.0%,5年期以上3.5%。降息不是不想降,是银行息差实在撑不住,报价行缺乏主动下调LPR加点的动力。利率降到这一步,货币政策的传导效果也在边际递减。
但普通人的感受跟专家嘴里的“经济喊渴”之间,隔着一条真实的河。利率降了,日子有没有好过,每个人心里都有杆秤。2026年上半年居民存款同比少增了3.19万亿元,而非银金融机构存款同比多增了2.1万亿。钱开始动了——转去买理财的、买保险的、买基金的。保险成了这轮资金转移的最大赢家,2026年一季度居民资金流入寿险约1.5万亿元,远超公募货基和股票保证金。
更值得说的是年轻人的反应。他们不抱怨利率低,直接换赛道。31岁的白领莉莉以前是“存款特种兵”,周末坐高铁跨城开银行卡,就为多拿零点几个百分点。现在她不折腾了,转头定投红利指数基金,每月盯着分红到账。95后王清5万块买高股息保险股,一年收了2000多块股息,比银行1%的定存利率强得多,股价波动一年后也涨回来了。从“攒利息”到“攒股息”,这群人用脚投票,告诉所有人:低利率时代,光等银行施舍那点利息,钱袋子只会越来越瘪。
不过得给经济学家的观点提个醒。把存款利率当成经济好坏的唯一标尺,这判断方式有点粗。日本当年的经验值得参考——定存和活期存款利差收窄到1.0%以后,存款定期化趋势出现拐点,定期存款余额持续减少,流失的资金主要转入了理财和保险。利率下降的传导路径远比一句话复杂。
还有一点不能忽略。存款利率稳住就等于日子好过了?别忘了2022到2023年那批锁定2.6%利率的三年期、五年期定存,2026年集中到期,续存利率直接砍半。这些人面对的现实是:银行没变,但钱变薄了。利率稳不稳,跟他们钱包的厚度已经没太大关系了。
说到底,盯住存款利率确实有用,但不能光盯着看。利率降了要动,利率稳了也别傻等。钱是自己的,经济信号是给所有人看的,但每个人手里的牌不一样。看得懂信号,还得跟得上变化——这比背熟哪句口诀都实在。
各位读者你们怎么看?欢迎在评论区讨论。