这下澳洲直接措手不及!就连含铁仅11%的废弃尾矿,我们都能提炼出65%高品位精矿,400亿吨废料摇身变成重磅底牌,还想用铁矿牵制我国?根本行不通!
就在9月初,辽宁鞍山传出一条看似低调却分量千钧的消息:全球规模最大的难选铁矿流态化磁化焙烧项目正式通过国家验收,三条生产线全开,年处理能力达到556万吨。
很多人第一眼看到556万吨这个数字,可能会觉得和中国每年十几亿吨的铁矿石进口量比起来不值一提。但真正看懂的人都明白,这根本不是产量的问题,而是一条路被彻底走通了。
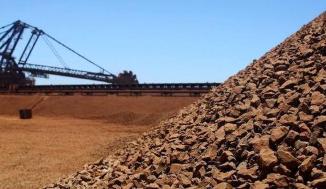
这条技术路线最硬核的地方在于,它能把含铁量只有11%的尾矿——也就是过去矿山堆在山沟里没人要的废石渣——硬生生提纯到65%的高品位铁精矿。铁矿物相转化率达到98%,综合能耗还比传统技术低了35%。
什么概念?过去行业内默认含铁量低于20%的铁矿基本没有开采价值,选矿成本比矿石本身还贵。而11%品位的尾矿,在全球任何一个矿业巨头眼里都是纯粹的工业垃圾,连再看一眼的必要都没有。
但中科院的团队硬是把"垃圾"炼成了和澳洲进口矿品位相当的精料。
这套技术不是天上掉下来的。从上个世纪60年代第一代科研人开始攻关算起,前前后后磨了将近70年。2004年,朱庆山研究员接过老所长的接力棒,放弃当时热门的燃料电池方向,一头扎进了这个冷门又难出成果的领域,又是整整二十二年。
中间经历过云南越钢的第一代示范工程,遇到过无数次工艺不稳定、能耗下不来的瓶颈,直到第二代流态化技术在鞍钢落地,才真正跨过了工业化大规模应用的门槛。
为什么说这一招是釜底抽薪?因为中国的铁矿石家底从来都不少,只是"不好用"。
我国已探明的铁矿储量不算小,但90%以上都是贫矿,平均品位不到35%,而且大多是难选的赤褐铁矿。过去技术不行,选别成本高、回收率低,国产矿竞争力远不如进口矿。这才导致我们常年铁矿石对外依存度超过80%,全球海运铁矿石七成以上都被中国买走。
而澳大利亚恰恰捏住了这个软肋。凭借高品位的赤铁矿资源,澳洲一度占据中国铁矿石进口的六成份额,铁矿石也成了澳洲对华出口的第一大单品,每年仅这一项就能从中国赚走上千亿人民币。
过去那些年,矿价说涨就涨,从几十美元冲到两百多美元一吨,中国钢厂的利润被两头挤压,很多时候辛辛苦苦干一年,大头都被矿商赚走了。
现在不一样了。鞍山这556万吨只是个开始。目前这套技术已经签出了11份技术许可合同,全部落地后总处理规模将超过1500万吨每年。
而这背后,是国内沉睡的近300亿吨难选铁矿,再加上历年累积的近100亿吨含铁尾矿,两样加起来整整400亿吨。
400亿吨是什么概念?按照中国目前每年10亿多吨的铁矿石消费量来算,这是足够支撑几十年的战略家底。
当然,不是说马上就要用这400亿吨完全替代进口矿。商业上只要澳洲矿价合理,该进口还是进口。但关键在于,我们手里有了底牌。
以前是我们没得选,只能被动接受定价。现在是我可以选买你的,也可以选自己炼。平时可以不用,但只要有人想拿铁矿石当筹码、动辄抬价甚至断供,这条技术路线随时可以顶上来。
这就像核威慑的逻辑,重要的不是我一定要用,而是我有能力用。
更何况这不是单一的技术突破,而是中国铁矿石供应安全整套组合拳里的关键一环。
这些年我们一边推进进口来源多元化,在几内亚、巴西、俄罗斯、哈萨克斯坦布局新的矿源;一边提升废钢回收利用的比例;再加上今天这手低品位矿高效利用的技术兜底,三路并进,层层设防。
澳大利亚不是没算过这笔账。矿价每跌10美元,澳洲一年就要少赚上百亿澳元。过去他们笃定中国离不开澳洲矿,议价时底气十足。现在中国手里多了一张400亿吨的"备用牌",澳洲的议价空间只会越来越小。
更值得玩味的是,这套技术不仅能用在铁矿上,还能推广到锰、磷、铝等多个矿种的还原加工和固废利用。本质上是打通了"低品位资源高效利用"的底层逻辑。
说到底,资源博弈的终极战场从来不是资源本身,而是技术。你有资源但没技术,那资源就是别人定价的商品;你有技术,就算是废料也能变成战略资产。
从一穷二白时靠进口买矿,到自主攻关把废石炼成精矿,中国走了几十年。这条路走通之后,再有人想拿铁矿卡我们的脖子,先得问问这400亿吨家底答不答应。