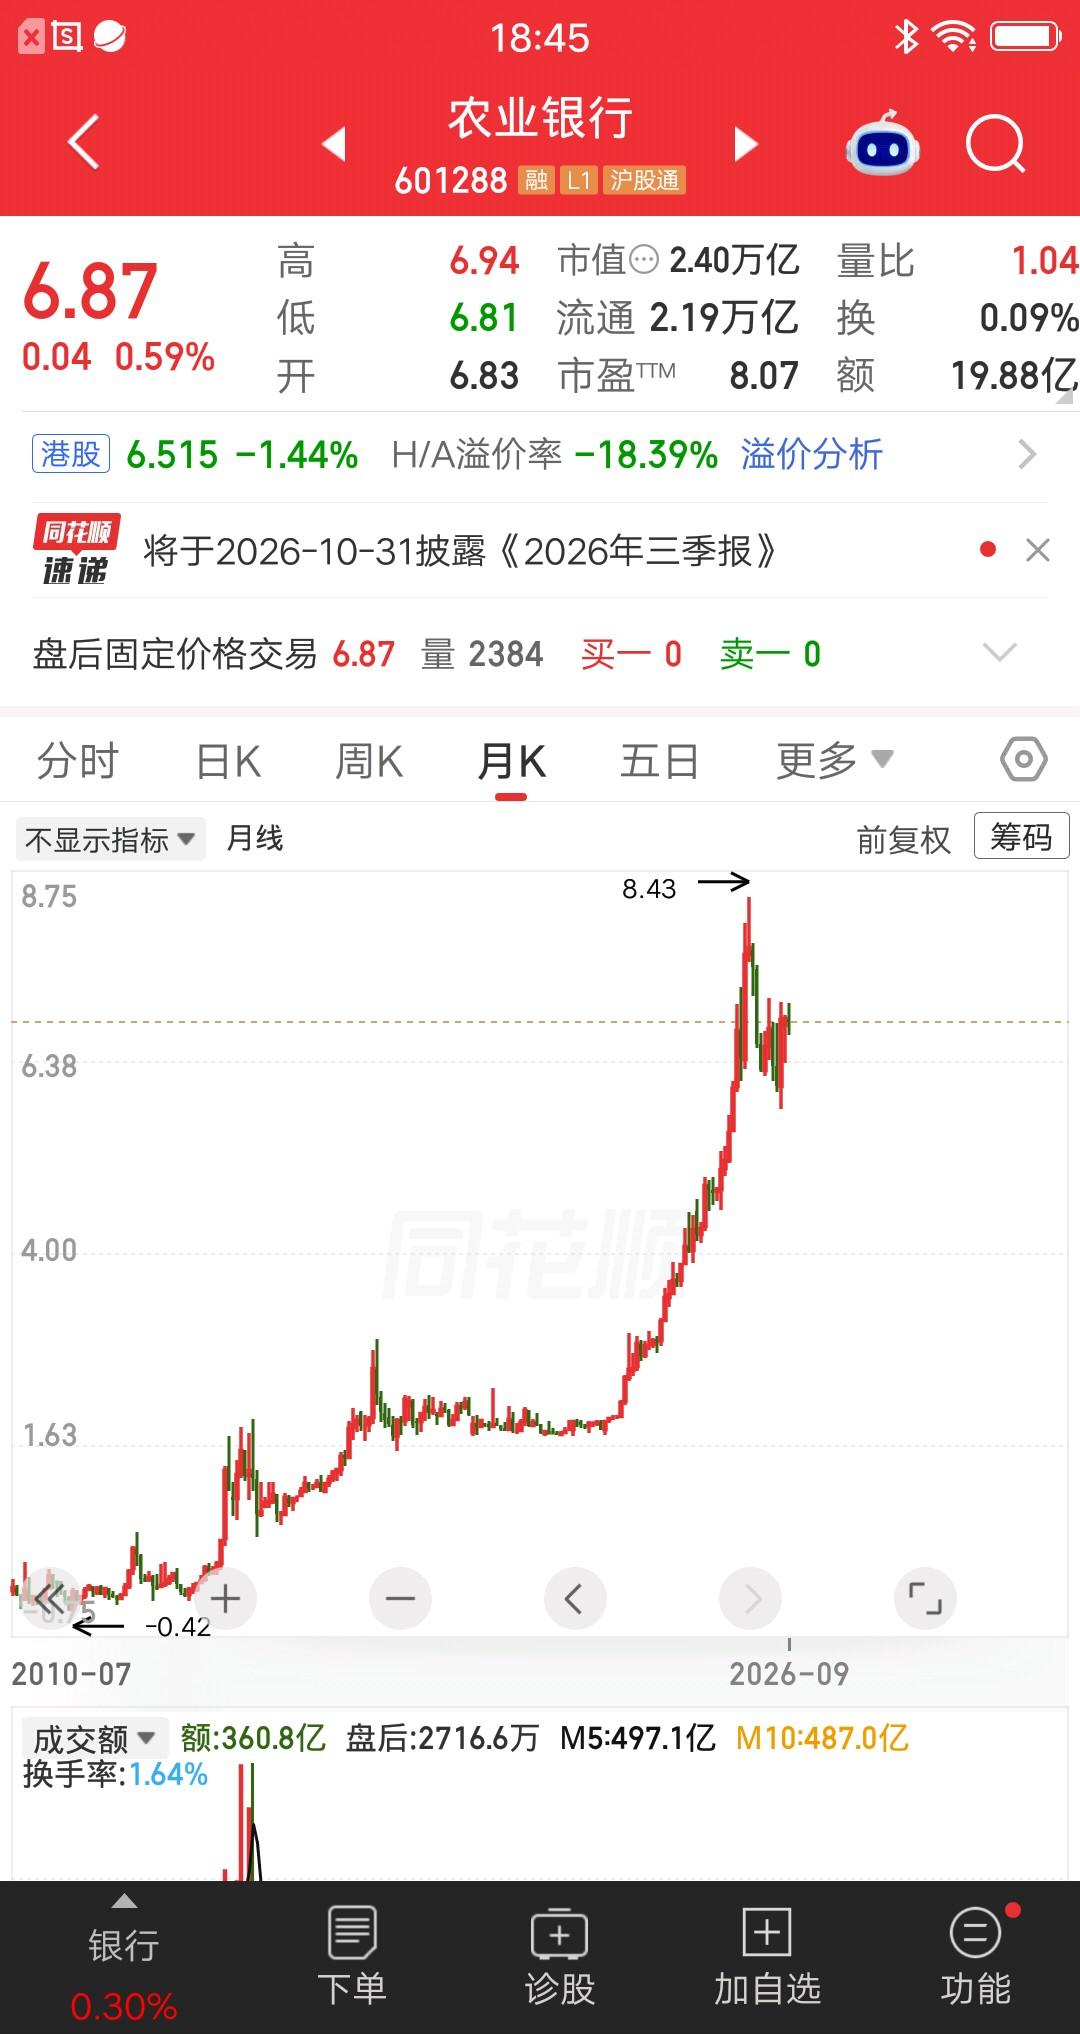
一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就是建仓110多万块。现在仅靠分红的收益,每年就有10多万元。说句扎心的话,这个数字比绝大部分人,一年的工资还要高。真的印证了一句话,越有钱的人越能赚钱,而且赚钱越轻松,这就是马太效应。
我认为,这个故事真正值得聊的,不是“有钱人躺着赚钱”,而是本金、持有时间和企业分红能力放到一起后,现金流会发生什么变化。
农业银行2025年全年普通股现金分红是每股0.2495元,50万股对应税前分红12.475万元。
按2.269元的持仓成本算,这一年的“成本股息率”大约11%。
假如这50万股确实连续持有超过1年,按现行政策,个人取得的上市公司股息红利暂免个人所得税。单看2025年,“一年10多万元”这个说法能对上。
可11%不是今天新买农业银行就能直接拿到的收益率,它是拿现在的分红去除以很多年前的低成本。
成本价低,企业又持续派息,两个条件叠在一起,老股东看到的成本收益率才会越来越显眼。
我更愿意把这叫作“时间放大了低成本”,而不是一句“钱越多赚钱越轻松”。
钱多确实会让绝对收益变大,100万元按5%算,一年是5万元;10万元按同样5%算,一年只有5000元。收益率一样,结果差十倍,差别来自本金。
可大本金也会放大市值波动,企业盈利下滑、分红下降、估值回落时,损失一样更大,只谈分红,不谈本金风险,这个故事就只讲了一半。
网帖还说他在农业银行8元附近没有减仓,觉得少赚了一笔。
农业银行A股在2025年确实站上过8元,公开行情报道里出现过8.09元收盘,后面盘中还到过8.52元。
可“8元没卖很可惜”属于典型的事后视角。站在高点回头看,谁都知道该卖;身处当时,没人能提前知道8元是阶段高点还是新的起点。
我不赞成“死拿不卖才是正确操作”。长期持有和死拿不是一回事。
长期持有要看资产质量、盈利能力、分红政策有没有变化,也要看自己的资金需求;死拿是不管基本面怎么变都不处理。前者有纪律,后者更像把判断交给运气。
再看伊利股份,网帖自称持有10500股,成本20元。伊利股份2025年中期每股派现0.48元,2025年年度每股派现0.90元,两次合计每股1.38元。
假设这10500股两次都符合分红条件,对应现金分红约1.449万元,按20元成本算,成本股息率约6.9%。“一年分红一万多”这个数字也能算出来。
分红也不是凭空多出来的一笔钱,上市公司把现金派给股东,公司的现金资产会减少,除息日股价会按规则作相应处理。
真正有价值的地方,在于企业能不能靠经营继续赚回现金,下一年还能不能稳定派。
高股息策略的核心不是“股息率越高越好”,而是利润、现金流和分红能不能持续。
在我看来,这个故事真正有知识含量的地方,是让人看到“本金效应”和“持仓成本效应”。
本金越大,同样收益率产生的现金越多;买得越便宜,在分红不下降的前提下,按成本计算的股息率越漂亮;持有时间越长、交易次数越少,也更容易避开追涨杀跌。
小资金也没必要把“快速做大”当成唯一目标。
想把10万元很快变成100万元,往往得接受更大的波动和亏损概率。
大资金也不是等到熊市随便买点高股息股票就能高枕无忧,企业质量、买入价格、行业周期、资产分散都得看。
我的看法是,真正值得学习的不是复制某个人的股票名单,而是理解背后的方法:不拿短期涨跌当全部答案,重视现金流,愿意为好资产付出时间,也始终保留对风险的敬畏。
投资可以追求回报,更要尊重规律、量力而行,把生活和本金守住,才有资格谈更长远的收益。