俄罗斯这回是真急了,可手里的牌又不够硬。横跨俄蒙中三国的天然气管道,谈了快二十年,愣是卡在一个数字上。
9月初东方经济论坛上,普京亲自拍板,把规划中的西伯利亚力量2号改了个名,叫贝加尔力量。
名字听着气派,可技术参数一寸没动。
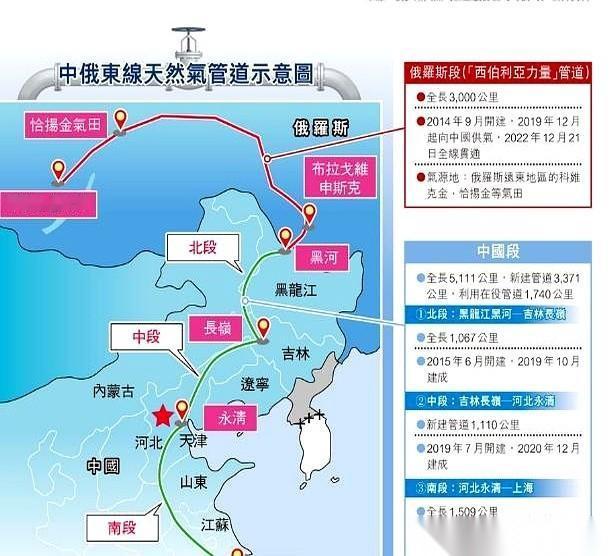
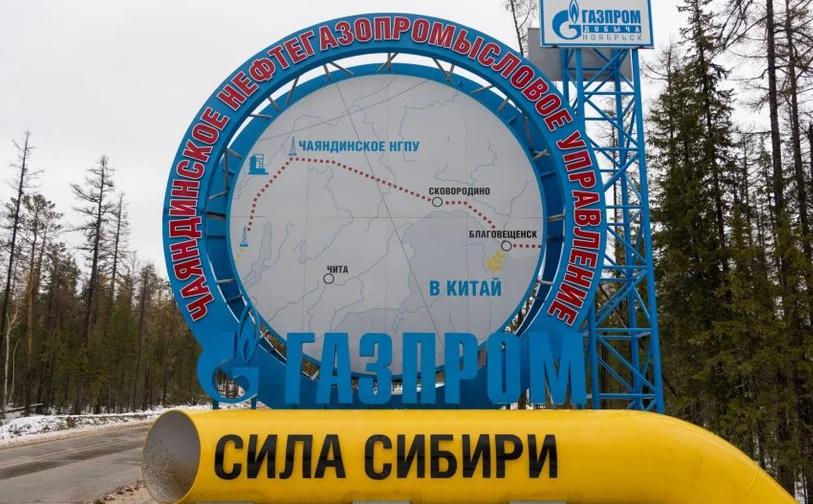
还是那条路:从亚马尔半岛出发,穿过蒙古国草原,钻进中国北方。年输气能力500亿立方米,合同期30年。账都算到这份上了,就是价格谈不拢。
俄方报价咬得很死:每千立方米250到260美元。参照的是已经满负荷通气的西伯利亚力量1号,今年实际均价约258美元。
中方还的价低得让俄罗斯牙疼。理想价每千方约50美元,能接受的底线落在120到130美元之间,锚定的是俄罗斯国内工业气价。
两边一摆,差出一倍还多。极端情况下中方50美元对俄方260美元,差出五倍。这哪是讨价还价,是两套定价逻辑压根没对上。
按30年合同、每年500亿立方米算,这一倍价差意味着什么?粗算下来,差额能上千亿美元。这不是小数,谁都不肯先让步。
俄方的逻辑是:我这条老管道卖你258,新管道凭什么便宜?何况当年卖给欧洲客户,均价还在420美元上下。
可中方的逻辑更现实:欧洲市场你已经丢了,现在是你求着我接盘。我凭什么照着你以前卖欧洲的价来?
这就是这场谈判最微妙的地方。表面上是中俄友好、能源合作,骨子里是买方和卖方的力量对比,已经悄悄翻转了。
过去俄罗斯手里攥着欧洲的订单,气不愁卖。可现在欧洲逐步拒收俄罗斯气,西方制裁压着,俄罗斯急着找替代买家。
全球能一口气吃下每年500亿立方米、还修得起几千公里跨境管道的买家,掰着手指头数,也就中国一家。
所以俄方嘴上硬,心里慌。那句调侃听着像玩笑,说不如把管道修到印度去分摊成本。可业内人笑不出来,印度接不住这个量级。
中国这边底气也足。手里牌不少:跟美国签了20年LNG长约,从中亚管道继续进气,国内页岩气、煤化工也在扩。
几十万吨美国LNG搁进中国每年六千多万吨的进口盘子里不算啥,但信号很清楚:我不是非你俄罗斯不可。
据华尔街日报7月曝出,谈判一度被无限期暂缓,南华早报随后证实。中国不想被价格绑架,干脆拖着。
俄方想签个长约,锁定管道满载,旱涝保收。中方却不想背硬指标,还想少掏建设成本。双方风险分摊谈不拢。
这背后还有一层算盘。俄罗斯希望中国多掏钱参与建设,自己少担风险。中国却觉得,气是你要卖的,凭什么让我出大头。
俄分析人士看得明白:俄方要的是有保障的管道利用率,中方要的是打折的资源和宽松的义务。这两个诉求,本来就拧着。
夹在中间的蒙古国最尴尬。原本盼着管道过境收过路费,赚个盆满钵满。现在价格僵局不动工,蒙古国的美梦先碎了一半。
蒙古国这些年经济单一,全指望矿产和过境费。管道修不成,它夹在中俄两大国之间,连个讨价还价的筹码都没有。
具体到钱上,蒙古段约960公里,过境费从最初每千方30美元一路涨到50美元以上。年要价从二三十亿美元,压到12亿左右还没谈拢。
蒙古还惯着第三邻国政策,今天跟西方套近乎,明天又翻脸。这种摇摆,让中方对三十年长期运营的安全一直不放心。
俄方也没把鸡蛋放一个篮子里。5月起另提经哈萨克斯坦的替代线,依托哈方成熟管网,预计三年左右就能通气,目前还在探讨。
改名字这步棋,外界解读为俄罗斯想抬抬筹码。可名字再好听,价格谈不下来,管道还是一根空管子摆在图纸上。
说到底,能源谈判的胜负手,从来不在口号里,在供需里。当卖家比买家更急,价格就得跟着重新谈。
俄罗斯紧盯中国,不是因为关系铁,是因为全球只有中国有这个胃口。中国不急,也不是因为不缺气,是因为手里的选择比对方多。
这盘棋还得接着下。价格差距摆在那儿,谁也不会一上来就让到底。慢慢磨,磨到双方都觉得划算的那天,管道才真能动工。