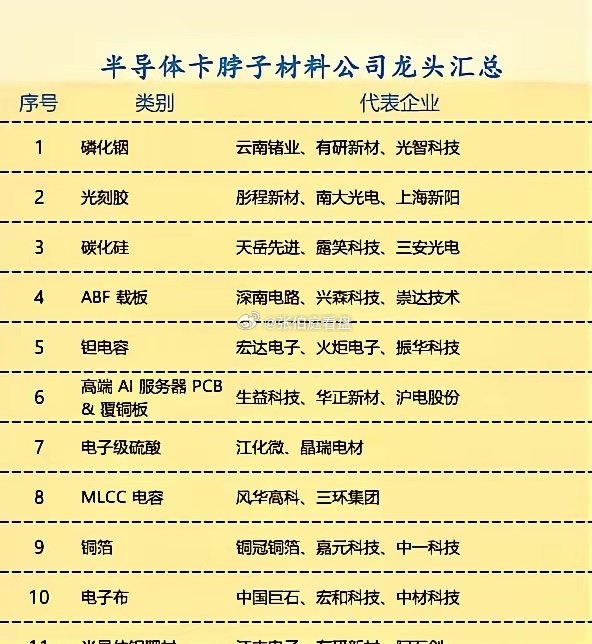
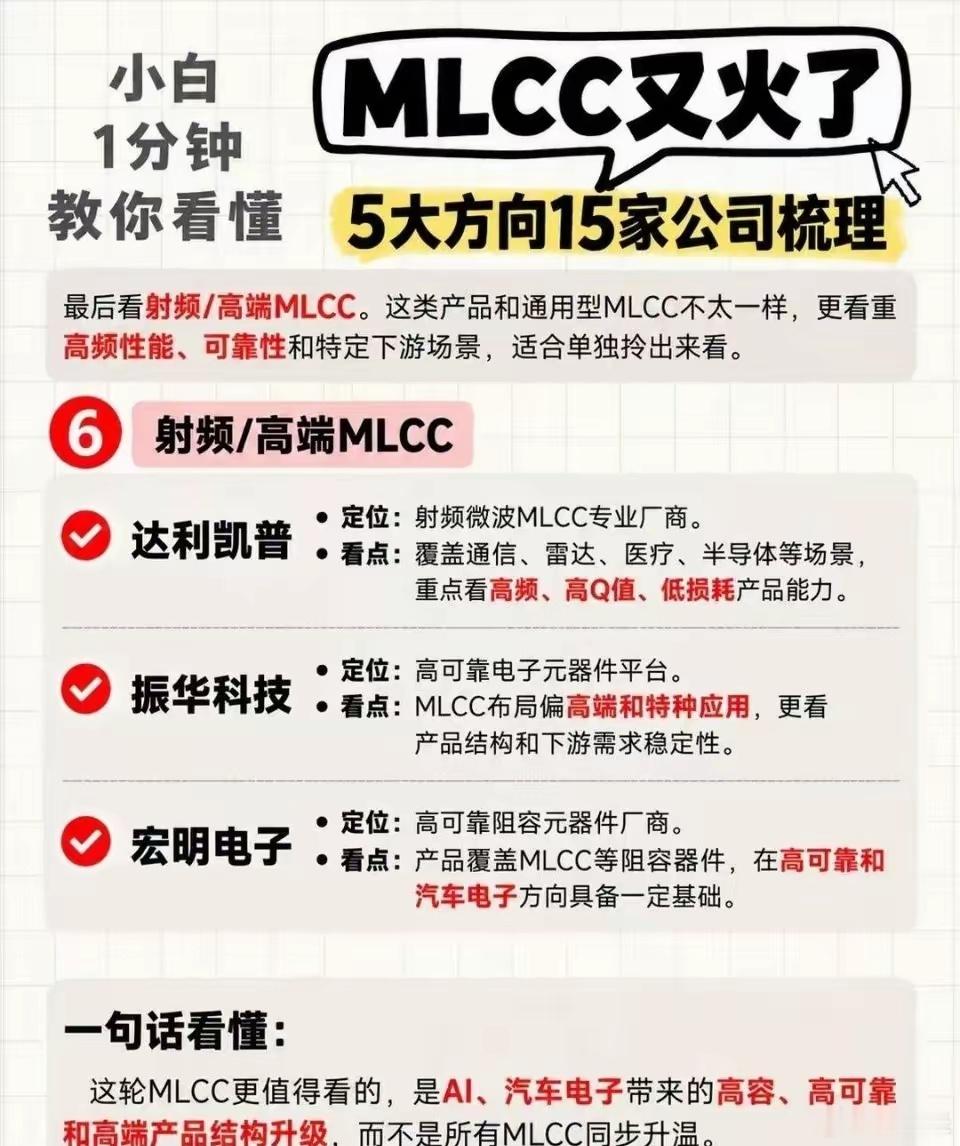
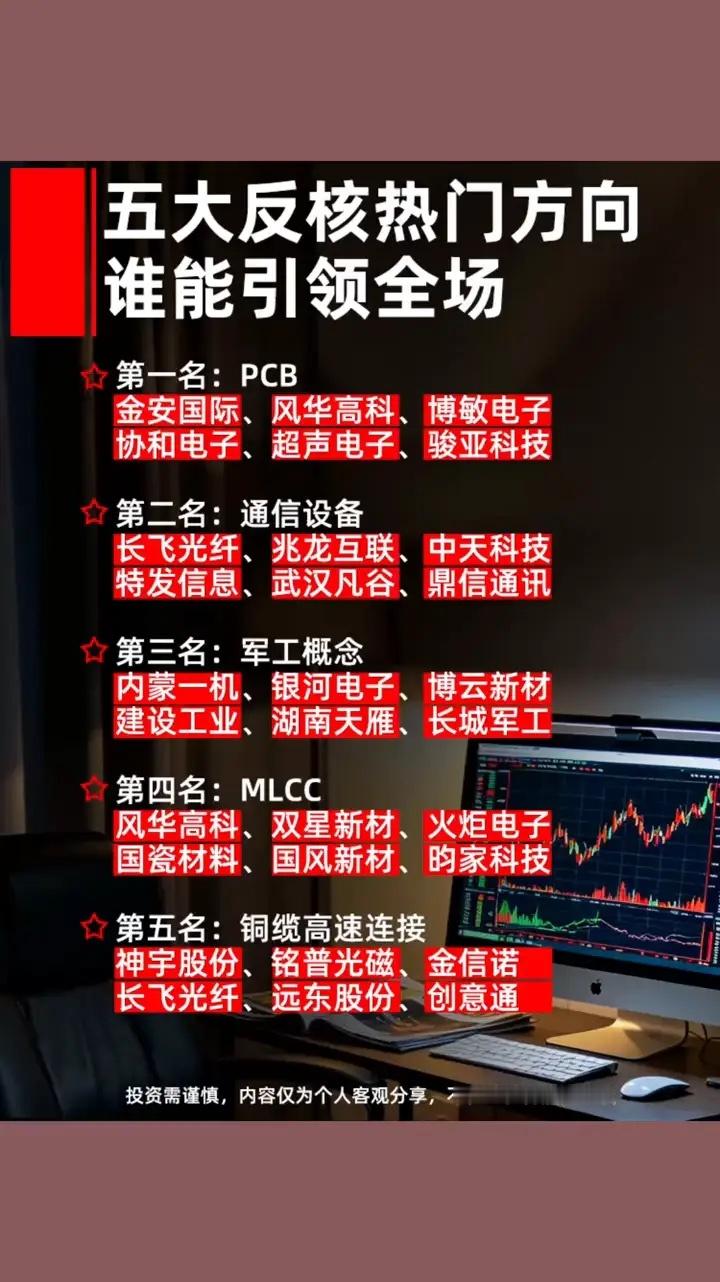
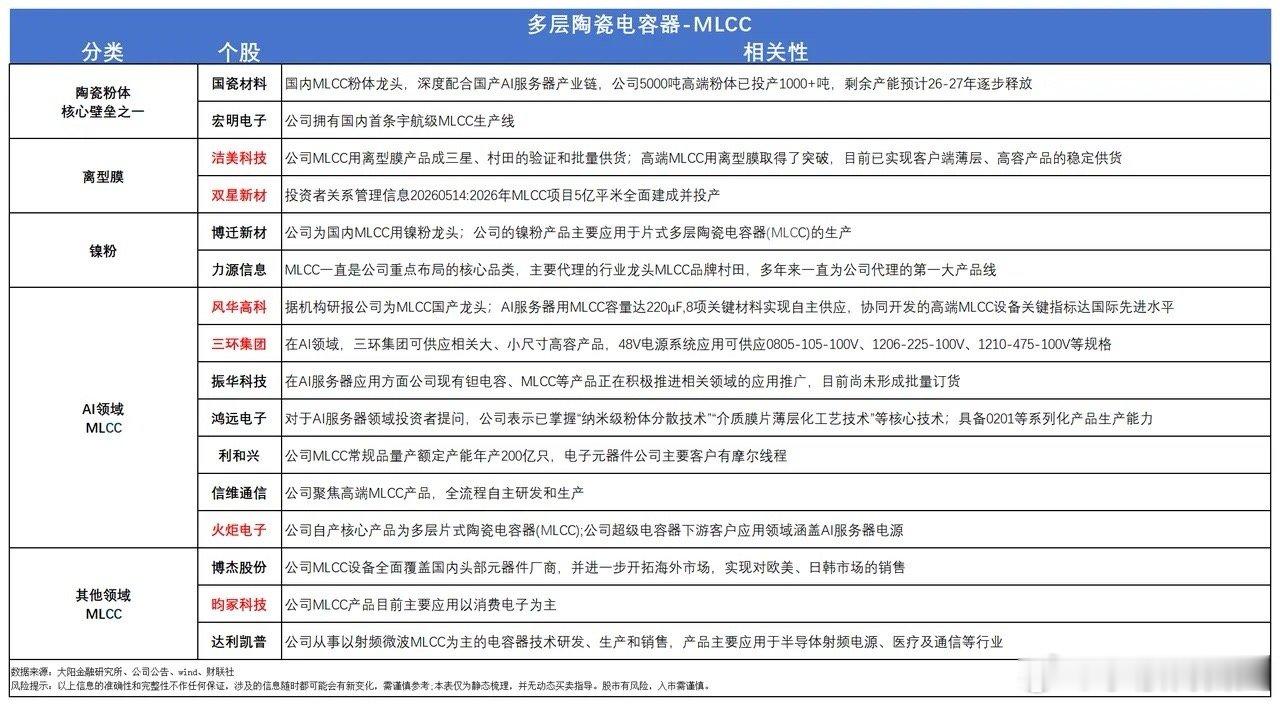
高容量mlcc,出货量领先的十家公司1. 风华高科国内MLCC产能规模第一,2026年二季度祥和高端电容基地全面投产后,月产能达650亿只。全品类覆盖,高端车规及AI服务器产品已批量供货英伟达、华为、比亚迪等,国内市占率约14%。2026年上半年营收35.0亿元,同比增长26.28%;归母净利润2.9亿元,同比增长74.01%,高端产品占比持续提升。2. 三环集团高端高容MLCC龙头,采用“陶瓷粉体—基片—器件—模组”全栈IDM模式,陶瓷粉体100%自给。当前月产能550亿只,2026年底目标扩产至1200亿只。高容产品占比70%,供货特斯拉、三星、浪潮等,AI服务器高容MLCC国产市占率第一。2026年上半年营收64.23亿元,同比增长54.82%;归母净利润19.32亿元,同比增长56.18%。3. 信维通信高端MLCC黑马,通过控股子公司信维电子科技(益阳)布局,定位AI服务器、车规和高端消费电子。2026年月产能从150亿只扩至500亿只,新增产能全部投向AI与车规高容MLCC。深度绑定特斯拉、比亚迪供应链,为扩产弹性标的。2026年上半年营收40.32亿元,同比增长8.88%;扣非净利润1.41亿元,同比增长22.05%。4. 振华科技军工MLCC绝对龙头,宇航级、抗辐射特种MLCC国内市占率超90%,配套航天、卫星、导弹等核心项目。2026年上半年营收稳定,净利润保持高位,抗周期能力强。高端产品毛利率超过40%,在宇航级、抗辐射MLCC领域壁垒极高。5. 火炬电子军工核心供应商,高压特种MLCC壁垒高,军工市占约22%。子公司毫米电子布局民用高容算力MLCC,2026年上半年营收同比增长75.36%,自产元器件营收同比增长20.23%,民品占比由31%提升至63%,二季度归母净利润同比转正,出现盈利拐点。6. 鸿远电子航天级MLCC核心供应商,高可靠及抗辐射优势强,商业航天领域市占率约30%。2026年上半年营收9.23亿元,归母净利润2.19亿元,同比增长19.26%,高端稼动率维持在82%-87%。航天级MLCC涨价10%-20%,订单排期至2026年四季度上旬。7. 宏达电子军工钽电容与特种MLCC双主业,覆盖陆海空天多领域。2026年上半年业绩稳健,高可靠产品毛利率保持高位。公司在保持军工基本盘的同时,正加速向民用高端市场转化,积极拓展商业航天、低空经济及AI服务器等领域。8. 宏明电子老牌军工电子,宇航MLCC细分强势,进入华为、比亚迪供应链。2026年上半年营收稳定,净利润保持高位。公司在宇航级MLCC领域壁垒极高,毛利率46%以上,募投项目达产后年产4亿只,向商业航天、AI算力等民用场景开放。9. 国瓷材料MLCC介质钛酸钡粉体龙头,国内市占率85%-90%,供货村田、三星、风华、三环等。2026年上半年业绩稳健,受益于AI服务器与汽车电子拉动高容MLCC需求。陶瓷粉体在高容MLCC中成本占比达30%到45%,公司规划新增5000吨/年高端粉体产能。10. 博迁新材MLCC内电极纳米镍粉龙头,适配高容及超薄MLCC需求,打破日企垄断。2026年上半年业绩稳健,三星电机第一大供应商,国内唯一工业化量产80nm级以下镍粉厂商。受益于AI服务器与汽车电子拉动高容MLCC需求,纳米镍粉需求持续增长。总结高容MLCC作为AI算力时代的核心被动元件,正从“概念验证”走向“规模商用”。上述十家公司凭借在代工、上游部件或配套环节的差异化优势,正逐步兑现业绩。投资者应重点关注企业的客户认证进度、产能释放节奏以及海外订单占比,在AI算力浪潮中寻找真正的“卖铲人”。