群发资讯网
标签: 金融监管
4位70后省级主官同日亮相,履历各异:代际切换加速
2026-10-24 20:26
UC新闻助手
2026年10月24日,多省份领导班子同步完成人事交接,湖南、云南、山西、青海、福建、河北等省同日宣布调整,多名省部级干部集中履新,4位"70后"省级行政主官正式亮相,代际切换进入加速期。
西藏辖内保险公司针对城乡居民住房巨灾保险等险种估损已近两千万
2026-10-24 17:53
新京报
新京报贝壳财经讯(记者黄鑫宇)10月22日22时33分许, 西藏那曲市巴青县发生7.0级地震, 造成重大人员伤亡。 10月24日16时20分, 记者从西藏金融监管局获悉, 截至当日10时, 西藏自治区辖区保险公司针对城乡居民住房巨灾保险、户籍人员团体意外险、学平险、农牧民小额意外险、农业保险等险种估损约1800万元, 部分商业险种损失仍在进一步核查;已完成遇难人员意外险赔付428万元、企财险赔付2
让监管制度成为“带电高压线”, 金融监管总局释放深化监管改革信号
2026-10-19 20:33
新浪财经
全面强化“五大监管”。 10月19日, 金融监管总局局长丁向群在2026金融街论坛年会开幕式上表示, 面对复杂多变的外部环境, 必须深化监管改革, 全面强化“五大监管”, 以严密有效的监管筑牢金融安全屏障, 以金融之稳助力全局之安。 当前, 提升监管有效性是各国面临的共同课题, 也是完善中国现代金融治理体系的内在要求。 具体而言, 首先是坚持风险导向强化金融监管。防范化解风险是金融工作的永恒主题。
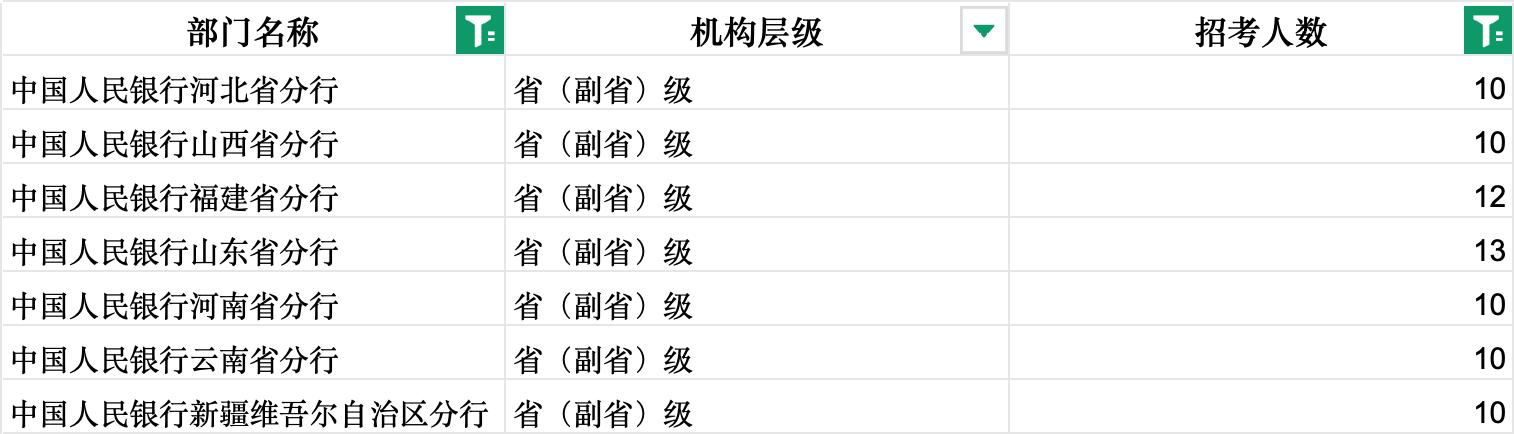
2027年央行、金融监管总局合计拟招录近4800人, 哪些专业人才更占优?
2026-10-19 18:15
新浪财经
10月1日新规落地,普通网贷信用卡逾期,再也不怕被随便拉进失信名单了20
2026-10-15 14:49
昌勇聊娱
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管
2026-10-07 21:11
黑夜黑眼睛
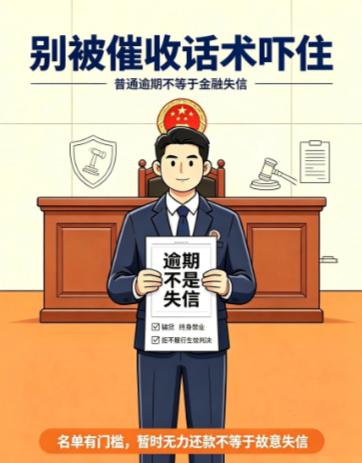
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管总局2026年10月1日正式施行的新规里写得清清楚楚。什么意思?就是催收天天吓你的那套话术——“上报失信黑名单,影响你坐高铁、孩子上学、全行业拒贷”——对普通人根本不适用。金融失信名单门槛很高。只有三类人会被列进去:骗贷的、金融从业人员被终身禁业的、有能力还但拒不执行被法院强制执行的。你失业了、生病了、生意赔了,暂时还不上,这叫“诚实而不幸”,不叫失信。而且新规还配套了信用修复机制:被列入名单满一年,履行完义务、消除影响、没有新增违规,可以申请提前移出。最高法自己的数据:2025年新纳入失信名单233.98万人次,同时有266.96万人次通过信用修复回归市场。修复的人数,已经超过了新拉黑的人数。催收最怕你懂这个。下次再有人拿“失信黑名单”吓你,你问他一句:我是骗贷了,还是被终身禁业了?对方答不上来,基本就是在诈你,直接挂断就可以。
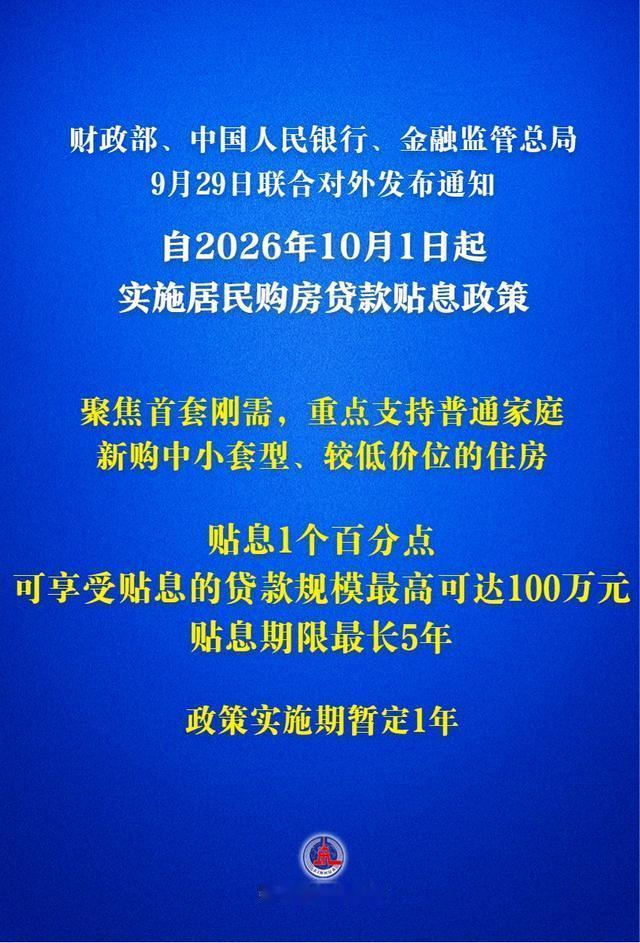
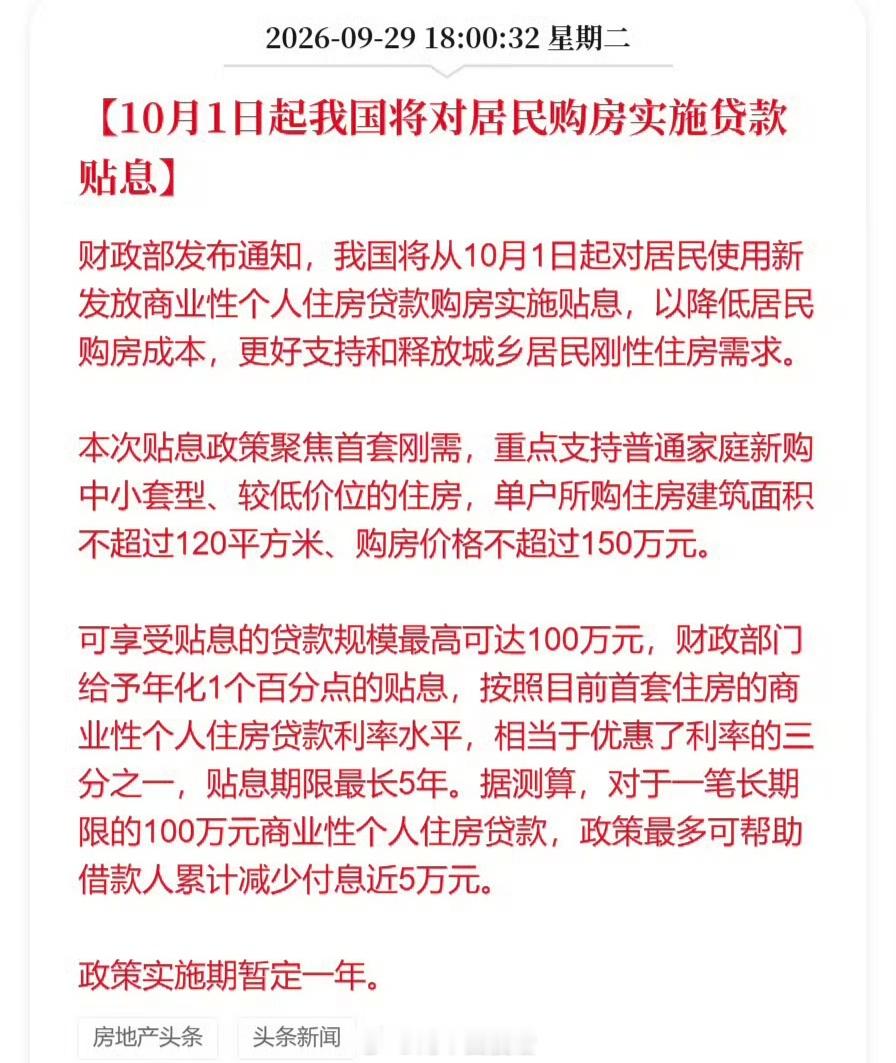
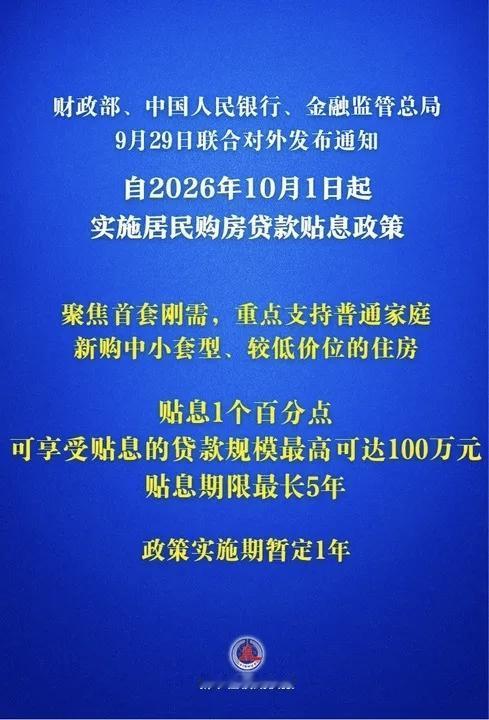
9月29日,财政部、中国人民银行、金融监管总局联合对外发布通知,明确自10月1日
2026-10-05 00:40
移步际看世界
财政部、中国人民银行、金融监管总局联合发布通知,明确自10月1日起在全国范围内实施居民购房贷款贴息政
2026-10-01 01:23
战老林品商业
9月30日,一个很特殊的日子。往前数一天,财政部、中国人民银行、金融监管总局
2026-09-30 17:04
小旭青史
10月1日起,国家帮一部分人还房贷!9月29下午,财政部、央行、金融监管总
2026-09-30 12:29
墨韵兰亭
10月1日起,国家开始帮一部分人还房贷了。财政部、央行、金融监管总局三部门联合出
2026-09-30 08:12
潇洒友A
财政部、中国人民银行、金融监管总局三部门9月29日联合发布通知,自2026年10月1日起实施居民购房
2026-09-30 02:09
高顺评动漫
重磅消息!财政部、中国人民银行、金融监管总局9月29日联合对外发布通知,明确自2
2026-09-29 23:03
亦清羽毛
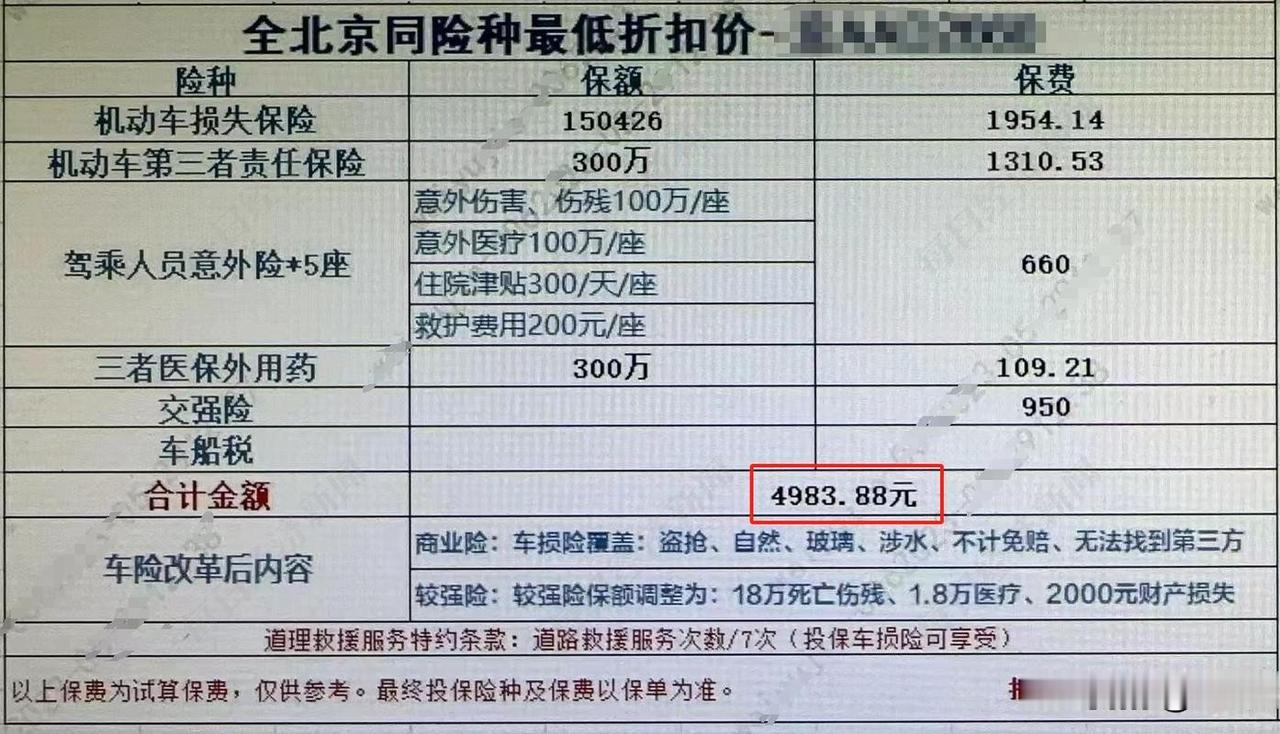
交强险亏了296亿,可你的车险反而贵了1000多。钱被谁吃了?金融监管总局
2026-09-29 21:55
飞松细说那些世界
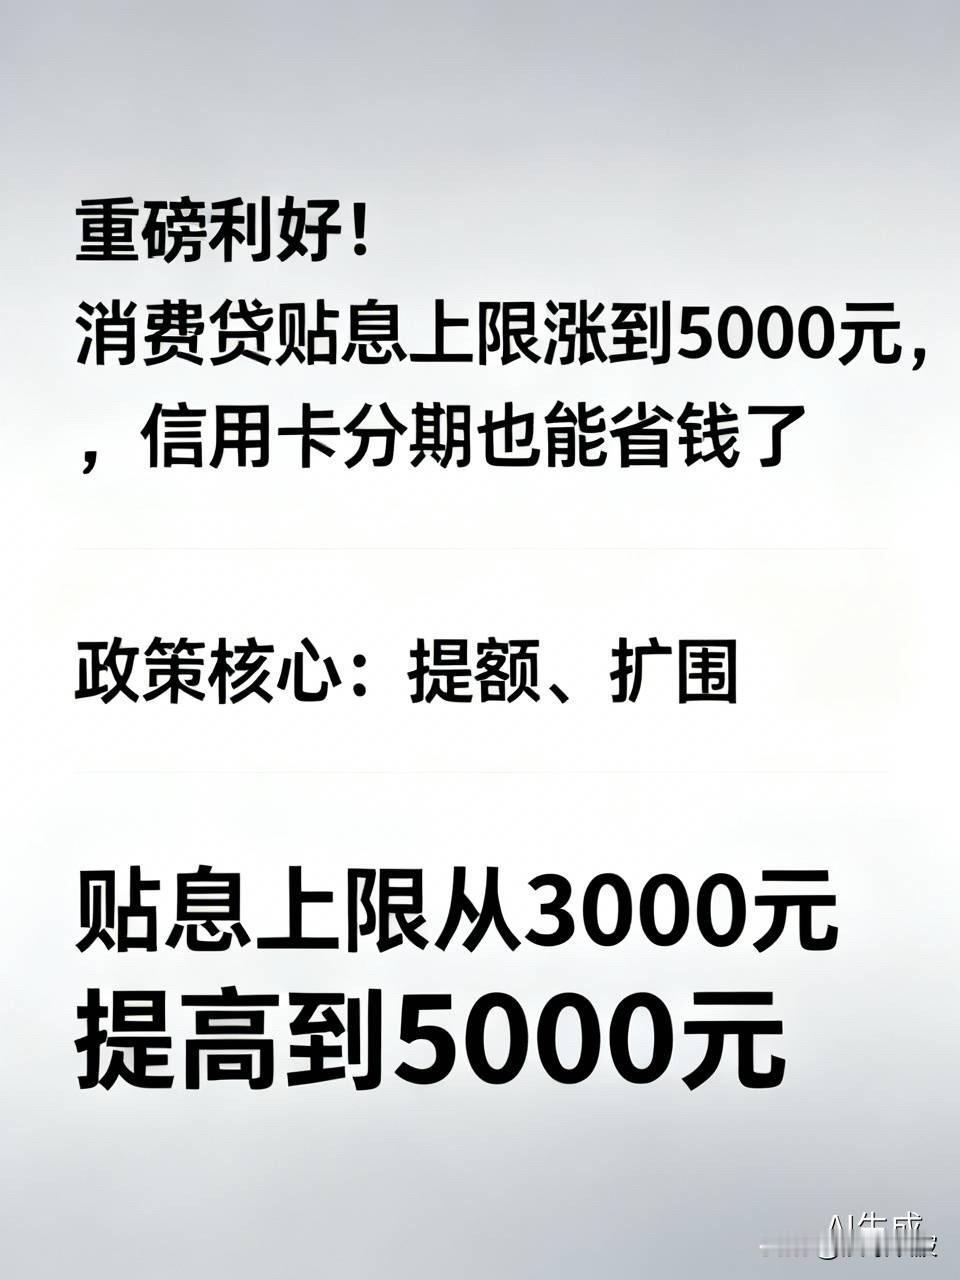
重磅利好!消费贷贴息上限涨到5000元,信用卡分期也能省钱了国家帮你分担
2026-09-12 20:58
晨曦映波
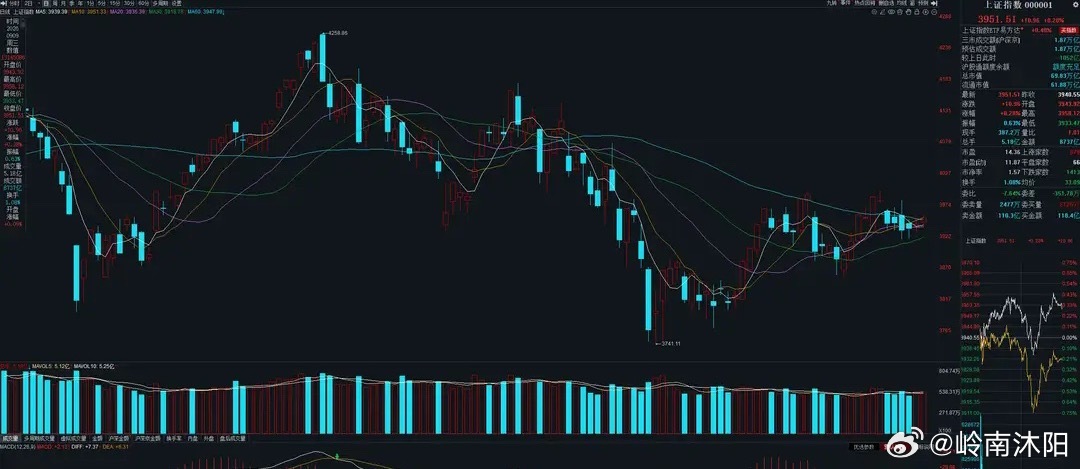
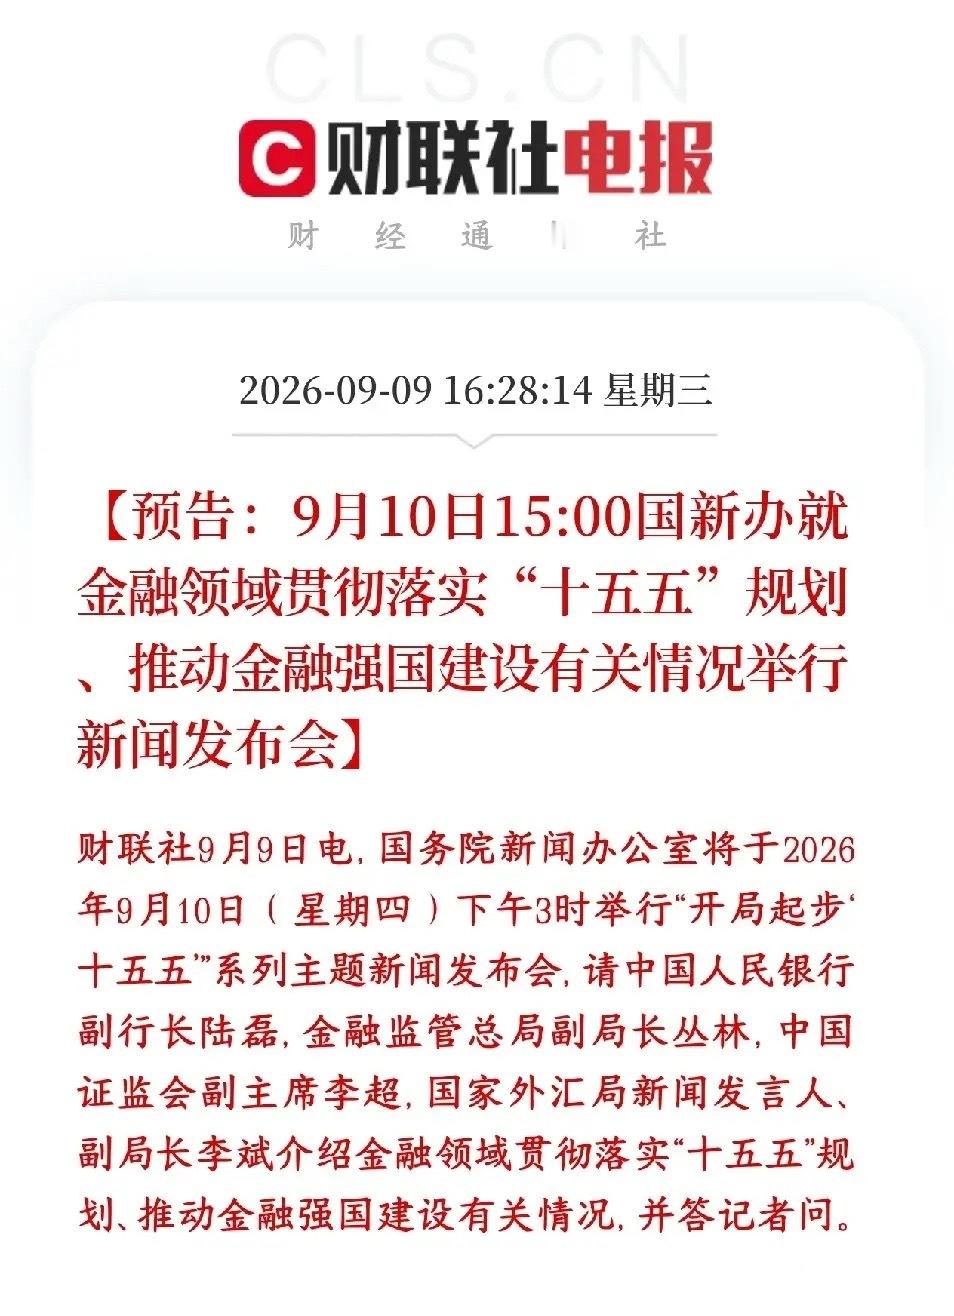
明天市场可能会出现跳空走势,这次国新办发布会规格很高,央行、证监会、金融监管总局
2026-09-10 18:06
猫组长说大势168
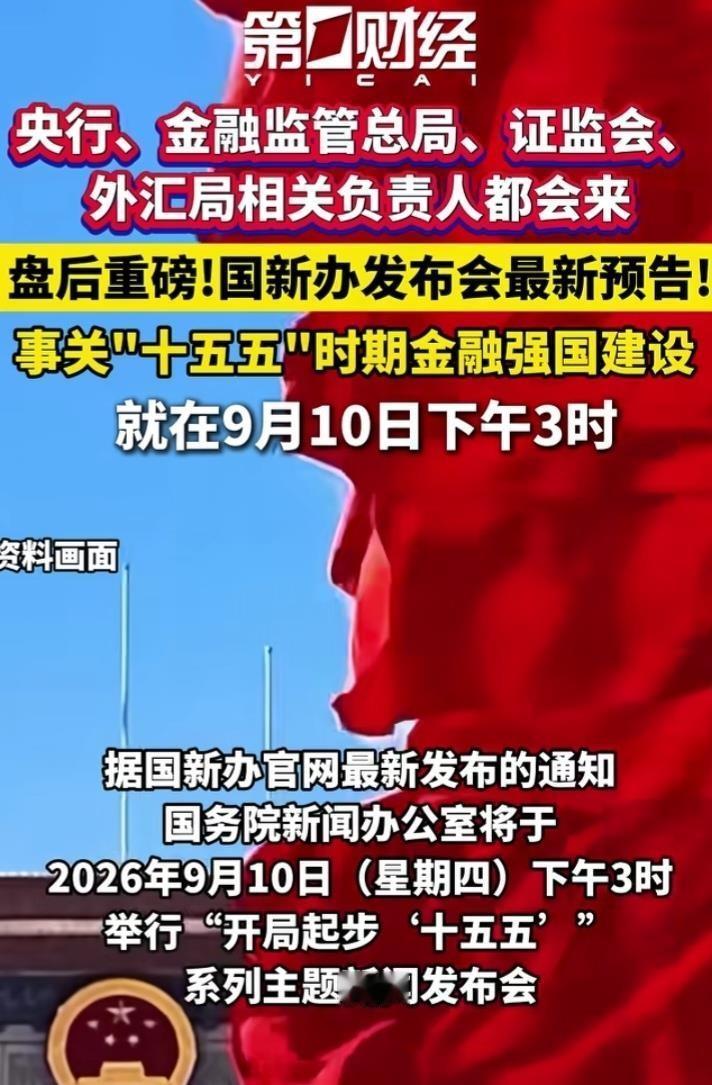
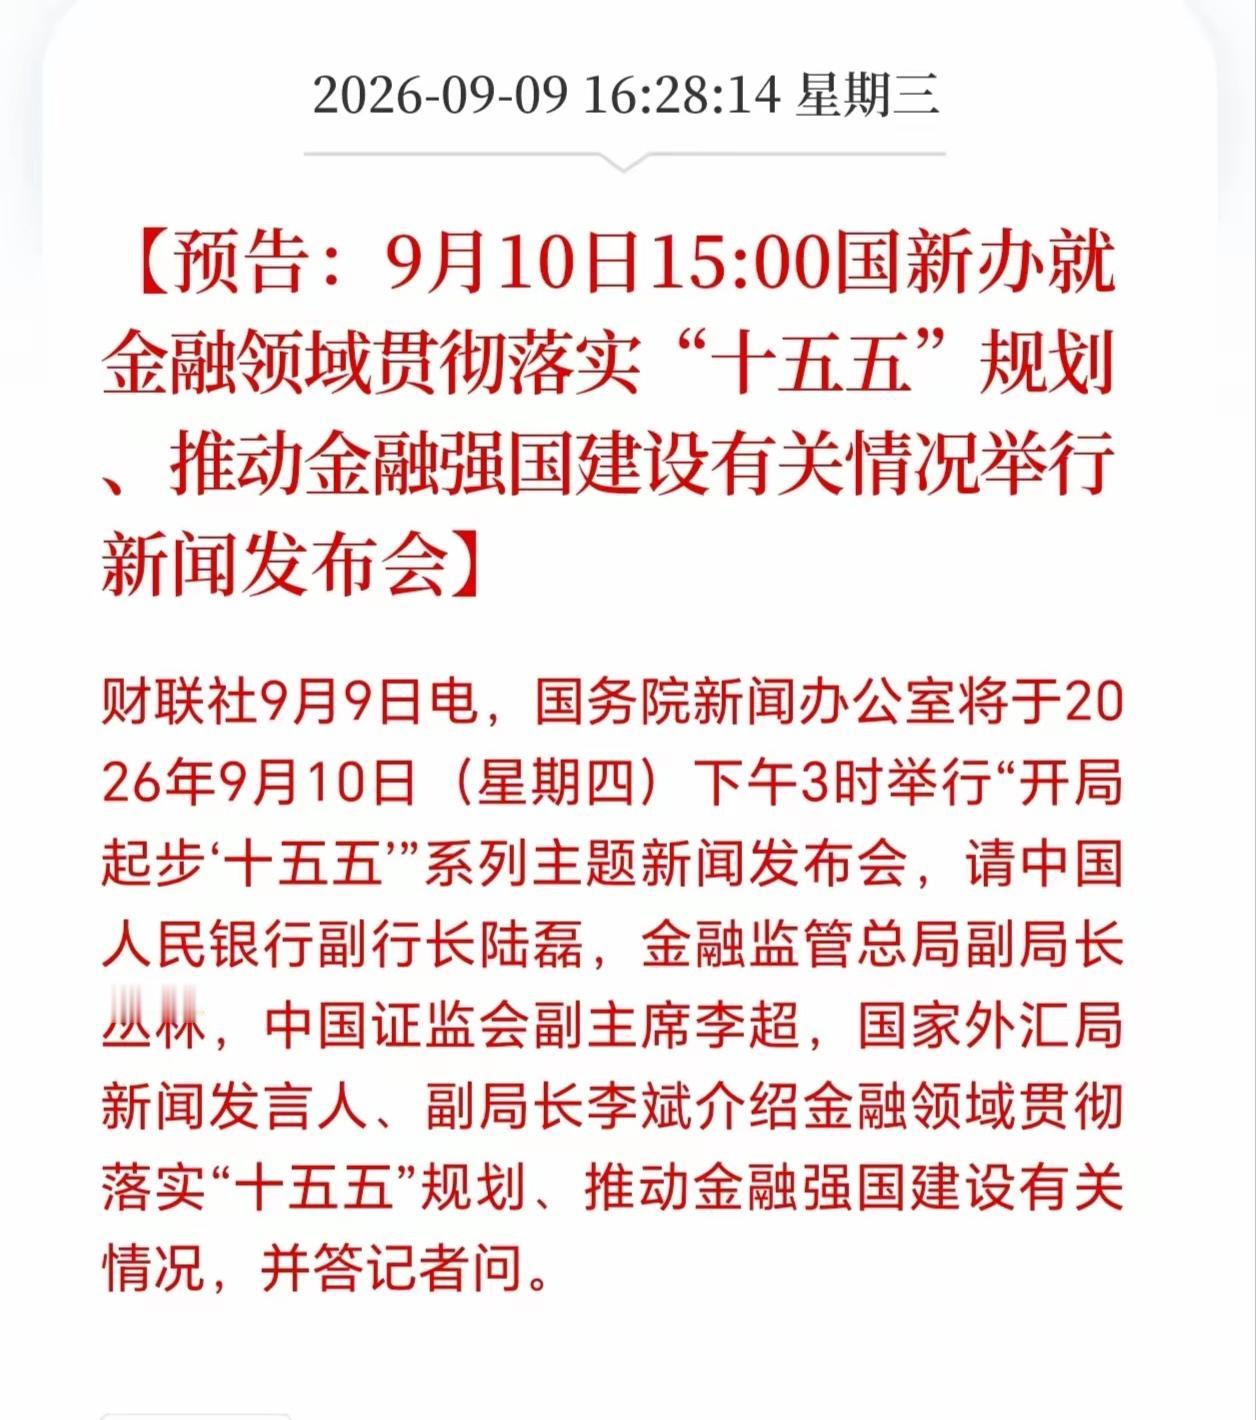
九月十号下午三点,央行、证监会、金融监管总局、外汇局四位负责人集体亮相国新办发布
2026-09-10 17:35
景浩畅谈娱乐
国新办将开启“开局起步‘十五五’”系列重磅发布会。央行、金融监管总局、证监会、国
2026-09-10 08:12
岭南谈体育
9月20日15:00,央行、金融监管总局、证监会、国家外汇局四部委将再次举行新闻
2026-09-10 07:58
投研之洞见
明天将会有重要经济发布会,很多板块将会迎来利好预期央行、金融监管总局、证监会、外
2026-09-10 01:42
芠王修漫说娱乐
明天将会有重要经济发布会,很多板块将会迎来利好预期央行、金融监管总局、证监会、
2026-09-09 18:28
元气财经
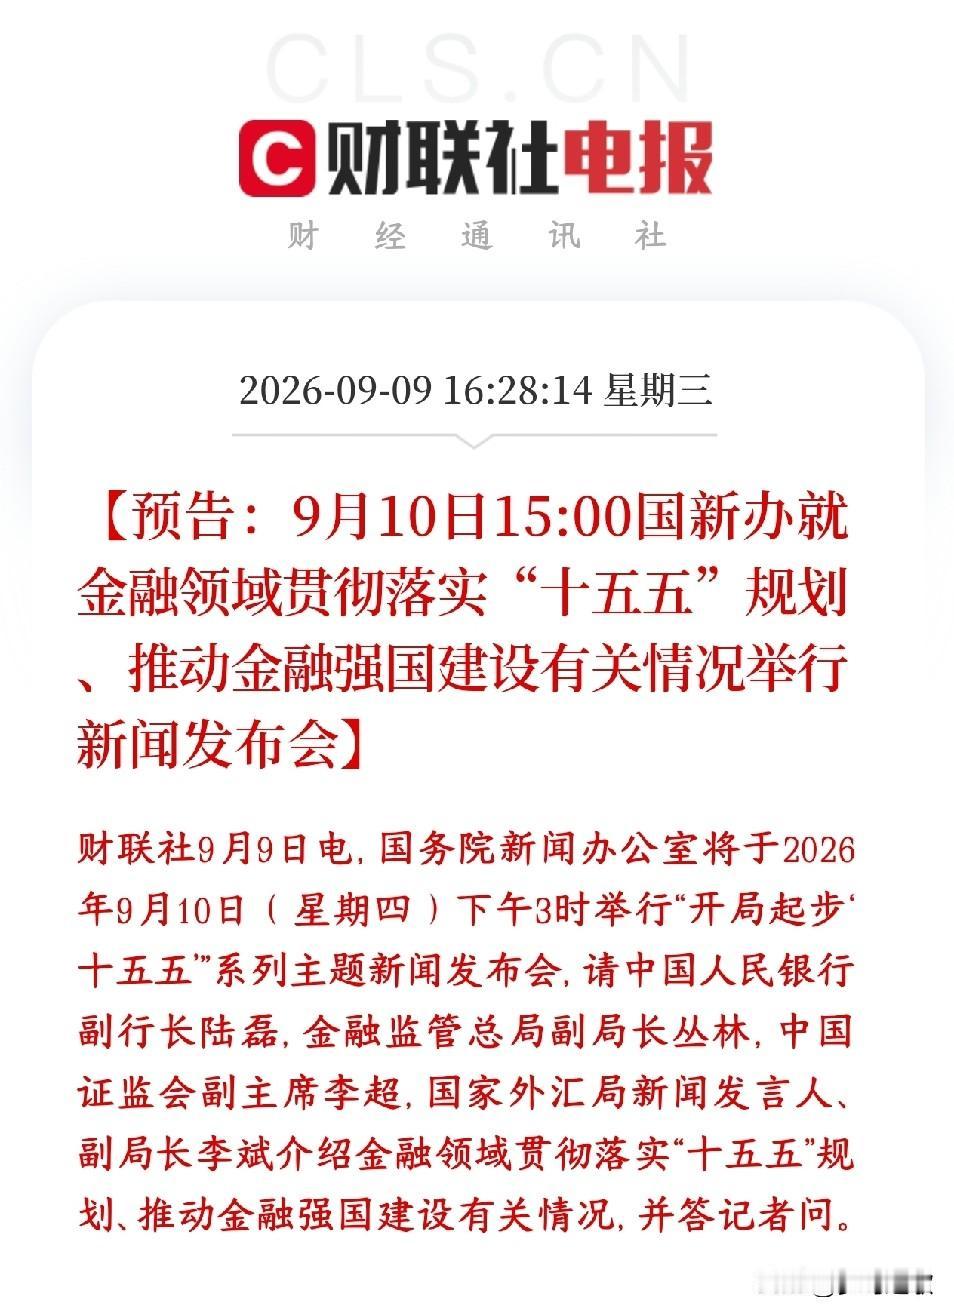
明天将会有重要经济发布会,很多板块将会迎来利好预期央行、金融监管总局、证监会、外汇局四大部门负责人同台,是十五五开局,金融强国的顶层政策吹风会。对A股最大作用:稳定市场预期。四大部门集体发声,会回应市场关心的痛点:长钱入市、上市公司分红回购、并购重组、IPO节奏、投资者保护等。如果表态积极:利好整体市场风险偏好,利好大盘蓝筹、高股息、硬科技成长;看关于外资入市、跨境投资、互联互通、资本项目开放的表态。如果释放扩大开放信号,利好外资偏好的赛道:消费、医药、高端制造、红利资产。金融强国里面提到要培育一流投资银行,会看对券商行业改革的定调,对券商板块是情绪催化。
短短18个月就挥霍掉380多亿公款,平均每个月烧掉20多个亿,不仅买空奢侈品店,
2026-09-02 16:42
嘉赐畅
短短18个月就挥霍掉380多亿公款,平均每个月烧掉20多个亿,不仅买空奢侈品店,还跑去国外搞私人武装。谁能想到,把91万百姓近700亿血汗钱当成儿戏的,竟是当年在电视上侃侃而谈的“e租宝”大佬丁宁!2014年,丁宁站在镜头前,西装笔挺,谈着“普惠金融”。18个月后,他面对的却是法院判决:无期徒刑。这中间,发生了一场涉及762亿余元资金、超过百万人参与的互联网金融案件。很多人后来回看这段经历,都会问一句:当年的他,到底是怎么一步步走到这一步的?时间回到2014年。那一年,互联网金融正处在高速发展的阶段。北京街头,地铁站、公交站、写字楼电梯里,开始频繁出现一个名字:e租宝。广告里的宣传语,让很多人印象深刻。平台强调“融资租赁”,强调“普惠金融”,把自己塑造成一家正在快速成长的新型金融企业。而站在公众面前的丁宁,也完全符合很多人想象中的“成功老板”。西装、演讲、企业宣传。在不少投资者眼里,一个敢花大量资金做广告、敢公开亮相的平台,似乎不会有什么问题。但后来司法机关调查发现,事情并不是表面看到的那样。从2014年6月上线,到2015年底案发,不到18个月时间,e租宝吸收资金达到762亿余元。这个速度,在中国互联网金融历史上都十分罕见。平均计算,每个月有超过40亿元资金进入平台。巨大的资金规模背后,是不断扩张的营销网络。越来越多的人接触到这个平台。有人把积蓄投入其中,希望获得更高收益。但另一边,风险也在快速累积。2015年12月,警方对e租宝涉嫌犯罪问题立案调查。曾经热闹的办公场景,突然变成调查现场。曾经出现在广告里的企业形象,也开始面对司法审查。随着案件调查推进,相关情况逐渐被公布。法院认定,丁宁等人以非法占有为目的,采用诈骗方法非法集资,造成巨大经济损失。其中,造成集资款损失380亿余元。2017年9月,北京市第一中级人民法院一审宣判。丁宁因集资诈骗罪等多项罪名,被判处无期徒刑。随后二审维持原判。从2014年的广告人物,到2017年的阶下囚。时间不到3年。身份却发生了完全不同的变化。但e租宝案件真正值得关注的,并不仅仅是一个人的结局。更大的问题是:为什么一个看起来“很正规”的平台,能够吸引这么多人参与?答案藏在很多细节里。它没有选择躲起来,而是选择不断强化自己的可信度。广告越多,曝光越高,很多人越容易产生一种感觉:“这么大的平台,应该不会有问题。”但金融领域有一个残酷规律:规模不等于安全,包装不等于实力。一个企业可以拥有漂亮的宣传,可以拥有耀眼的外表,但最终决定它价值的,还是经营模式和真实情况。e租宝之后,中国互联网金融监管不断加强,大量违规平台被清理。而这个曾经轰动一时的案件,也成为很多人认识金融风险的一堂课。18个月,762亿余元资金。从广告牌上的“金融明星”,到法院判决中的罪犯。丁宁的人生反转,也留下一个最值得思考的问题:真正危险的骗局,往往不是看起来不像真的,而是看起来太像真的。
四川13家银行正式解散!全部合并重组,储户要清楚8月31日,四川金融监管部
2026-09-02 09:13
林巧深扒娱乐
是的!啥都管啥也管不好。。。[大笑]美国财政部长贝森特在G20财长会议期间呼吁减
2026-09-01 17:27
司马朗评军事
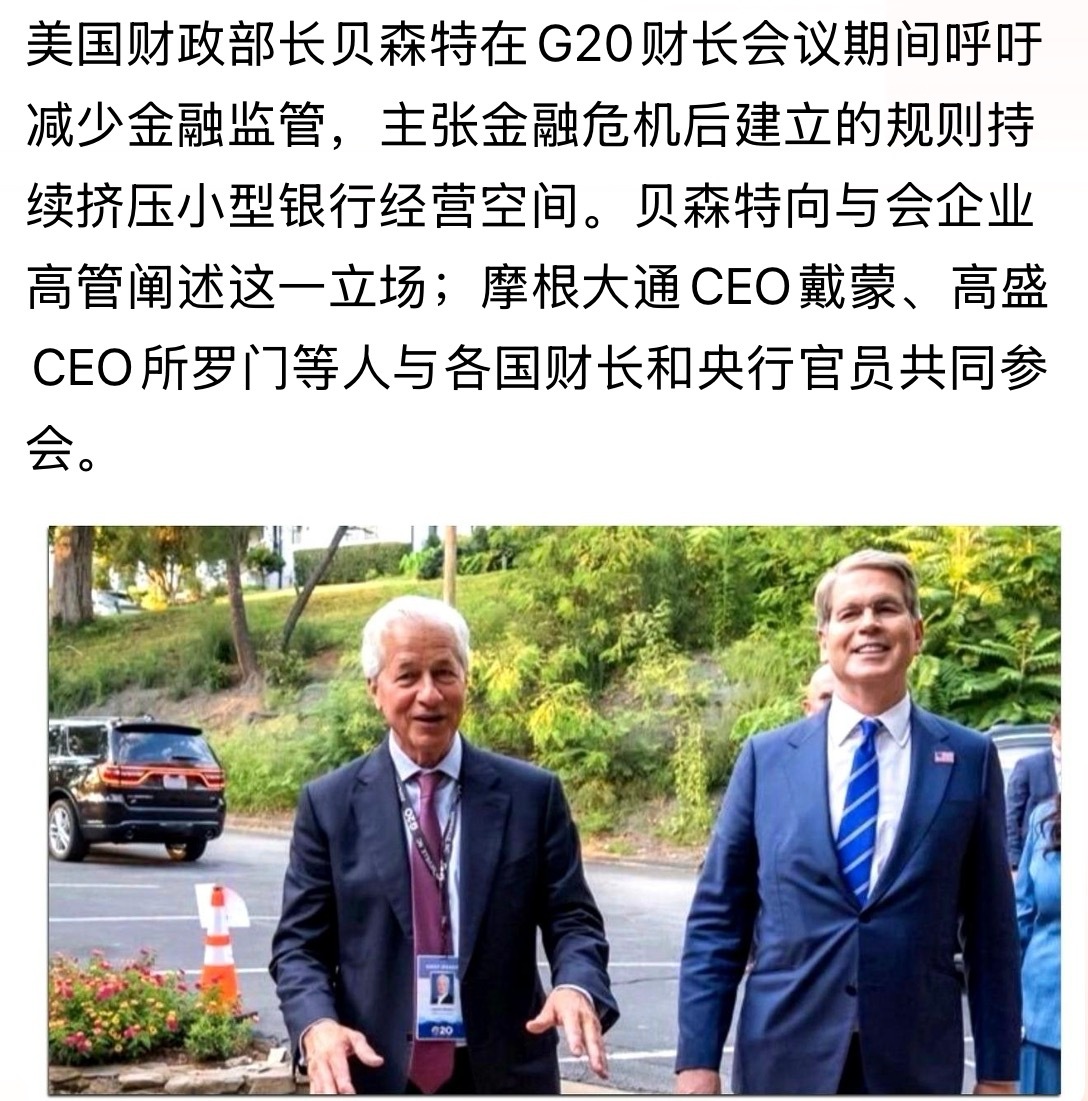
是的!啥都管啥也管不好。。。[大笑]美国财政部长贝森特在G20财长会议期间呼吁减少金融监管,主张金融危机后建立的规则持续挤压小型银行经营空间。银行
8月28号,楼市一颗“深水炸弹”直接炸穿了全网。住建部、自然资源部、金融监管
2026-09-01 00:07
桑代克
9月1日起两项金融监管新规正式实施9月1日落地的两项金融监管新规,最近身边不少
2026-08-31 18:38
金贵说矜贵事
8月28,住建部、自然资源部、金融监管总局三部门联合发布新政,没有短期刺激动作,
2026-08-30 13:01
青菀杳声闻生
楼市的一声“惊雷”,迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普
2026-08-30 00:24
面包飞
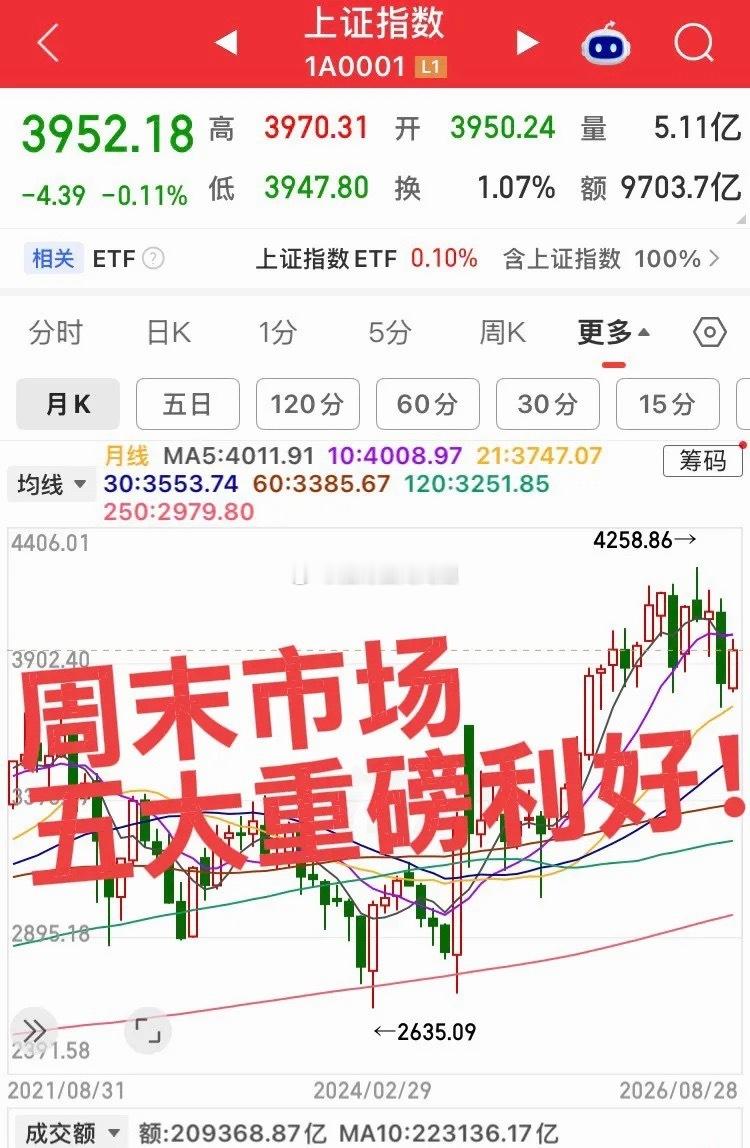
周末市场五大重磅利好!第一个、房地产融资"组合拳"落地央行、金融监管总局、证监会
2026-08-30 00:07
周雨玲谈商业
很多人一直想不通一个问题。孙宇晨手里握着巨额财富,按理说早已实现财富自由,这辈
2026-08-29 23:24
志邦说体育
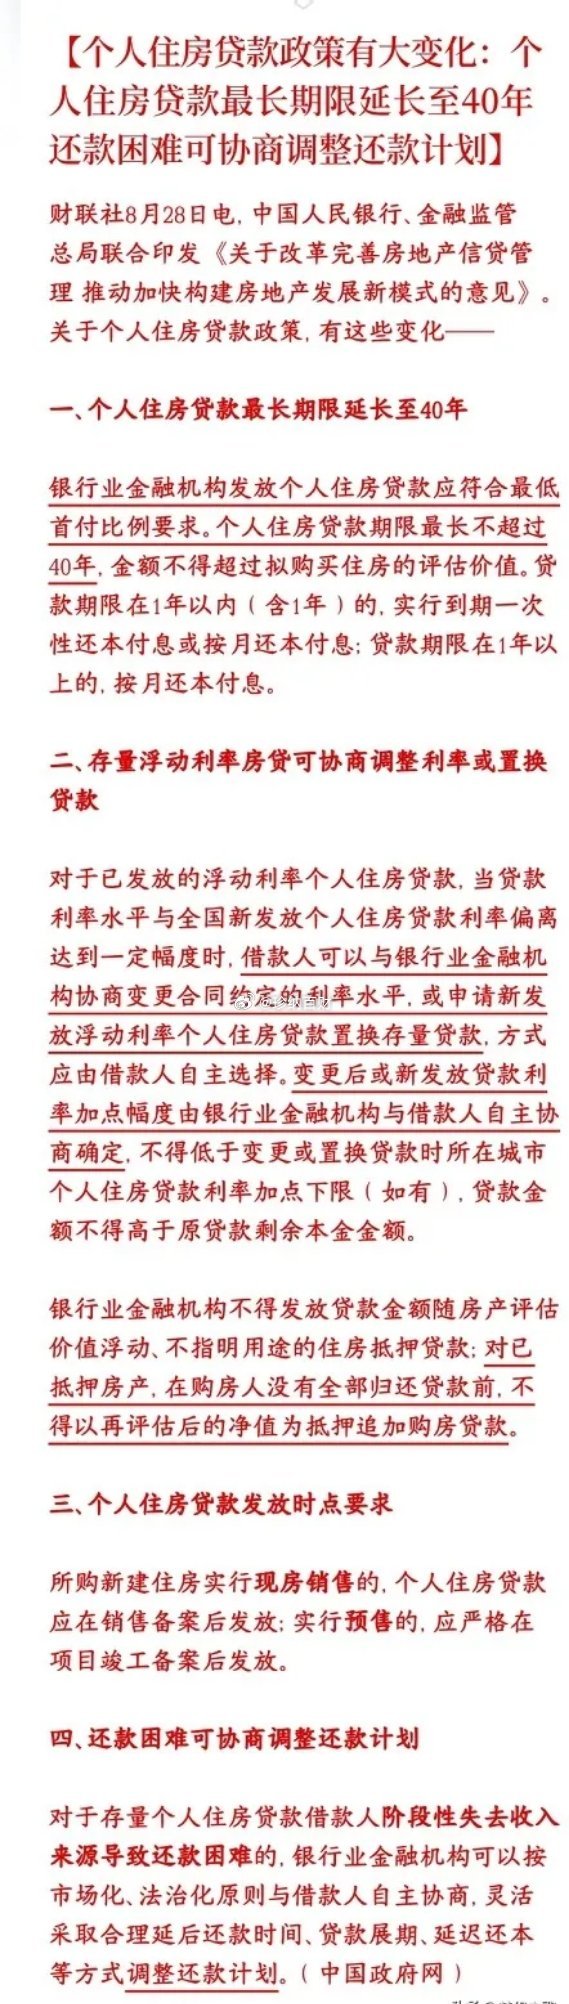
房地产新规,延长房贷,还可协商存量房贷的利率央行、金融监管总局出了一揽子房贷新政
2026-08-29 16:51
疯狂打板
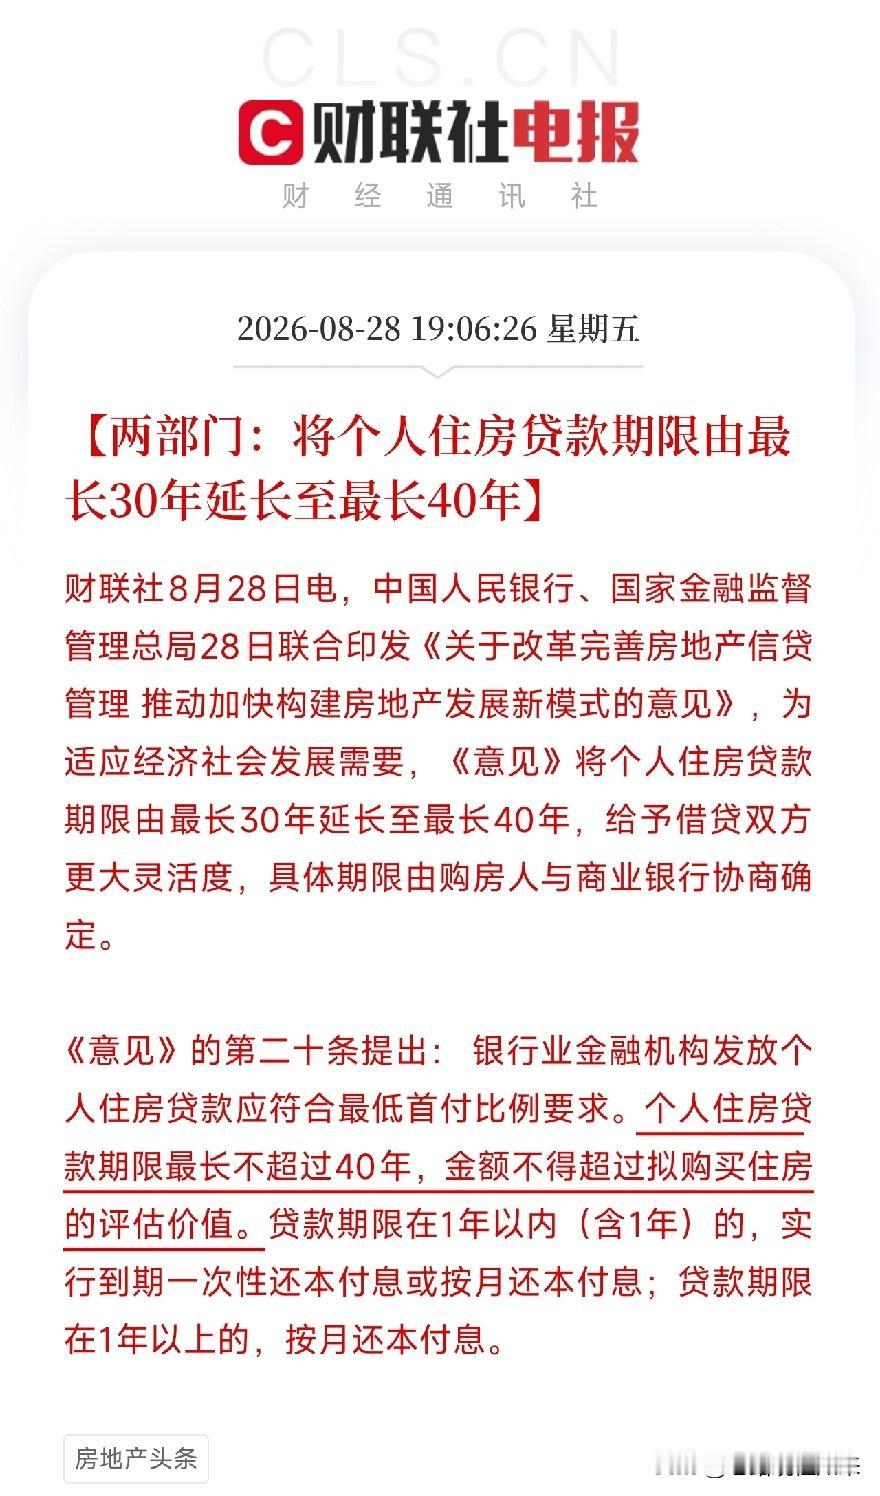
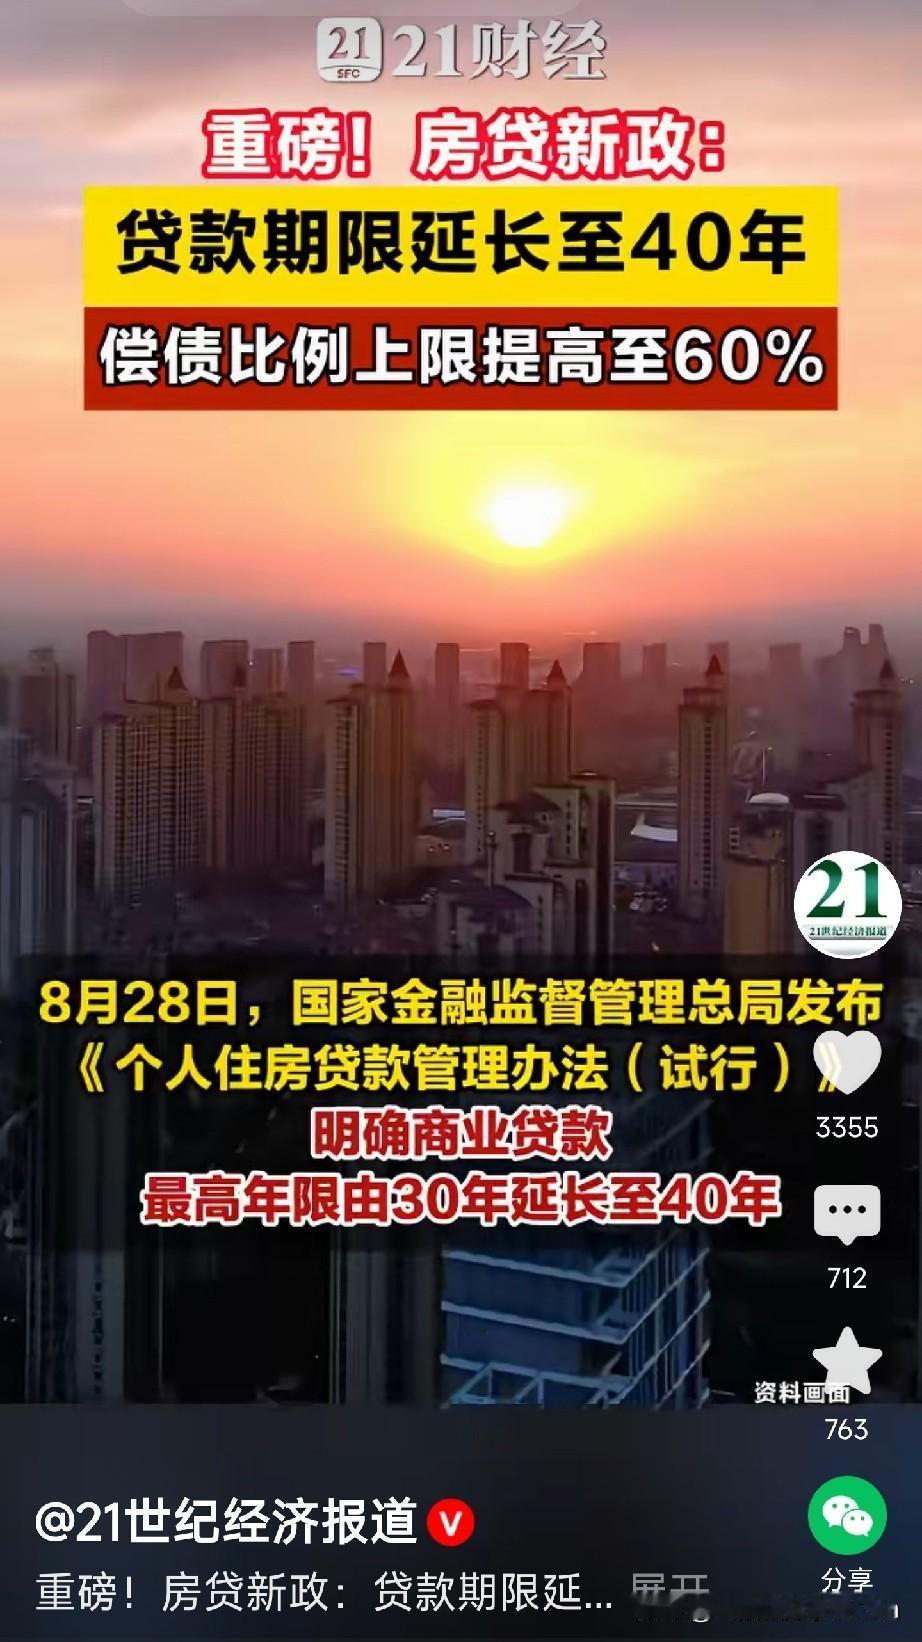
房地产重磅新政来了!房贷最长可以贷40年了!8月28日,央行和金融监管总局联
2026-08-29 15:18
老猫爱分享
重磅房贷新政落地📢央行、金融监管总局出台房地产信贷新规四条核心政策:1、新房个
2026-08-29 12:18
鸿哥笔记
房贷30年变40年,月供立减635元8月28日,央行、金融监管总局联合发文。个
2026-08-29 10:06
移动信息杂谈簿
央行与金融监管总局联合发文,将个人住房贷款期限上限从30年延长至40年。以100
2026-08-29 09:32
毌丘啊张军文
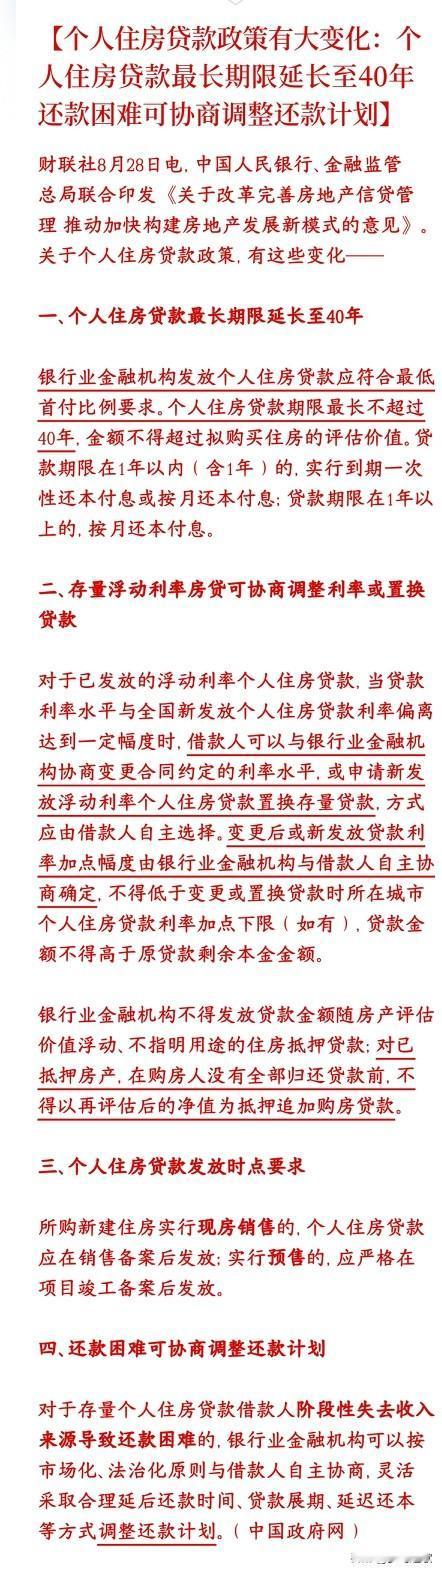
央行与金融监管总局联合发文,将个人住房贷款期限上限从30年延长至40年。以100万贷款、年利率3%计算,等额本息月供能从4216元降至3581元,每月少还635元。这本质上是家庭财务在长期负债压力下的一次“以时间换空间”的对冲。虽然前五年累计能释放近3.8万元还款压力,但拉长年限后总利息会多付近20万元。别被表面的“减负”迷惑。在资产负债这件事上,对底线的敬畏和对专业交付的信任,才是对抗生活无常的最踏实力量。房贷40年利息
房地产新规,延长房贷,还可协商存量房贷的利率央行、金融监管总局出了一揽子房贷新
2026-08-29 08:53
晓筠看财经
房贷新政:4大核心看点,一次性讲明白央行、金融监管总局新规落地,这一轮
2026-08-29 07:53
司马亮说事
官方发话了:房贷还不上了,可以跟银行“商量商量”。8月28号,央行和金融监管
2026-08-28 22:48
幸运生活
楼市的风向彻底变了!8月28日,住建部、自然资源部、金融监管总局三部门联合发
2026-08-28 22:30
盼海评科技
40年房贷来了,但不是让你多背十年债的套路8月28日,央行、金融监管总局联合
2026-08-28 19:58
楚然瑞麦常驻上海
周五傍晚7点多,一场针对我国房地产核心制度的组合拳,正式落地央行和金融监管总
2026-08-28 19:52
雁风论商业
周五傍晚7点多,一场针对我国房地产核心制度的组合拳,正式落地央行和金融监管总局联合发文,把个人住房贷款期限从最长30年延长到40年,但更狠的是那些被大多数人忽略的条款:个人住房贷款必须延后到项目竣工备案后才发放;开发贷款实行主办银行制;项目全部资金纳入主办银行账户封闭管理。过去那种挖个坑就卖房,拿购房者的钱去盖楼的模式,被从根上锁上了。以后,开发商必须自己先把房子盖完,购房者才开始还贷。这指向了房地产发展模式底层的逻辑。我们一直说,这轮地产调整不是周期,是换轨。今天这套新规,就是换轨的轨道。它把金融风险从购房者身上,重新压回了开发商。谁有本事自己垫钱把楼盖完,谁才有资格把房子卖给别人。这跟卖手机、卖汽车,本质上成了一回事:先造产品,再收钱。而对那些真正有资金、有交付能力的优质房企,以及它们身后的主办银行、代建商、工程服务商来说,这反而是个好消息。因为玩法变了,烂尾的土壤没了,钱和资源会加速向老实人集中。再叠加证监会同日发文支持上市房企再融资,你就该明白,国家不是要限制房地产,而是要给这个行业换一套干净的心脏。旧的高杠杆游戏结束了,新的、基于项目信用的游戏,刚刚开始。对普通购房者来说,这是二十年来最实在的一条保护令。对市场来说,这是一次迟到的排雷。对银行来说,短期信贷节奏会放缓,但资产质量的地基,从此真正夯实。真正的风险,往往不是政策太严,而是规则不清。现在规则清楚了,能活下来的,就是下一轮周期的主角。去翻一翻,谁手里有现房、有交付能力、有主办银行背书。那才是这场房地产换轨里,真正被选中的卖水人。个人贷款新政
上半保险资金“跑步”进场,一口气买了大A股票6900亿元!据金融监管总局近日发布
2026-08-18 08:53
股清笑说商业
在世界金融市场上,各国对虚拟货币(如比特币)的态度呈现出明显的分化。总体而言,部
2026-08-11 17:01
有渔儿
什么叫洗钱?简单的举个例子:你买彩票中了500万,扣除20%个税,实际到
2026-08-10 19:16
小张的社会
什么叫洗钱?简单的举个例子:你买彩票中了500万,扣除20%个税,实际到手400万,这时有人主动找上门,愿意用450万现金买你的中奖彩票,看似你白赚一笔,其实对方是在洗钱,先别急着算自己多赚了50万,真正应该问的是:一个陌生人为什么宁愿主动亏钱,也不愿把450万元存进银行,或者直接拿去买房、买车?答案说穿了很简单,他手里的那笔现金见不得光。如果是正经上班、合法做生意赚来的钱,不管是存进银行,还是直接拿去买房买车,哪怕是拿去做理财投资,都光明正大,根本没必要绕这么大一个圈子,还倒贴几十万去换一笔更少的钱。之所以愿意亏这笔钱,本质上是他手里的钱来源不合法,可能是诈骗得来的赃款,可能是非法经营的收益,也可能是其他见不得光的收入。这些钱一旦直接大额存入银行,或者用来进行大额消费,立刻就会触发监管预警,顺着资金来源一查,他的违法勾当就全暴露了。所以他必须想办法给这笔钱“换个身份”,让它从说不清来路的黑钱,变成名正言顺的合法收入。这个把非法资金伪装成合法收入的过程,就是大家常听说的洗钱。而彩票中奖就是个非常好用的幌子,因为彩票中奖属于偶然所得,只要交了税,就是受法律保护的合法收入,没人会去追问你为什么能中奖。他用四百五十万的黑现金换你这张中奖彩票,等于是花了五十万的“清洗费”,把自己手里见不得光的钱,换成了有合法来源的中奖收入。等他拿着彩票去兑奖,走完流程交完税,这笔钱就彻底洗白了,之后不管怎么花、怎么转,都有合法的凭证兜底,监管很难查出问题。对于想洗钱的人来说,几十万的成本能洗白几百万的黑钱,已经是很划算的买卖,很多地下洗钱渠道的手续费比这个高得多,还没这么安全隐蔽。很多人可能会觉得,我就是卖了张自己中的彩票,钱是对方自愿给的,我又没偷没抢,能有什么事?这种想法就大错特错了。你看似只是做了一笔私下交易,赚了点差价,实际上已经在协助对方完成非法资金的转移和合法化,属于洗钱行为的一环。别觉得你只是个小角色就没事,法律上可不管你是主谋还是跑腿的,只要参与了洗钱的环节,就跑不了责任。一旦对方的违法事实败露,你这笔所谓的“赚来的钱”不仅会被全部没收,还会面临罚款,情节严重的甚至要承担刑事责任,留下案底。为了几十万的好处,把自己的后半辈子搭进去,怎么算都得不偿失。其实这种套路不是只有彩票才有,生活里很多看似“天上掉馅饼”的好事,背后都藏着洗钱的影子。比如有人愿意花远高于市场价的价格,买你手里一幅不值钱的字画、一件普通的古董;比如有人找你合伙开个小餐馆或者小卖部,不用你干活还给你分红,唯一的要求是走你的店铺账户走流水;还有更常见的,说借你的银行卡用几天走一笔账,给你几百上千块的佣金。这些事本质上和高价买中奖彩票是一个逻辑,都是用一点小好处,借用你的合法身份或者合法经营渠道,把黑钱混进去洗白。你以为自己占了便宜,其实人家只是把你当成了洗钱的工具人,出事了第一个找的就是你。就拿借银行卡走账来说,很多学生、刚上班的年轻人觉得不就是借张卡用用,就能赚几百块,太轻松了,结果最后成了电信诈骗的帮凶,银行卡被冻结不说,还背上了案底,后悔都来不及。我一直觉得,大多数普通人掉进这种坑里,都不是故意要违法,就是被贪小便宜的心态给拿捏了。就拿高价收彩票这事来说,五十万对于普通家庭来说,可能是辛辛苦苦好几年才能攒下的钱,突然有人送到眼前,很容易脑子一热就答应了,根本顾不上多想背后的逻辑。老话讲事出反常必有妖,这话真的没错。但凡不符合正常商业逻辑、对方主动让利还不求回报的交易,一定藏着你没看见的风险。正常人做生意都是为了赚钱,没人会平白无故给陌生人送钱,他今天愿意亏几十万跟你做交易,明天就可能让你承担几百万的法律责任。很多人上当,不是因为骗子手段有多高明,就是因为自己心里的贪念压过了理智,总觉得好运能落到自己头上,最后反而栽了跟头。而且现在的金融监管早就不是以前的样子了,大额现金交易、异常的资金流水,都在系统的监控范围内,别觉得私下交易现金就没人知道。很多人以为用现金交易不留痕迹,实际上只要这笔钱后续进入金融体系,就一定会留下线索,顺着线索往上查,整个链条都跑不掉。对于咱们普通人来说,想要避开这种坑其实根本不难,核心就是别贪不属于自己的钱。自己中的奖就自己去兑,自己的银行卡自己用,不熟悉的交易不碰,来路不明的好处不收,凡是让你动动手指、转个手就能赚大钱的事,先打个问号再说。不要总觉得自己运气好能碰上好事,绝大多数时候,你以为的好运,都是别人给你挖好的陷阱。不知道你有没有遇到过这种看似稳赚不赔的反常交易?你觉得面对这种诱惑,最该保持清醒的是什么?欢迎在评论区留下你的看法。
热门分类
推荐
热榜
军事
NBA
体育
社会
明星八卦
娱乐
财经
科技
汽车
历史
国际
游戏
动漫
公益
搞笑
商业
互联网
数码
国际足球
房产
家居
时尚
科学探索
职场
育儿
股票
教育
影视
情感
热点
中国军情
武器
中国南海
中国足球
亚洲杯
科比
综合体育
CBA
投资
楼市
大咖秀
外汇
创业
风口
SUV
豪车
概念车
优惠
新能源
美国
欧洲
朝日韩
俄罗斯
孕期
街拍
恋爱攻略
婚姻
正能量