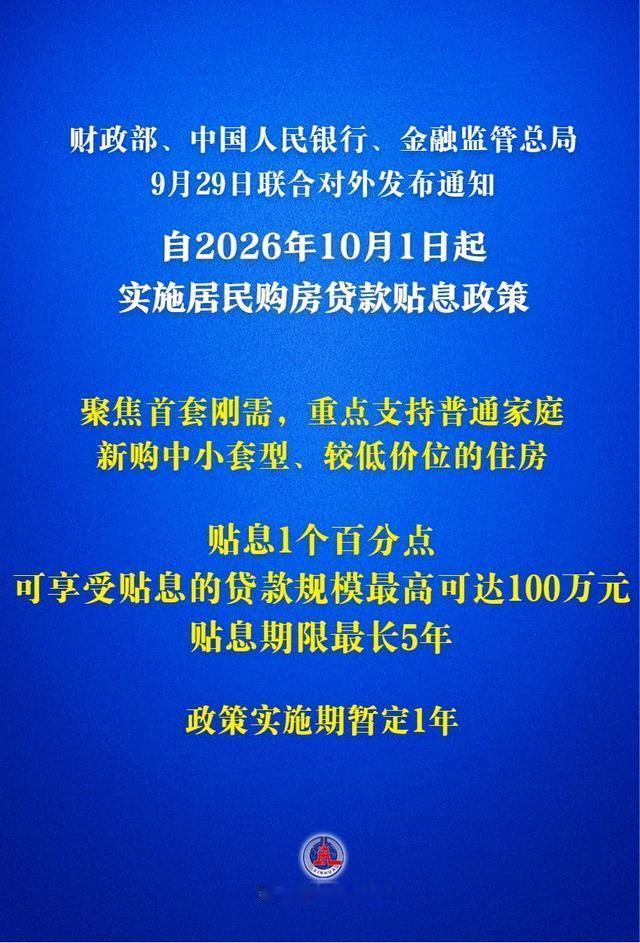
9月29日,财政部、中国人民银行、金融监管总局联合对外发布通知,明确自10月1日起,在全国范围内实施居民购房贷款贴息政策,政策实施期暂定1年。
消息公布后,真正需要购房家庭细看的,并不只是贴息1个百分点。政策支持的是实施期内使用新发放商业性个人住房贷款购买首套住房的居民家庭。
新房、二手房都可以,但建筑面积不超过120平方米,房屋价格不超过150万元。符合条件的贷款,纳入贴息计算的本金最高100万元,贴息期限最长5年。
符合条件的家庭去银行办理贷款时,银行原本就要核验网签备案、房屋面积、总价和贷款金额等资料。购房人在签订贷款合同时授权银行代办贴息,审核通过后,银行每月收取本息时直接计算并扣减贴息。
购房人不用再单独跑一套手续,优惠会直接体现在每期还款金额里。三部门还明确,开展商业性个人住房贷款业务的银行均可按规定经办。
2024年5月17日,中国人民银行、国家金融监督管理总局将首套住房商业性个人住房贷款最低首付款比例调整为不低于15%,中国人民银行同时取消全国层面首套和二套住房商业性个人住房贷款利率政策下限。同年9月24日,商业性个人住房贷款最低首付款比例进一步统一为不低于15%。
2025年5月7日,中国人民银行又发布通知,自5月8日起下调个人住房公积金贷款利率0.25个百分点,5年以上首套个人住房公积金贷款利率降至2.6%。对5月8日前已经发放、期限在1年以上的相关贷款,自2026年1月1日起执行调整后的利率。首付和利率两个环节,由此先后发生变化。
2026年8月28日,国家金融监督管理总局、中国人民银行发布个人住房贷款新规,贷款期限由最长30年延长至最长40年。40年并不是统一期限,具体年限仍由购房人与商业银行协商。
银行还要结合借款人的收入、债务和还款能力审慎确定条件,月房贷支出与收入比控制在百分之五十以内,月全部债务支出与收入比控制在百分之六十以内。
购买现房的,个人住房贷款应在销售备案后发放;购买预售商品住房的,应在竣工备案后发放。一个月后,9月29日的财政贴息政策又把支持延伸到每月还款环节。
按照三部门测算,贴息1个百分点,以当时首套商业房贷利率水平看,相当于优惠约三分之一利息。一笔长期限100万元贷款,由于本金逐月减少,5年累计最多可减少付息接近5万元。
从首付比例到公积金利率,从贷款期限到发放时点,再到财政贴息,几项政策分别落在购房和还款的不同环节。
10月1日以后,一户家庭究竟能减少多少支出,还要看房屋面积、总价、贷款金额、贷款期限和还款方式。真正落到个人账单上的数字,也将在每个月的还款中逐步体现出来。