10月1日起,国家帮一部分人还房贷!
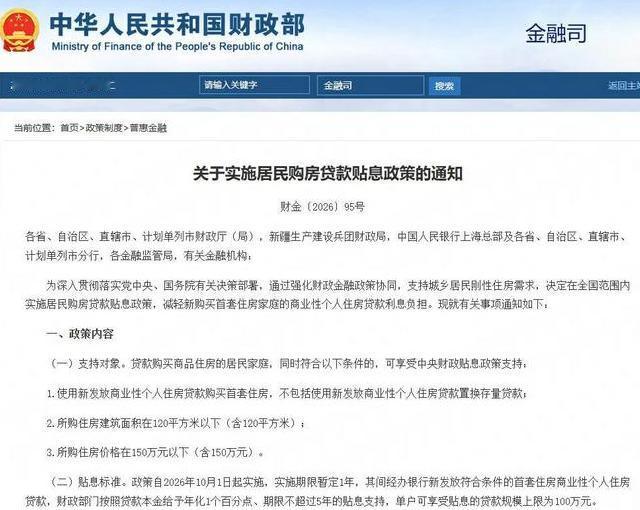
9月29 下午,财政部、央行、金融监管总局三部门联合出手:你要是今年10月1号之后,新办了一笔商业房贷,买的是第一套房子,面积不超过120平,总价不超过150万,贷款本金不超过100万。那财政每年给你贴 1 个百分点的利息,最长贴 5 年。
按现在首套商贷利率 3.1% 算,你自己实际只掏 2.1%。贷 100 万、30 年等额本息,月供从 4270 块降到 3746 块。
一个月少还 524,5 年下来累计能省将近 5 万块。
这笔钱不用你跑政府大厅领,也不是年底一次性打卡。按文件里写的,银行每个月收月供的时候,自动把那 1 个百分点扣掉,你正常还钱就行。
签合同的时候顺手授权一下,剩下的事银行替你跑。短信会通知你这个月国家又给你贴了多少。官方管这个叫 "免申即享"。
听着很美,但先别急着刷信用卡去交定金。文件里埋了几个特别硬的门槛,大部分人其实够不着。
第一条,只认新放的贷款。注意这五个字 ——"不包括存量贷款置换"。
你现在身上已经背着房贷的,一分钱没有。哪怕你提前把旧贷款还清,再从银行新贷一笔出来,也不算数。政策堵的就是这个口子。
第二条,公积金贷款、保障房贷款不掺和。已经用公积金买房的,或者买保障房的,国家那边本来就有优惠,这次不叠加。
第三条,也是最容易被忽略的 —— 这套房必须是 "首套"。
按现行的首套认定口径来,新房二手房都算。但你要是之前有过贷款记录、在当地被认定成二套,那对不起,靠边站。
再说说 120 平和 150 万这两个数。很多人一看,120 平挺大啊,150 万也不少了。
可你把地图拉开看看就明白,这个门槛其实卡得很精。北上广深市区,随便一套两居都不止 150 万。杭州、南京、苏州这些强二线,主城核心区也基本没戏。
真正能踩进这个圈的,主要是三四线城市的市区盘、省会城市的远郊盘,还有大量县城里刚改的那批房子。
换句话说,这政策压根不是给大城市投资客准备的。
文件里自己也写得很直白,瞄准的是进城务工的新市民、刚毕业的大学生、城镇工薪家庭。就是那些攒了好几年首付、第一次咬咬牙想有个家的人。
还有一个细节值得琢磨。这次贴息的钱,中央财政出 90%,地方只出 10%。
而且官方明说了,资金总规模不设上限,符合条件就贴,据实结算。这说明什么?说明中央这次是下了决心要把钱花到刚需身上,不搞地方各自为战那一套。
要知道,这可是中央财政头一回给商业性个人住房贷款贴息。以前都是在供给侧使劲 —— 发专项债收储、把存量房改成保障房。这是第一次把手伸到需求侧,直接给买房的人补利息。
信号意义,比那 5 万块钱本身要大得多。
说到这,我得说点自己的看法。先把情绪压一压。每个月少还 524 块,听着是不少,但换算到日子上,一天也就 17 块钱。不够加半箱油,不够两人吃顿像样的火锅。
它解决的是 "月供压力小一点点",不是 "买房突然变轻松了"。
150 万的房子,首付三成也要 45 万,再加上税费、装修、家具。
真正站在门口犹豫的人,卡脖子的从来不是那 1 个点利息,是首付凑不凑得齐、未来 30 年收入稳不稳。
所以我的判断很简单:这是个托底政策,不是催你上车的发令枪。它的意思是,国家知道刚需群体难,给你搭把手,让本来就打算买、又卡在利息上的人,少点负担。
但它从来没承诺房价会涨,更没鼓励你加杠杆去赌。
如果你本来就在看房,收入稳定,买的就是自己住十年八年的房,那 10 月 1 号之后去办贷款,等于白捡 5 万,该上就上。
可如果你是本来犹豫不定,一听 "国家补贴" 就头脑一热,准备把生活费都搭进去交首付 ——我劝你再想想。政策窗口只有 1 年,到 2027 年 9 月底。
这不是说过了这村没这店,而是说,政策从来都是跟着情况走的。
真到了那时候市场还需要,它自然会续。自住的房子,算的是一辈子的账,不是一年的窗口。国家给的是糖,不是拐杖。接住糖可以,别把它当成非跑不可的理由。