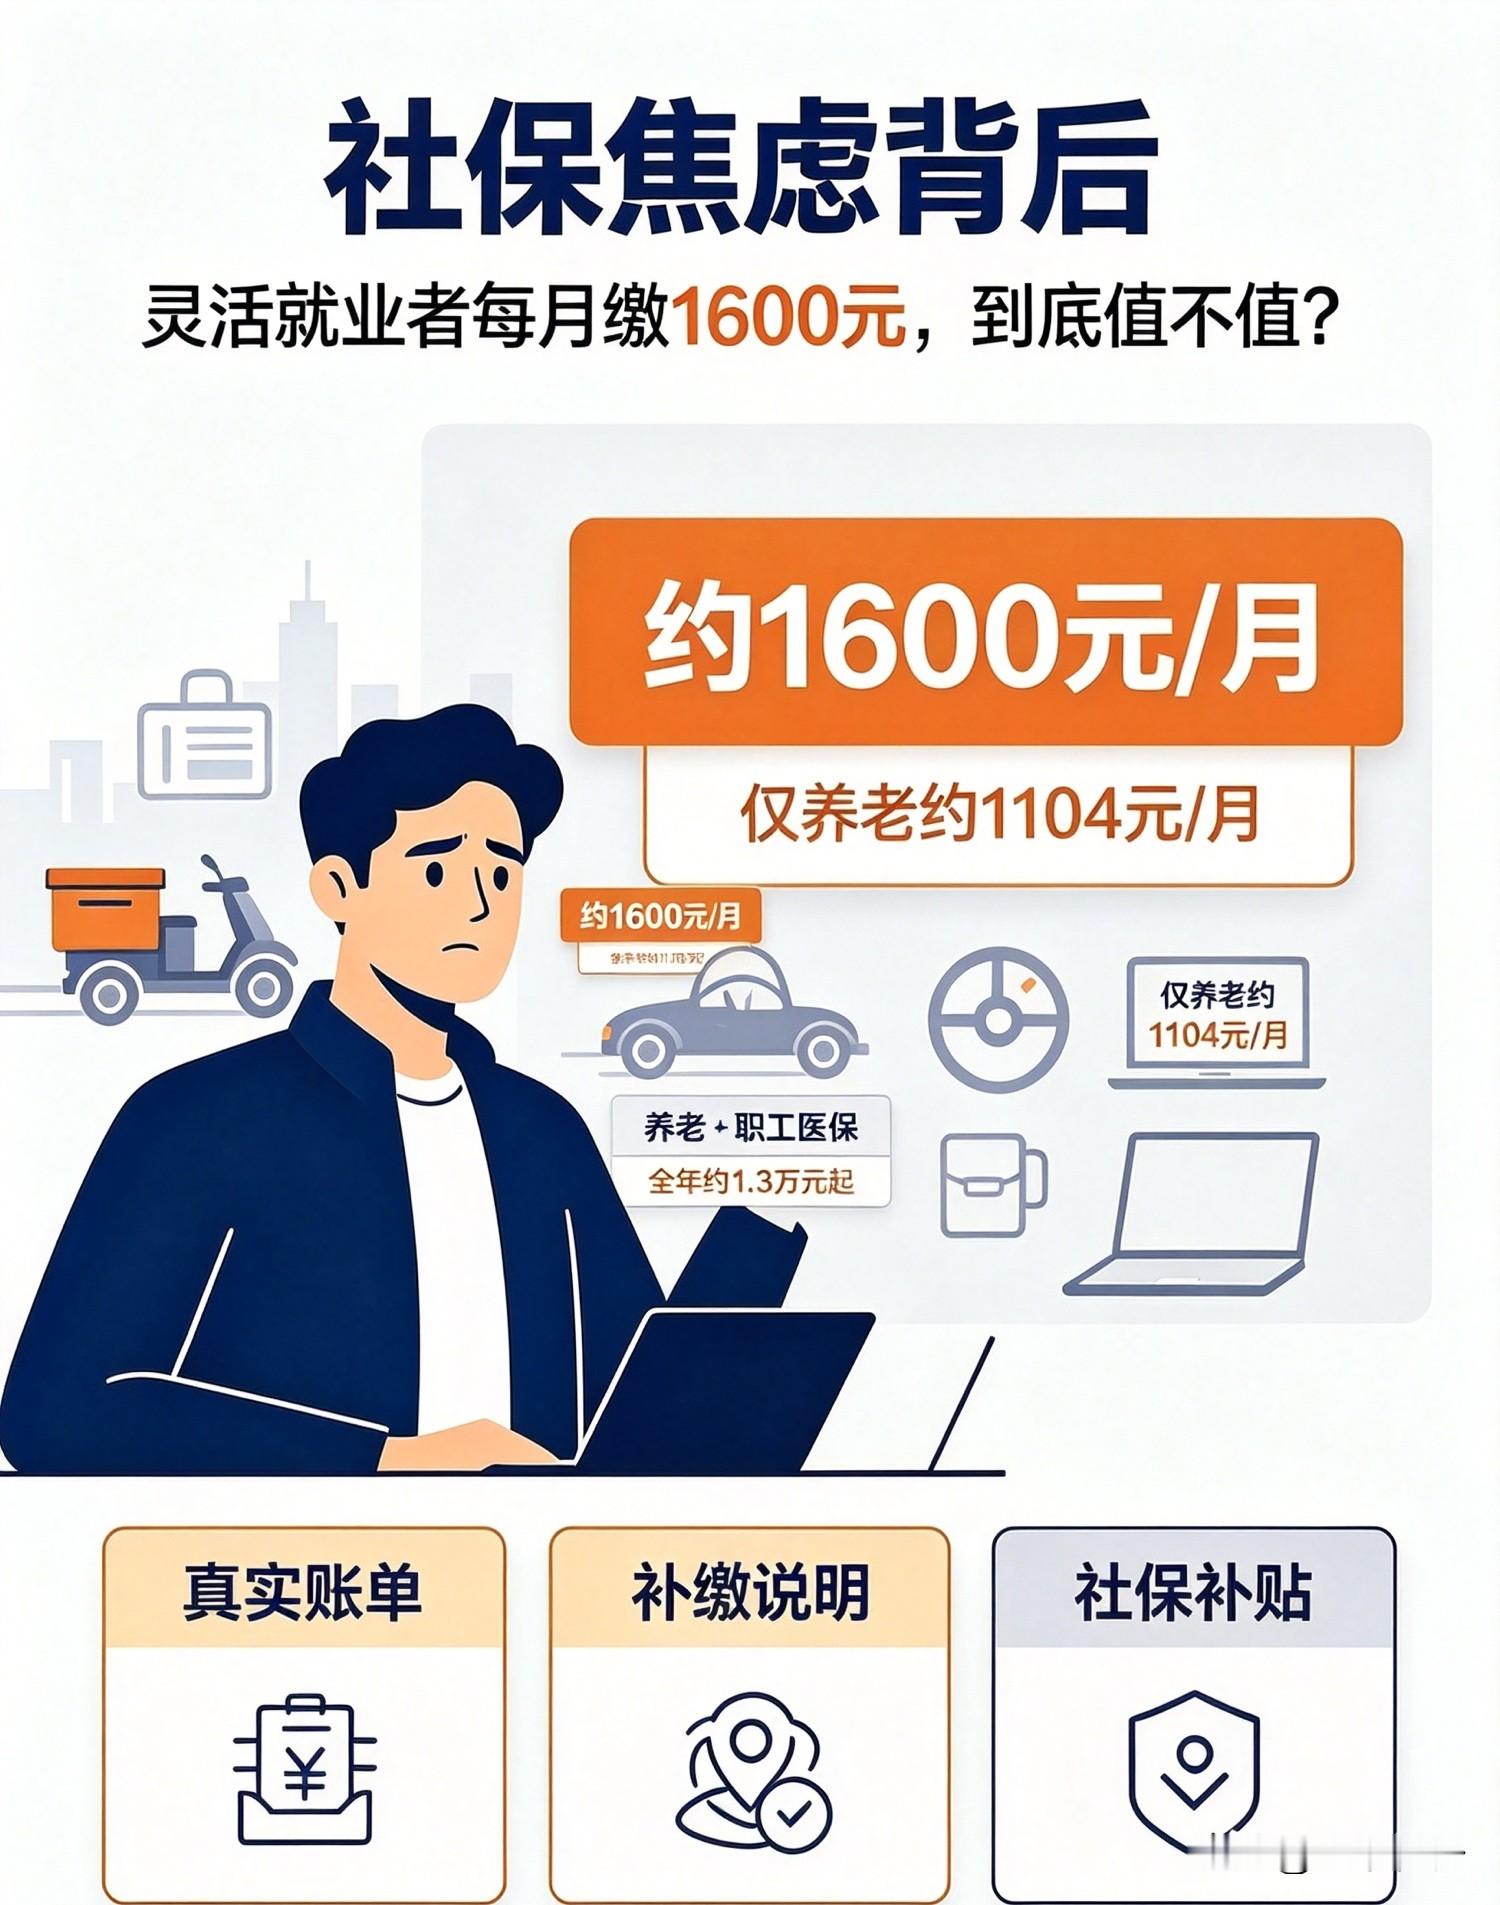
自己交社保的灵活就业人员,一个月交 1000 块,进你自己账户的只有 400 块,剩下 600 块进了统筹,比例 20%,这 20% 全得自己掏,一分钱补贴没有。单位职工就是另一番光景。个人只掏 8% 的个人账户部分,16% 的统筹钱全由单位出。一样是职工养老,缴费压力却差出一倍多。
我先把这笔账掰开了算给你听。
按国家现行规定,单位职工参加职工养老保险,个人按缴费基数的 8% 交,这笔钱全额进自己的个人账户,等于给自己攒的;单位再按 16% 给你交,这笔进社会统筹。也就是说,你自己只用出 8%,剩下 16% 全是公司替你扛。
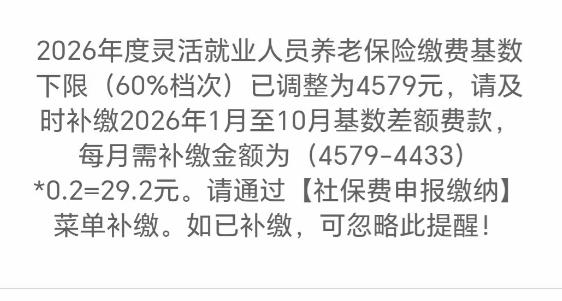
可你要是灵活就业,情况就完全不同了。以个人身份参保,缴费比例是 20%,其中 8% 进个人账户,12% 进统筹。这 20% 一分别想有人帮你,全是自己掏。同样一个缴费基数,单位职工个人实际只负担 8%,你要扛 20%,差出 12 个百分点。开头说的 "缴费压力差一倍多",真不是喊口号。
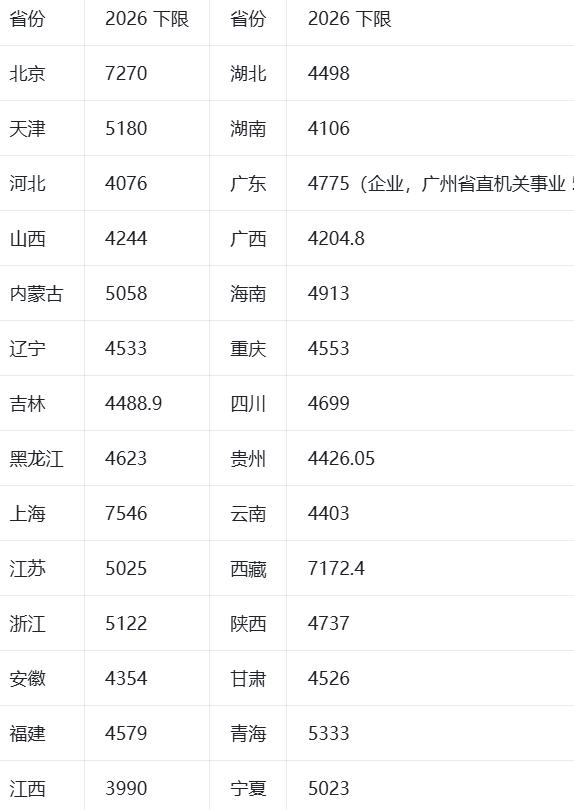
拿具体数字算一笔。假设缴费基数定在 5000 块,灵活就业按 20% 就是每月 1000 块,一年一万二。其中 8% 的 400 块进个人账户,12% 的 600 块进统筹。单位职工个人每月出 8% 的 400 块,剩下 16% 的 800 块是公司交的。一年下来,公司替你扛了 9600。缴个二三十年,这中间的差距就是几十万。
你可能会问,交这么多进统筹,到底图啥。统筹这块,是用来给当下已经退休的人发养老金的,这就是养老金的 "共济" 逻辑。你现在交的钱,一部分进自己将来的个人账户,一部分养着现在退休的老人。等将来轮到你退休,后面缴费的人也会这么养你。
但这里就有个让很多灵活就业的人犯嘀咕的点。个人账户的钱是你的,退休后按月发给你;统筹部分虽然你交了大头,领的时候却要跟缴费年限、缴费基数挂钩,不是把你交的钱原路还回去。所以退休后的养老金主要就两块,一块是基础养老金,统筹基金出钱,跟缴费年限和基数挂钩;一块是个人账户养老金,把账户里攒的钱按月发。只要缴费情况一样,灵活就业和单位职工,算出来就是同一套数,一样的钱。差别只在当年,你是少掏了 8%,还是多扛了 12%。
那灵活就业是不是就纯吃亏?也不能一刀切。灵活就业的缴费比例 20%,比单位职工合计的 24% 还低了 4 个点,国家在费率上其实给了灵活就业让利。只是这利全靠自己掏,体感反而更沉、更肉疼。
说白了,灵活就业交社保,本质是拿自己的钱,替自己买一份按职工办法计算的养老待遇。单位职工的钱是公司出的,感受不到疼;灵活就业每一分都是自己的血汗,自然觉得压力山大。
这里头最该拎清的一点,是别因为嫌统筹那部分 "看不见" 就断缴。养老金讲究多缴多得、长缴多得,缴费年限不够,或者干脆不缴,将来退休就只能领居民养老保险,那待遇差的可不是一星半点。同样干一辈子,能不能领到体面的退休金,区别往往就在这几年。
还有人担心,灵活就业收入不稳定,万一中间交不起怎么办。现在政策也在往松里走。缴费可以按月、按季、按年,交不上的地方还能申请缓缴,档次也能根据收入上下浮动。前几年国家还专门放开户籍限制,灵活就业人员在就业地就能参保,不用非得回老家,门槛一直在往下降。
这几年灵活就业群体越来越大,外卖骑手、网约车司机、自由职业者都在纠结要不要缴。我见过太多人,年轻时不缴,觉得统筹那部分是 "白扔",等四十多岁再想补,前面那些年都白搭了。
社保从来不是一笔稳赚不赔的投资,它是一张底层的安全网。单位职工有公司帮着织,灵活就业只能自己动手织,织得密不密、牢不牢,全靠你愿不愿意往里投。
给灵活就业的朋友一个实在建议:能缴就缴,按实际收入选个扛得动的档次,别硬撑高档。比起追高基数,把缴费年限一点点拉长更划算。你现在花得起的这点钱,换的是将来一份饿不着的底气,这账越早算越明白。