刘纪鹏痛斥减持之痛,一股独大才是A股最大“抽水机”。
刘纪鹏教授又开炮了。他强调一个核心判断:中国资本市场最大的地雷不是外部冲击,而是上市公司普遍存在的“一股独大”问题。用他的原话说,大股东减持不是增量财富的创造,而是存量财富的再分配,说白了就是“我的钱,被你割走了”。这话听着扎心,但咱们得冷静下来想想:刘纪鹏说的到底有没有道理?
先看一组硬数据。截至2025年底,A股5400多家上市公司中,有4000家是民营控股,其中126家民企的原始股东持股比例高达90%。什么概念?就是老板一个人说了算,董事会是摆设,独董是花瓶。对比一下美国市场,标普500强企业里持股超过20%的仅14家,马斯克在特斯拉持股20.6%就已经算“一股独大”的异类了。咱们这边动辄70%到90%的控股比例,确实有点离谱。
那这跟减持有什么关系?关系大了。刘纪鹏算过一笔账:主板80万亿市值,如果大股东减持20%就是15万亿;科创板26万亿市值,减持25%约6.5万亿,合计21.5万亿的潜在抛压,这个数字足以让任何牛市望而却步。咱们用大白话讲,大股东手里攥着成本廉价的原始股,股价拉到几十块甚至上百块,随便卖一点点就是几辈子花不完的钱。
这不是理论推演,而是活生生的现实。宏和科技就是个典型。这家公司股价从2025年4月的6.63元一路飙到304元,区间涨幅超过30倍,净利润暴增334%。结果呢?大股东的一致行动人在股价高位精准减持,累计套现逼近40亿元,减持完成后控股方依然牢牢握着79.20%的股权。说白了,股价涨得再高,人家照样控股,钱却已经落袋为安了。
更让人无语的是龙佰集团。这家公司的第二大股东、前副董事长,在7个交易日内减持套现近7亿元,相较定增价增值超过400%。而就在同一时间,公司自己搞的回购计划,完成率才5%。一边是股东疯狂套现,一边是公司“龟速回购”,这种反差说明什么?说明大股东对自己的公司都没信心,你让小散怎么有信心?
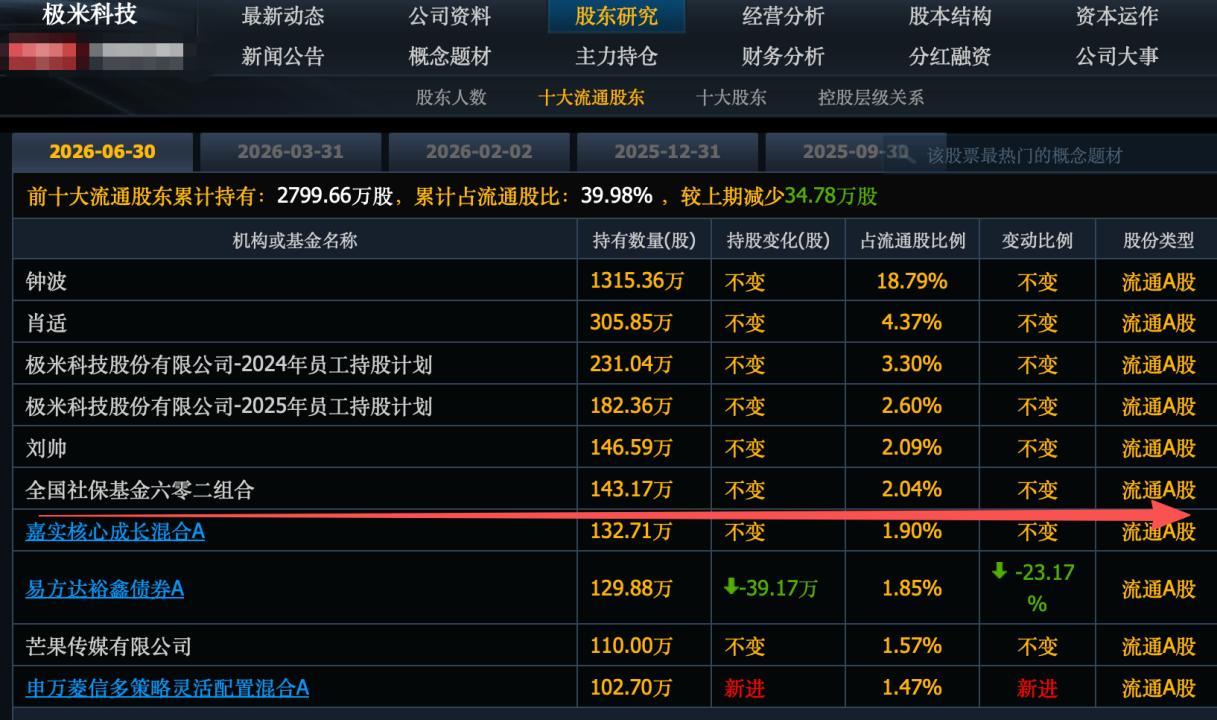
从宏观数据看,减持潮的规模确实不容小觑。2026年前三季度,A股共有2481家上市公司发生重要股东二级市场交易,减持合计4225.19亿元,增持仅698.21亿元,净减持高达3526.99亿元。仅2026年4月以来,就有397家公司发布减持公告,拟减持金额上限合计约1202亿元。这些钱从二级市场抽走,流向的是大股东的个人腰包,而不是实体经济的再生产。
当然,市场上也有不同声音。有观点认为,今年实际减持金额约2000亿,而市场日均成交额1.6万亿,日均减持不到20亿,相对于流动性来说并不是主要矛盾。吴晓求也提出,减持本身不是问题,关键是建立透明的规则体系。这些观点都有道理,但刘纪鹏的回应更有穿透力:问题不在于减持本身,而在于“一股独大”的结构性根源。如果上市公司从一开始就是老板绝对控股,那中小股东永远是被动的一方,所谓的“公平博弈”就是一句空话。
说到底,刘纪鹏的观点之所以有说服力,是因为他抓住了A股的一个核心矛盾:融资端的制度设计倾向于让少数人获得暴利,而投资端的散户却承担了绝大部分风险。资本市场究竟为谁服务?这个问题的答案,不能只写在文件里,更得体现在制度设计上。不解决“一股独大”,不堵住减持套现的制度漏洞,A股就很难走出“牛短熊长”的怪圈。刘纪鹏的话糙,但理不糙。
财经股市分析股票财经股票交流