中俄关系眼下最值得警惕的,并不是俄罗斯会不会“倒向美国”,而是双方关系中的不对称正在不断加深。
2025年中俄贸易额为2281.05亿美元,仍连续第三年站在2000亿美元以上,但同比下降6.9%,中国对俄出口约1033亿美元,自俄进口约1248亿美元,表面看中国还是逆差一方,可真正要看的不是谁多赚了两百亿,而是谁更难找到替代者。
俄罗斯卖给中国的主力是原油、天然气、煤炭以及其他资源类产品,中国卖给俄罗斯的则更多是电子设备、汽车、机械和化工品,这种分工短期很顺手,一个有资源,一个有完整工业链,可如果长期定格成原料换制成品,双方在产业链上的位置就会越拉越开。
我认为最值得警惕的,不是俄罗斯哪天换个方向,而是它对中国市场和中国商品的依赖越来越集中,中国却拥有更宽的能源来源和全球市场,这种依赖浓度的差别一旦变大,经济问题就会慢慢变成心理问题,合作越深,莫斯科一些人的不安反而可能越强。
这种不安并不难理解,欧美和日韩企业收缩在俄业务后,中国汽车、手机、家电和工程机械迅速填补空位,既稳住了俄罗斯消费者的日常需求,也让当地更清楚地看到,关键商品若集中从一个方向采购,再好的伙伴关系也会被本国精英拿来讨论供应安全。
但话也要说完整,2025年中国从俄罗斯进口额比出口额高出约215亿美元,俄罗斯又是中国重要的原油来源国,这说明中方并非单方面占便宜,中俄更像是互有所需,只是俄罗斯的需求更集中,中国的选择更分散,所以真正的问题不是贸易顺差逆差,而是替代成本不同。
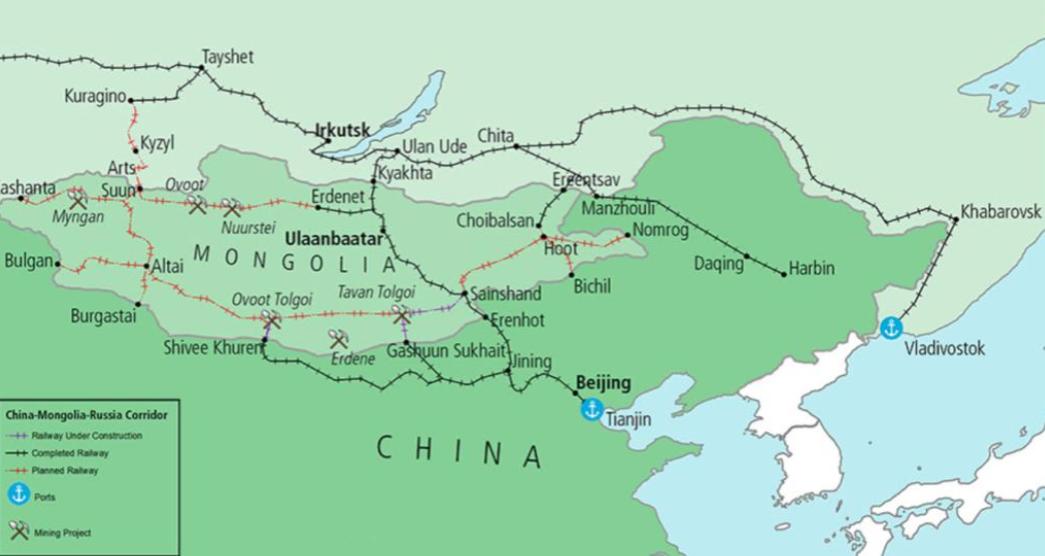
地缘层面的变化同样值得看,中吉乌铁路项目在2024年12月启动,这条讨论多年的线路向前迈出实质一步,中亚国家有了更多向东连接的选择,中国也获得新的陆路通道,这不是在挤走谁,而是区域国家根据发展需要作出的选择,俄罗斯需要适应新的合作格局。
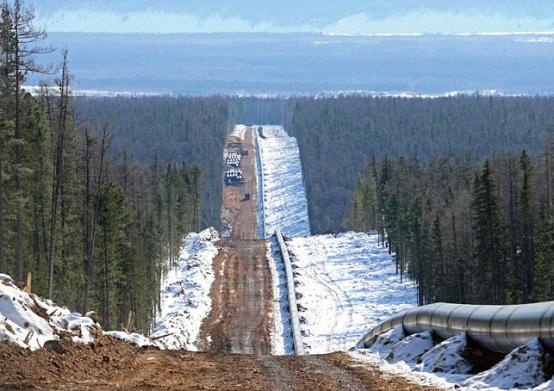
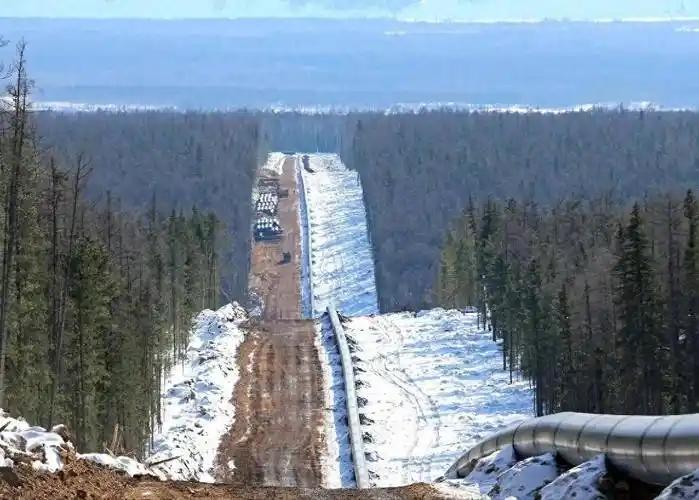
能源合作也不是简单的谁依附谁,中俄东线天然气管道在2024年末实现全线贯通,长期供气把双方利益绑得更紧,可资源合作越稳,越要补上制造业和投资这条腿,否则管道能锁定销量,却无法自动带来俄罗斯本土产业升级,也难以消除其内部的失衡感。
在我看来,最有效的办法不是少做生意,而是把生意做深,中国企业可以从单纯卖整车和设备,逐步转向合规的本地组装、零部件供应、维修网络和人才培训,让俄罗斯得到就业、税收和产业配套,中国企业也能获得更稳定的市场预期。
俄罗斯对华出口也可以从原油和矿产,延伸到化工材料、木材深加工、食品加工和特色农产品,双方再把跨境物流、农业技术、数字服务和金融结算做扎实,这样形成的不是一买一卖的短链条,而是共同投资、共同生产、共同受益的长链条。
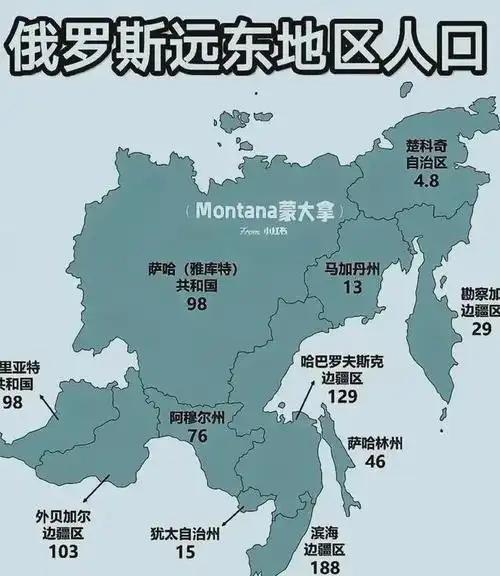
至于远东、北极和中亚,中国该合作就合作,但节奏和边界要拿捏好,既不因照顾情绪放弃正常机会,也不把合作做成只剩一个选项,给伙伴留出空间,本质上也是给自己留出安全垫,因为一个有能力、有信心的俄罗斯,比一个只会卖资源的俄罗斯更可靠。
所以我对中俄关系的判断很明确,不对称本身并不可怕,长期固化才危险,中国工业强、市场大是优势,不需要为此道歉,但要把优势变成共同增量,让俄罗斯觉得合作有收益、发展有位置、选择有余地,双方才能把账算清,把路走稳。