日赚两个多亿,半年净赚433亿,股价却从高点跌掉三成五,16倍市盈率被钉在历史最低位。宁王没输给任何对手,是正被自己一手养大的车企客户悄悄换供应商,这波估值杀,到底是错杀还是真出大事了?
9月15日那天,A股收盘后整个股吧都炸了。宁德时代一根大阴线砸下来6.16%,报316块3毛6,单日市值蒸发914亿。第二天继续跌3.44%,盘中差点破300。
可你知道这家公司多能赚钱吗?刚发的半年报,上半年营收2769亿,同比涨54.8%;归母净利润432.84亿,同比涨42%。折算下来,一天净赚2.4个亿。
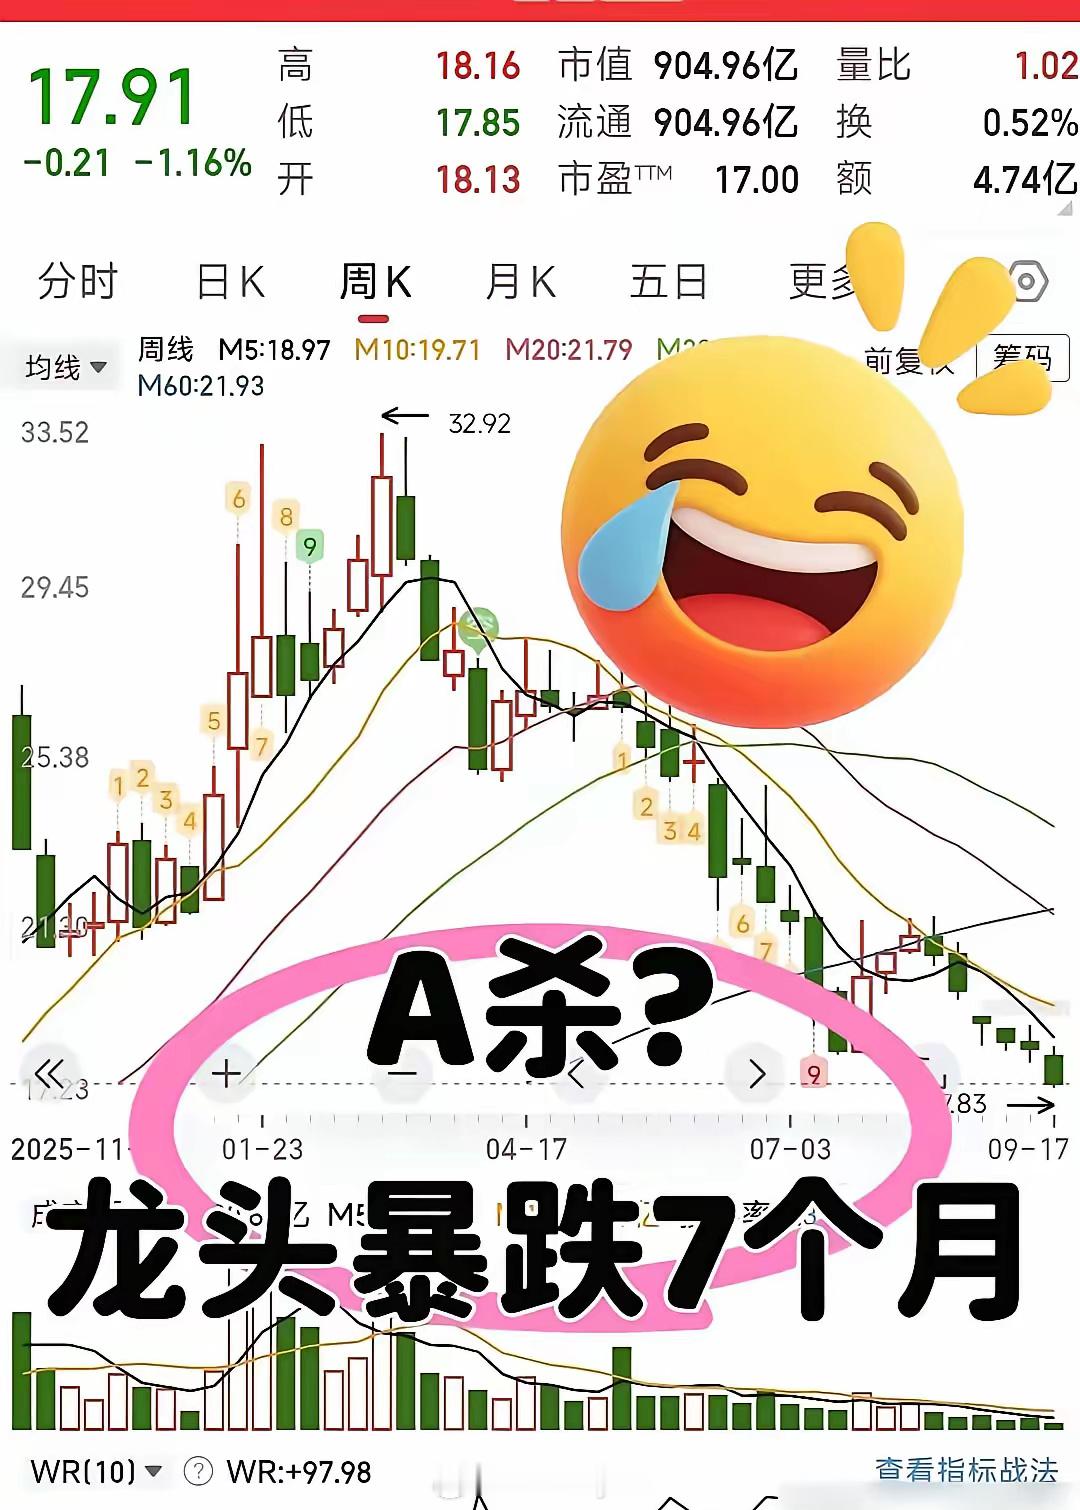
一边是日赚2.4亿,一边是股价从5月高点467块一路跌到300出头,三个多月跌掉35%。市值蒸发了快5000亿。赚钱能力创新高,股价却创一年新低,这事儿搁谁身上都想不通。
市场给的解释,三个字:去宁化。翻成大白话,就是车企不想再把命脉攥在宁德时代一家手里了。问界以前是宁德独供,现在悄悄引入了中创新航和国轩高科;理想、小米也在调整电池供应商名单。
但你真去看装机数据,这事被舆论放大了。1到7月,宁德时代国内动力电池装车份额47.8%,比亚迪17.7%,排第三的中创新航才6.4%。二线厂商加一块儿,也没到宁德的一半。
不过有个细节很多人没注意到。上半年宁德国内乘用车份额46.7%,看着还在涨,但增量主要来自三元锂。真正在流血的是磷酸铁锂——这恰恰是现在走量最大、车厂最想自己搞的那块。
所以"去宁化"表面是换供应商,骨子里是车企在重新分产业链的钱。电池占一辆电动车成本的四成上下,车厂今年价格战打得头破血流,自己赚不到钱,自然要把最大那块成本撬一撬。这不是恨宁王,是被成本逼的。
再看估值。9月16日那天,宁德时代市盈率TTM只有16.63倍,处于上市以来3.8%的历史分位。什么概念?过去十年,只有3.8%的时间比现在更便宜。行业平均市盈率44倍,它比同行低了9倍多。
PEG0.34,意思是利润增速跑赢估值三倍还多。账面上这叫"白菜价",可市场不傻。便宜是有原因的。半年报里藏着一个容易被忽略的数字:毛利率23.93%,同比降了1.11个百分点;净利率16.98%,也降了1.11个百分点。龙头再大,也挡不住行业价格战,赚钱的含金量在往下走。
更关键的是定价逻辑变了。前几年市场给宁王的,是"垄断者+成长股"的双重溢价。现在客户多元化预期起来,垄断那块溢价先被抽掉。所以哪怕利润还在涨40%,股价也不涨——市场不是在为今天的便宜买单,是在为明年的增速见顶定价。
公司自己也急了。7月24日半年报当晚,直接甩出200到400亿回购,全部注销。这是A股历史上最大一笔回购,回购价上限573块,比当时收盘价高出近五成。9月11日,第一次回购已经动手了。
可你细看就明白,这不是钱的问题,是信仰的问题。公司拿真金白银说"我值这个价",市场却用脚投票说"我不信"。回购能托住短期股价,托不住长期逻辑——除非增速真的稳住。
真正的底牌在海外。德国图林根工厂已经投产,2025年实现盈利;匈牙利德布勒森工厂年初开线;西班牙和Stellantis合资的厂投了41亿欧元,年底投产,规划50GWh;印尼工厂年底也上。美国那边走技术授权路线,和福特合作,绕开政策壁垒。
国内份额被撬,海外是第二增长曲线。可海外建厂有个硬伤:回报周期三到五年。现在市场不愿意为五年后的故事付钱,它只认今年的订单和明年的利润率。这才是估值杀最核心的那刀——不是宁王不行了,是市场的时间尺度突然变短了。
所以这波下跌,与其叫"估值危机",不如叫"定价权易手"。从宁德时代一家说了算,到车企、二线电池厂、海外产能多方博弈,估值体系正在重新搭。433亿利润是真的,35%跌幅也是真的。错杀还是真出事,不看公司,看接下来两个季度磷酸铁锂的份额能不能守住。