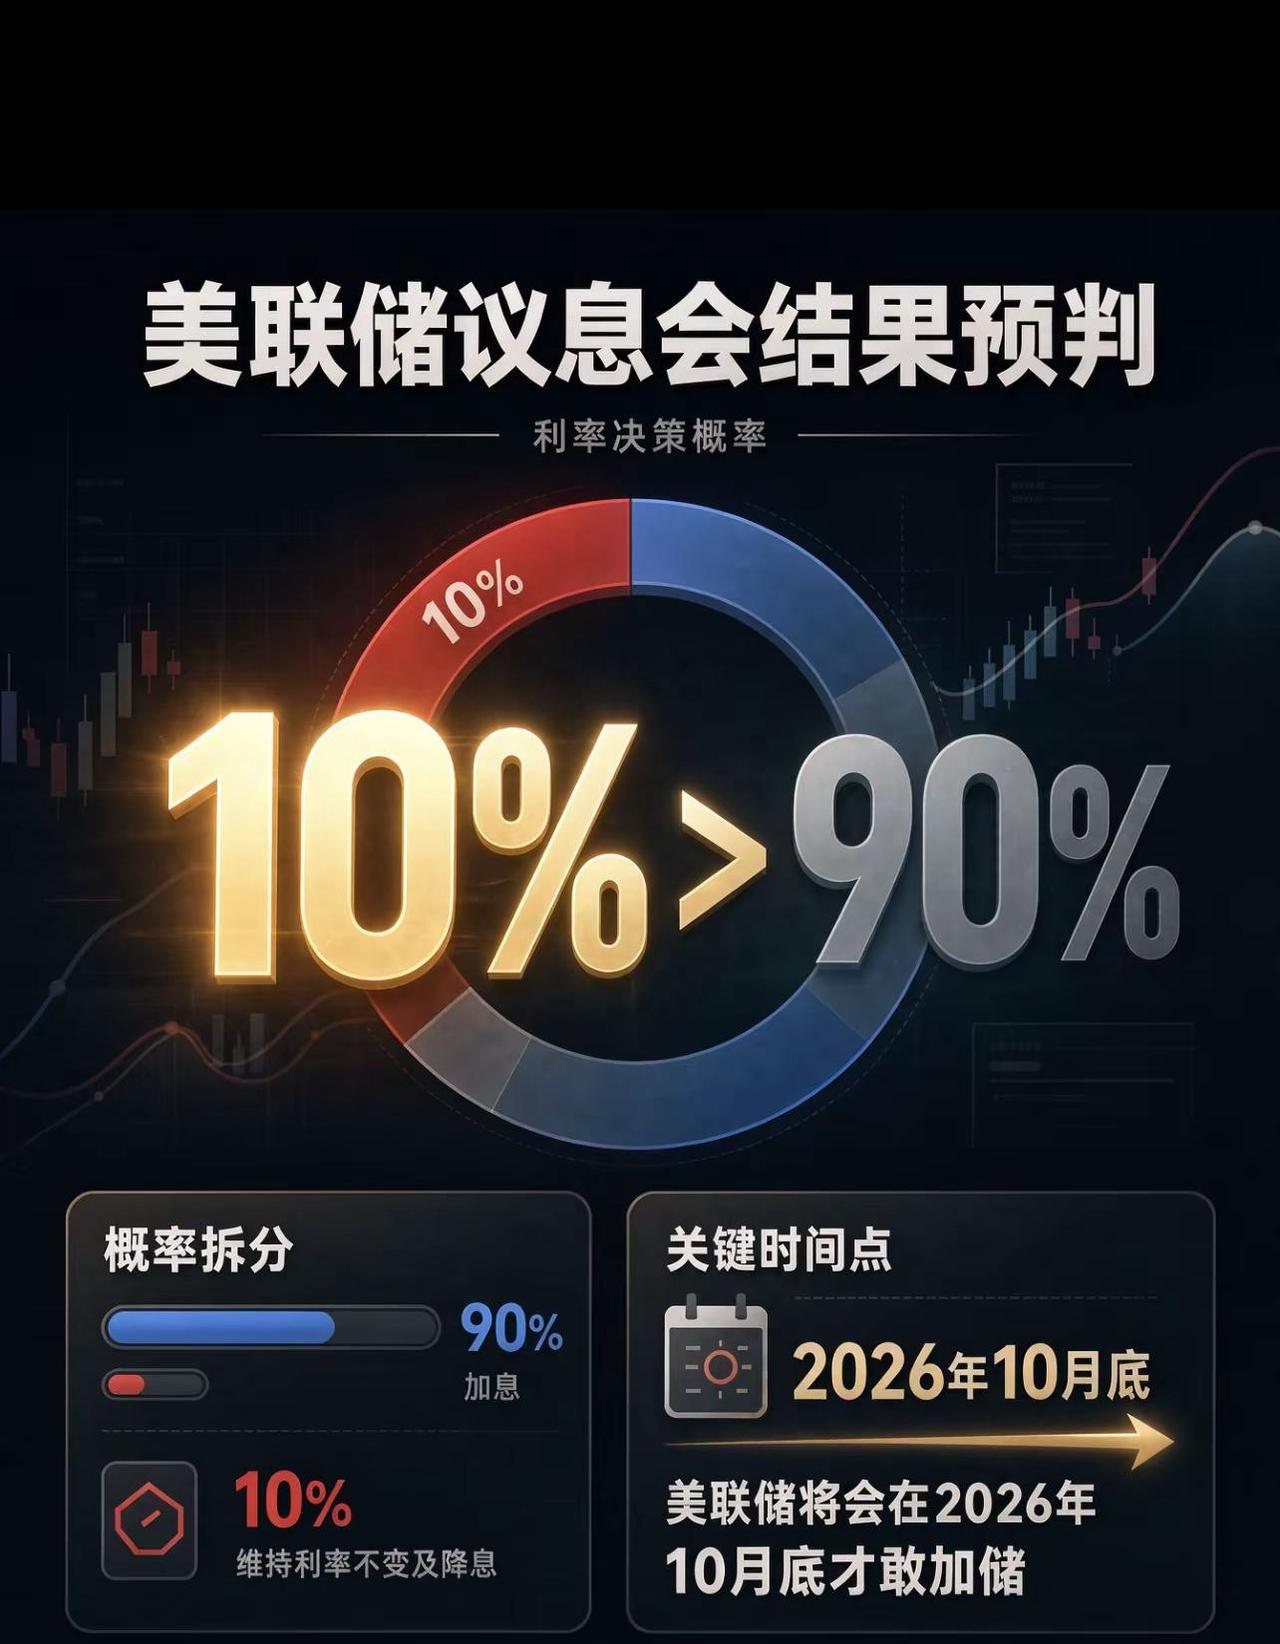
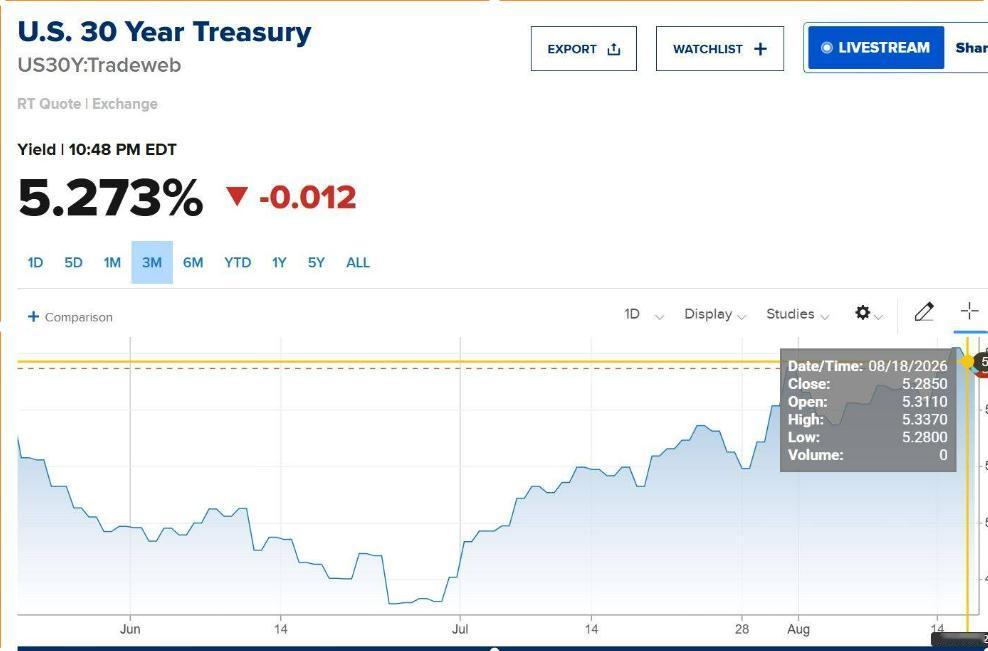
本周美联储大概率加息25bp,这本质上是一次“说出口就必须兑现”的交割,若按兵不动,沃什的信誉可能受损。
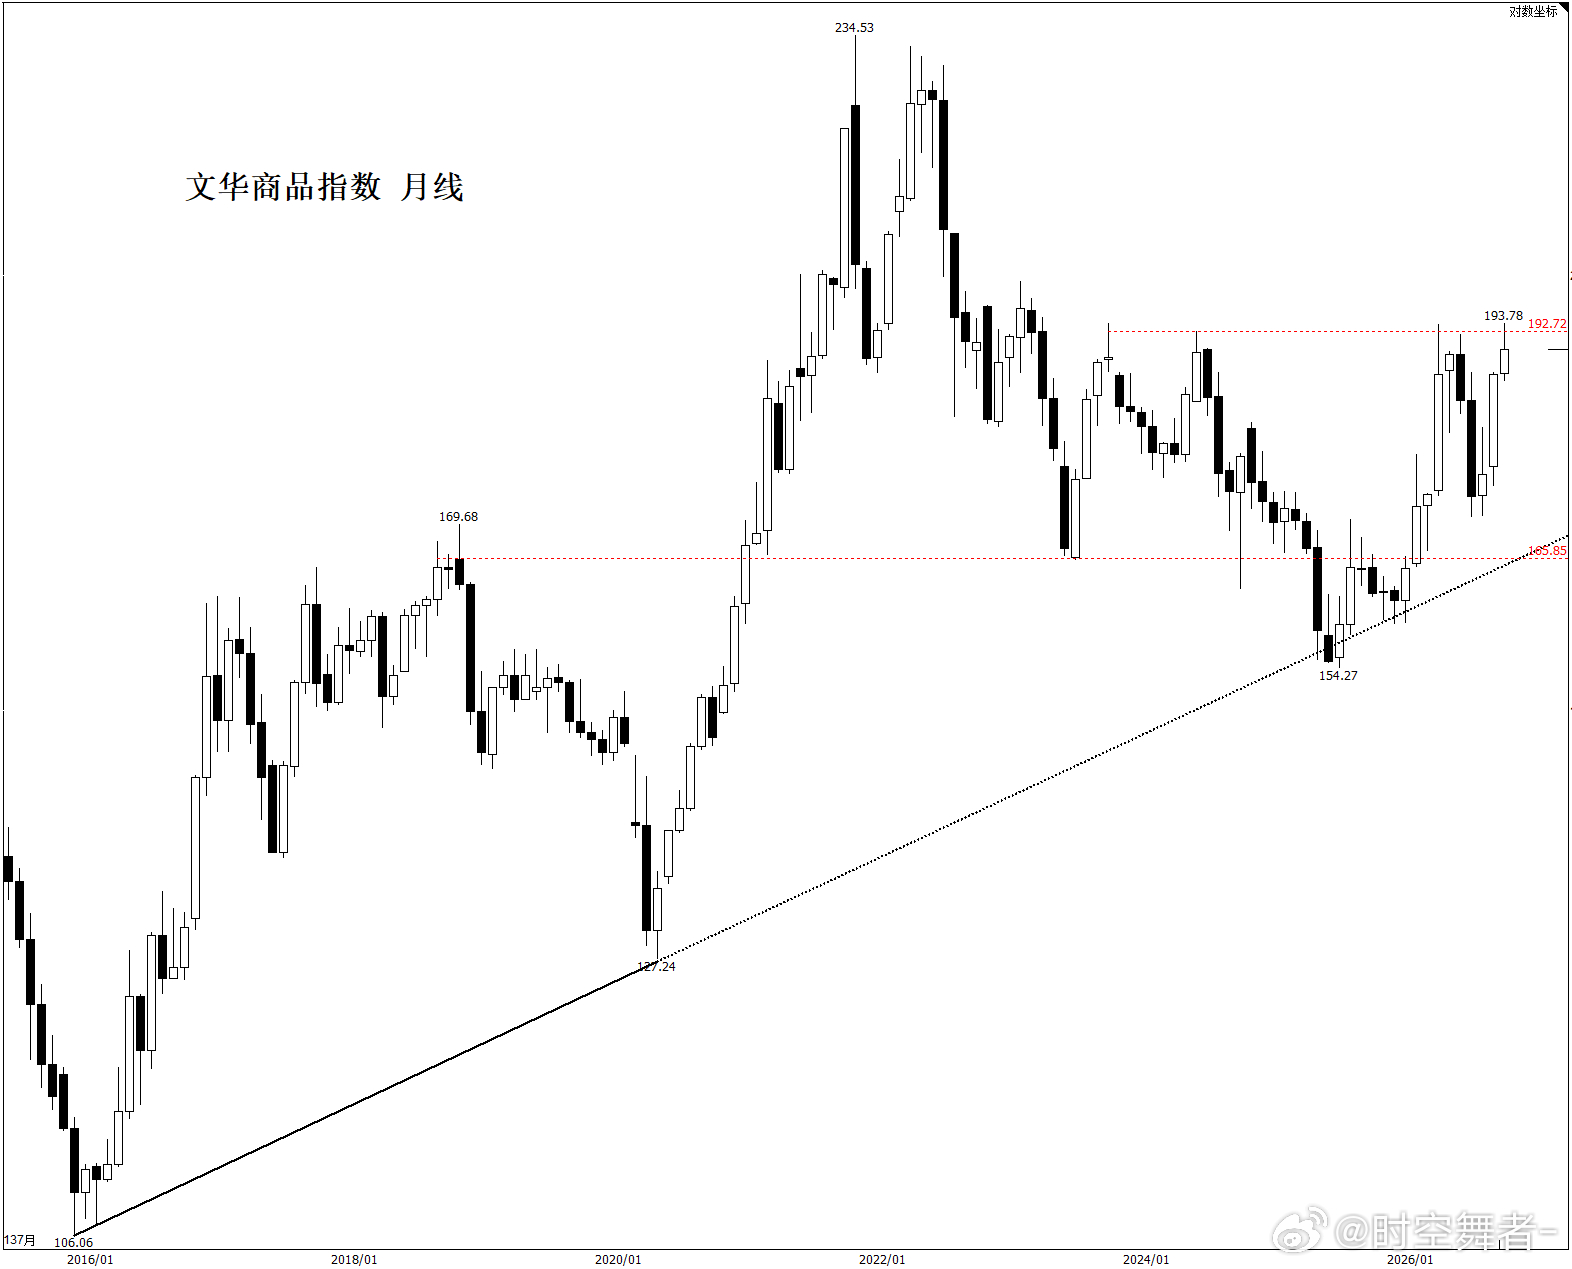
当前盘面对美联储紧缩路径的定价已趋于充分,后续分歧的焦点并不在“9月是否行动”,而在于是“一次性加息”,还是一轮加息周期的起点。如果是前者,那么靴子落地部分商品不排除出现利空出尽的反弹行情(有现货升水、低库存、刚需托底以及未来有故事讲的品种);如果是后者,基本面较差且供应端无扰动的品种可能还有下跌空间。
个人倾向于前者,加一次是向市场交差、买断后续的政治空间;连续加,就是真的在和特朗普正面开战。所以“选举约束”不构成9月加息的障碍,恰恰构成12月不加息的理由。
会后真正该盯的三件事,权重依次是:1、沃什对截尾均值PCE的表态,若开始引导新指标,等于为降息铺路,是最强的鸽派暗号;2、票型分裂度,7月已有3票支持加息、另有2位无票权官员附议,若9月反对票反而增多,说明鹰派共识在瓦解;3、声明是否保留“还有工作要做”,这是区分保险式调整"与"周期起点"的分水岭。
数据是死的,沃什的嘴是活的——9月17日凌晨的发布会才是定价的真正起点。期货