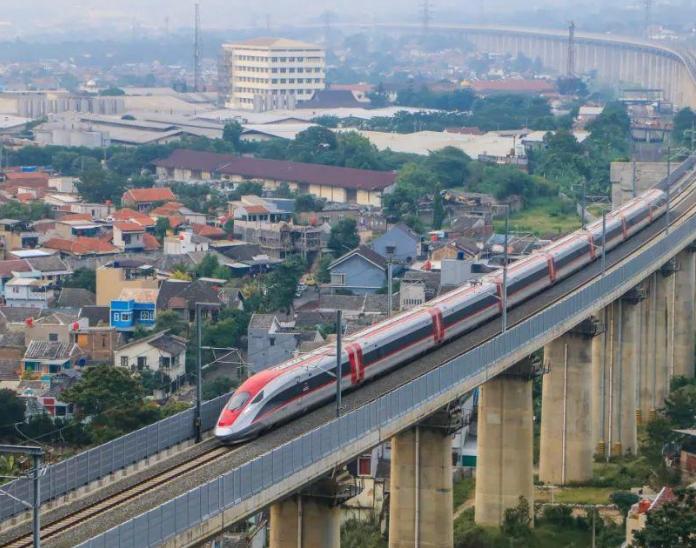
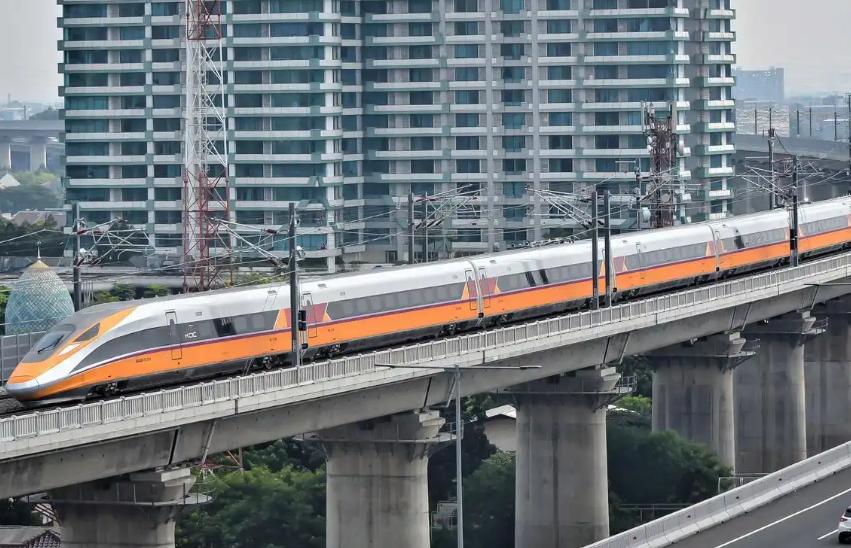
雅万高铁客流火爆,却长期面临亏损压力,如今中方不再继续兜底,选择调整项目合作方式。近日,雅万高铁债务重组方案公布,印尼政府将接手约六成股权,并承接相关债务,贷款期限也被延长。中方保留部分股份,不再承担此前的兜底压力,印尼则重新掌握项目主导权,并按照新的安排继续偿还债务。
列车一趟趟坐得满满当当,账本上却是连年赤字,雅万高铁这个怪圈,最近终于有了一个阶段性的了断。
印尼财政部零对价拿走六成股权,贷款期限从40年拉到80年,中方保留四成,不再兜底。消息传开,有人说是印尼赖账,有人说是中国甩包袱。
雅万高铁的客流并不差,截至2026年7月,累计发送旅客突破1658万人次,正点率99.4%,雅加达到万隆从三个多小时压到46分钟,老百姓用脚投票,说明这条铁路修得值。
可客流是客流,账本是账本。印尼国家铁路公司2026年中期财报显示,雅万高铁印尼方股东公司上半年净亏损折合人民币约20亿元,已经超过2025年全年亏损总额,总负债超过总资产,资不抵债。
问题不在“有没有人坐”,而在当初借钱的方式和项目回本的节奏对不上。
总投资约72.7亿美元,七成半靠贷款,每年光利息就要还1.2亿到1.3亿美元,而全年票务加商业收入不过1.3亿美元左右,挣的钱刚好够填利息,本金根本动不了。
再加上印尼盾这些年一直贬值,美元债务换成本币越滚越大,说白了,不是高铁不挣钱,是挣的钱赶不上还债的节奏。
9月8日,印尼财长普尔巴亚把话说得很直白:债务总额很大,但已经重组为80年期限,每年分期还款额约1万亿印尼盾。
可80年展期不等于免除债务,钱一分没少还,只是把每年压在印尼财政身上的石头,敲成了一块块能搬动的小石子。
更关键的变化藏在股权转让背后,原来六成股权由印尼国家铁路公司牵头的国企联合体持有,现在零对价转给财政部下属机构。
这意味着雅万高铁的债务从企业层面上升到了国家层面,由印尼主权信用来背书。
普尔巴亚说,财政部旗下特别任务机构每年利润在3万亿到4万亿印尼盾之间,覆盖每年1万亿的还款需求绰绰有余。
把一个亏损项目的债务,转移到一家有盈利能力的国有机构身上来消化,这是印尼认下了这笔账,而不是甩锅。
从中国角度,同意展期同样务实,如果硬按原计划催收,运营公司大概率走向破产,45亿美元贷款就可能变成坏账,与其冒坏账风险,不如拉长周期,让这笔钱随着铁路几十年的运营慢慢收回。
放眼全球,大型基建项目回本周期动辄几十年,用十几年二十年的贷款去匹配,迟早要出问题。雅万高铁不是第一个,也不会是最后一个。
印尼拿回主导权,真正的考验在后面,能不能让这条铁路慢慢学会自己造血,普尔巴亚已经提到要把线路延伸约700公里到泗水,旧账还没还完,新账又要开口。
平衡不好扩张冲动和财务纪律,80年账单只会越背越沉。
对中国来说,这次重组也提了个醒:海外投资不能只看战略价值,现金流撑不撑得住才是硬道理。
45亿美元贷款的回收周期从40年拉到80年,代价不小,但换来的是一个能持续运营的高铁样板,以及一个愿意认账、愿意继续合作的伙伴。
所以,雅万高铁的80年还债路,既不是“债务陷阱”,也不是“免费午餐”,它是一次在财务现实面前不得不做的理性安排,是债权方和债务方基于共同利益做出的务实选择。
划不划算,时间会给答案。
信源:《联合早报》(印尼版) :《印尼财长:雅万高铁债务重组后偿还期最长80年》(2026年9月8日)
美都新闻网(MetroTV News) :《普尔巴亚:雅万高铁每年偿还债务约1万亿盾》(2026年9月8日)