一凌:
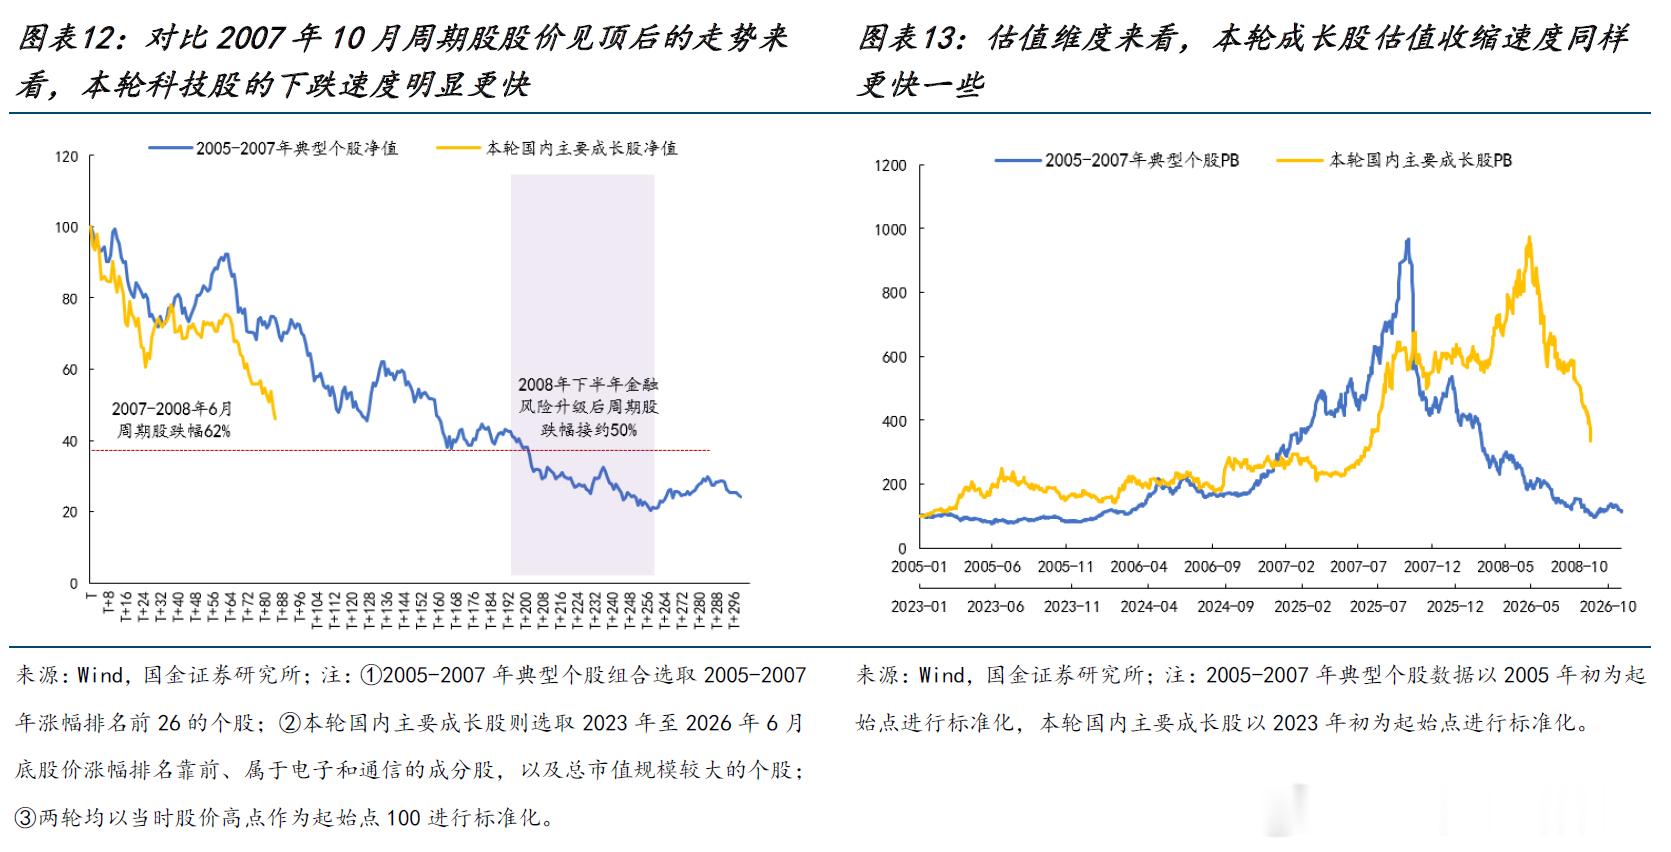
此前我们中期策略《直到尽头》提出本轮AI产业周期可类比于2005-2007年中国的制造业投资周期。对比2007-2008年周期股与本轮科技股股价的回撤有相似之处:本轮科技股自7月初调整以来回撤幅度约54%,出现在美国科技股只是上行逆转但未出现明显调整之前;2007-2008年美股见顶并未出现次贷危机前,中国周期股于2007年10月见顶至2008年6月回撤幅度为62%。
但值得关注的是,2008年美股真正的加速下跌是在2008年8月之后,彼时则对应次贷危机风险升级、产业链量价齐跌;与此同时,A股也未能幸免,2008年8月之后全A仍有40%以上的跌幅,相关周期板块跌幅也接近50%。当下来看,中国AI硬件相关资产是美国上游供应商,和中国在2007年加入WTO后是美国需求供给方有类似,后续需要密切关注美国科技与债务周期情况。
网页链接