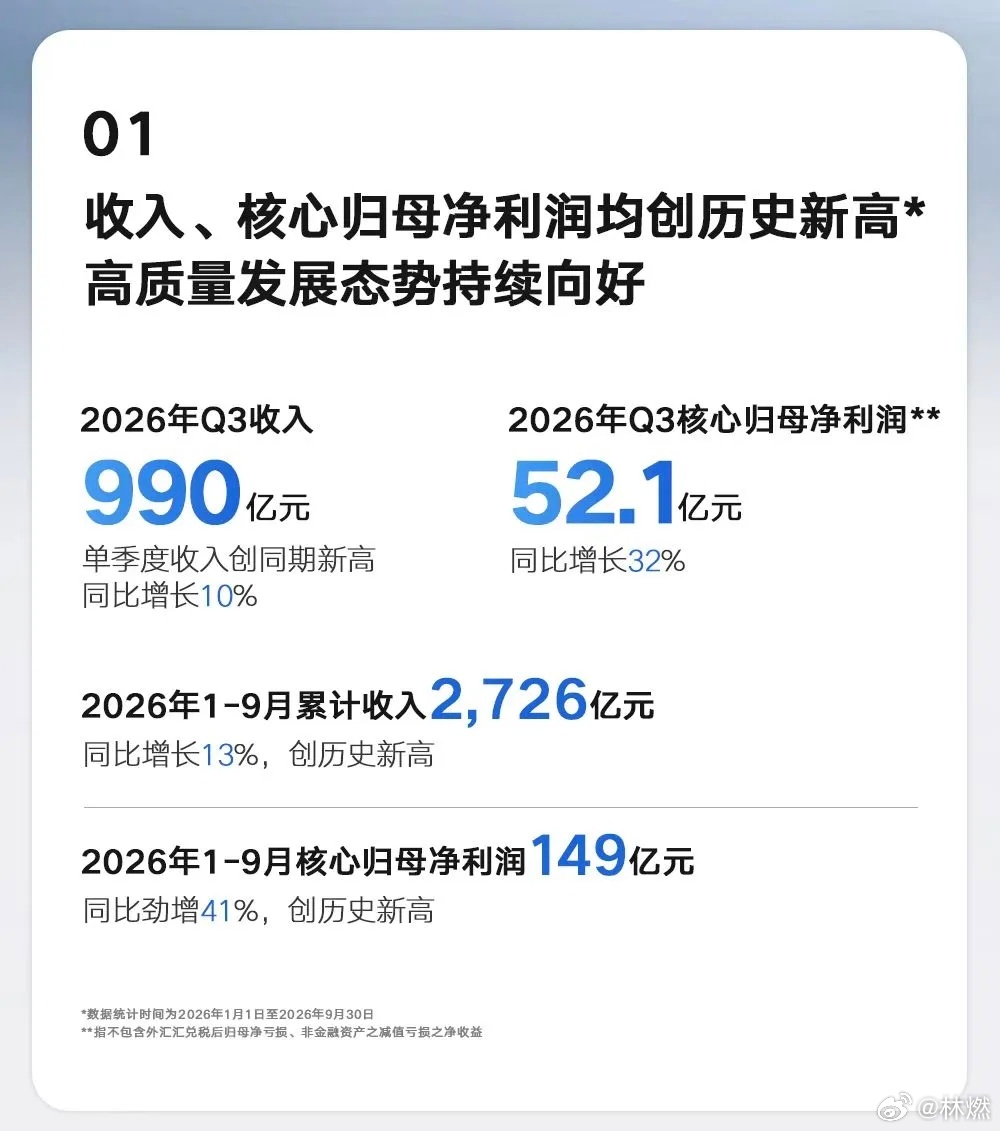
吉利汽车三季报深度分析:体系力制胜、量价利齐升【2】体系制胜
在8月的吉利汽车中期业绩说明会上,安聪慧直白阐释了“一个吉利”背后的体系逻辑。
“一个吉利”不是口号,要体现在报表上,就是资源协同、减少内耗,把研发、供应链、渠道的合力转化为毛利率和现金流的韧性。
在三季报业绩电话会上,尽管盈利指标持续向好,安聪慧并未放松对体系效率的要求,重申将持续推进冗余业务梳理与内部协同,夯实盈利韧性。
体系,不看口号,看结果。
拆开就是三步:先看协同什么,再看砍掉什么内耗,最后看合力落到研发、供应链、渠道三端,发生了什么变化。
先说资源协同。
燃油大盘在缩,但中国星前三季度卖了87.4万辆,9月破10万,还是燃油车销冠。
博越、星瑞、缤越各自在细分市场排第一。
i-HEV智擎混动上了星瑞L、博越L等车,累计销量近6万辆,中国品牌HEV占比超40%。
主流新能源这边,第三季度卖了52.7万辆,占总销量65%。
银河前三季度87.7万辆,星愿上市两年做到百万规模,银河TT上市30天交付过万。
领克前三季度19.6万辆,新能源占比71%。
高端化上,极氪前三季度交付28.8万辆,同比增长101%,极氪9X是1至8月国内50万元以上车型销冠。
四个品牌打法不同,但复用集团的架构、动力、智能座舱和辅助驾驶能力。
燃油不退守,新能源不低价换量。
两种动力同时上规模,也同时贡献现金流。
但光协同不够,还要把重复的内耗砍掉。
极氪与领克合并、吉利与极氪合并,研发、供应链、销售陆续收口。
8月组建销售总公司,关停并转、消除冗余。
前三季度三项费用率同时下降,但研发总投入同比基本持平。
砍掉内耗,不是少花钱,是同一笔钱不重复花。
合力,要落到研发、供应链、渠道三端。
研发端,全域AI及新能源技术持续创新。
吉利智充与蔚来充换电开放共享,2026年底智充站6000座、智充枪超2万把,2027年底率先实现“县县通”。
千里浩瀚累计用户107.3万、里程31.4亿公里,开启率93.9%。
FlymeAuto装机132.6万辆,全球用户超359万。
神盾金砖电池、全域AI2.0也在跨品牌落地。
多品牌规模越大,这套研发底座摊得越薄。
不是少投研发,是同一笔研发投给四个品牌用。
规模上去了,费用率反而下来了。
供应链端,平台共用摊薄造车成本,电池、智充等底层技术跨品牌落地。
采购与制造收口,同一笔供应链投入不再重复花。
渠道端,国内四大品牌差异化作战。
银河稳基盘拓品类,中国星守燃油HEV化,领克向宽守个性,极氪攻豪华拉高价值。
三步走完,体系才不是口号,是企业经营的韧性。
量上得去,价守得住,利赚得来,不可能三角才能变成一个稳定的结构。
三季报业绩发布会上,桂生悦把这件事说得更透:“短期业绩靠短期产品,真正穿越周期的业绩,还是要靠体系化的能力。过去三个月的高压下还能取得这样的成绩,恰恰说明体系能力在起作用。”
大V聊车