吉利汽车三季报深度分析:体系力制胜、量价利齐升【1】
这是交棒后,安聪慧交出的第一份三季报。
10月29日,吉利汽车控股有限公司发布2026年第三季度财报。
往前倒两年,2024年《台州宣言》启动整合;2026年8月完成交棒。
业绩说明会上,安聪慧重申战略方向:“一个吉利,全面领先。”
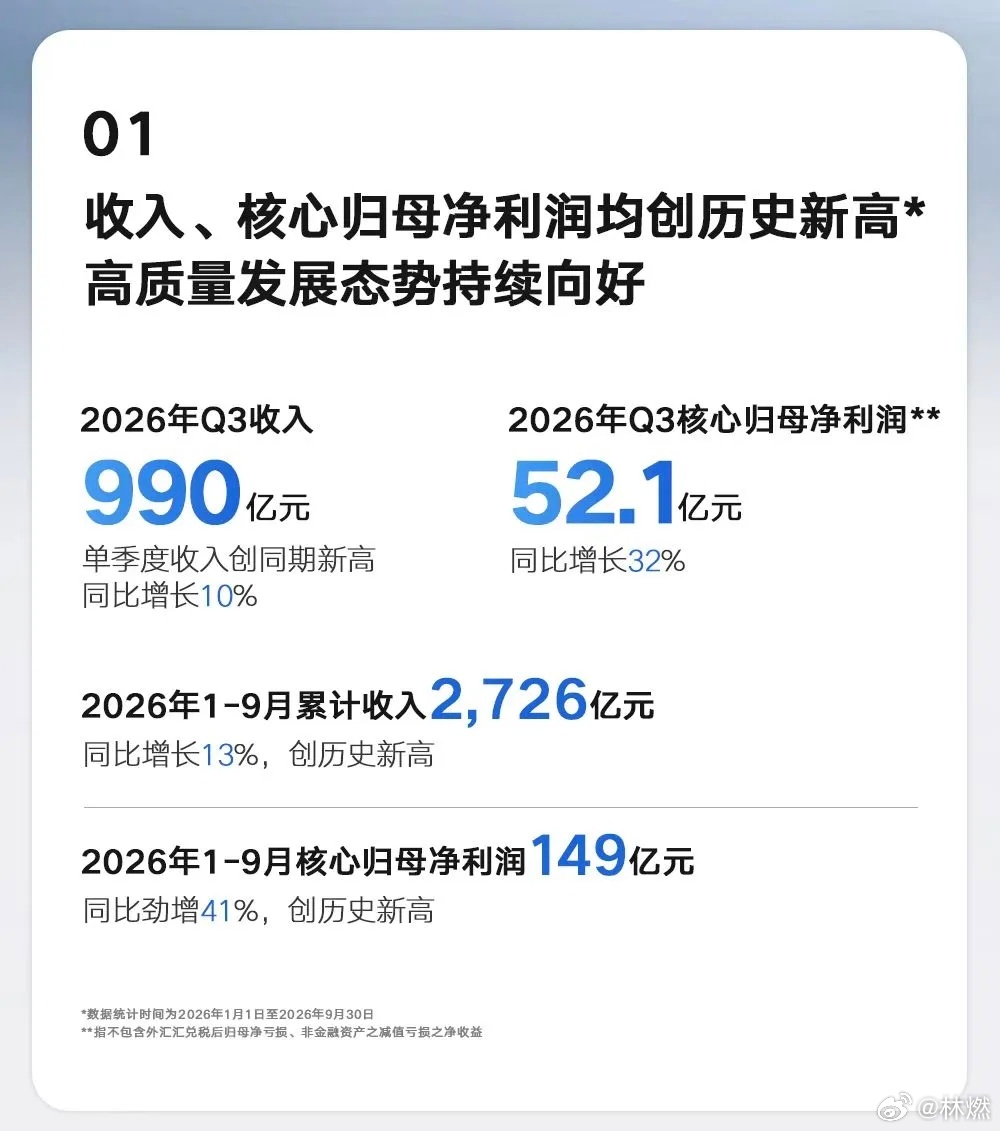
第三季度,公司实现收入990亿元,同比增长10%;核心归母净利润达52.1亿元,同比增长32%,单季收入与核心利润均创同期新高。
前三季度总销量超223.5万辆,总收入2726亿元,核心归母净利润达149亿元,经营业绩全面向优。
但真正值得琢磨的,是这份成绩单里的三个“逆势”。
价格战没停,原材料还在波动,凭什么还能“量价利齐升”?
全行业利润跌了23%,毛利率凭什么涨到18%?
销量只增3%,核心利润凭什么大增41%?
这三个问题,对应三季报里的三个经营命题:如何穿越周期,如何破内卷,如何走出去。
答案,可能只有两个字:体系。
一辆十万块钱的车,利润不到一千五,这不是段子,这是2026年前三季度中国汽车行业的现实。
乘联分会数据显示,1-9月行业收入涨了2.6%,利润却跌了23%。
卖得多了,赚得少了。
9月单月更难看,销售利润率只有1.4%。
产业逆周期之下,很多车企选择砍研发、砍品牌、砍长期投入,用收缩换短期利润。
吉利选了另一条路。
安聪慧曾说过两句话,一句是对行业方向的判断,一句是对竞争方式的判断。
方向的判断是:“坚持品牌向上,让技术领先真正转化为产品领先、口碑领先和价值领先。”
方式的判断是:“坚决反对内卷,不打价格战,而是要打技术战、品质战、品牌战、服务战和企业道德战。”
用这两句话来看三季报,格外清晰。
安聪慧说的“高质量发展”,在三季报里对应的是一个核心信号:量价利齐升。
先看量。
前三季度,吉利汽车总销量突破223.5万辆,在行业整体下滑6%的情况下实现逆势增长,创历史新高;整体乘用车市占率提升至11.1%,新能源乘用车市占率提升至11.4%。
再看价。
单车平均销售收入11.2万元,同比增长12%。
车只多卖了3%,每台车却多卖了一万多块。
更硬的一个数是单车核心归母净利润:6664元,同比提升37%。
同期行业9月卖一台车约赚464元,差了一个数量级。
量在涨,价在涨,利自然也在涨。
受益于高端化和全球化集中放量,吉利汽车的盈利能力稳步提升。
第三季度核心归母净利润52.1亿元,同比增长32%;前三季度核心归母净利润149亿元,同比劲增41%,创历史新高,呈现出“收入增速高于销量增速、核心利润增速高于收入增速”的态势。
出海背后的销量结构,也是“量价利齐升”的关键原因。
海外占比约40%,极氪占比提升,极氪收入占比从17.7%提升到31.3%,毛利率因此升至18.0%。
极氪出口车型综合毛利率比国内高出约7至10个百分点。
每多卖一台极氪、每多出口一台车,利润不是线性增加,而是带着更高的毛利率进入利润表。
这也就解释了这份三季报令人感到“反差”的地方。
一是利润的反差,行业利润跌23%,吉利核心归母净利润却涨32%。
二是速度的反差,行业越差,吉利反而跑得越稳。
三季度业绩说明会上,安聪慧的判断更直接:明年国内市场或是负增长。
存量市场里,要的是高质量的发展、市场占有率的提升,同时有比较好的利润。
产业逆周期还在深入,价格战未熄、原材料波动、国内存量竞争加剧,行业出清远未结束,而吉利的体系优势会进一步放大。
大V聊车