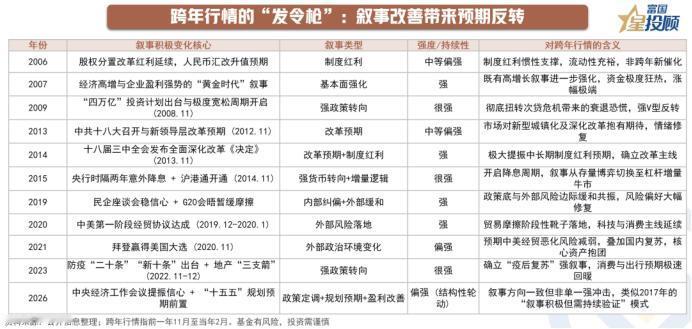
驱动跨年行情启动的3大主要路径
如果说宽裕的流动性提供了估值的“安全垫”,那么叙事改善则是触发风险偏好抬升的“发令枪”。在年底至年初的业绩真空期内,市场定价的重心会从已经兑现的基本面数据,转向对政策、外部环境和产业趋势的预期博弈。
复盘历史可以发现,经济基本面的绝对好坏并非跨年行情的必要条件,驱动行情启动的核心在于是否出现了足以扭转前期预期的积极叙事。
这种叙事变化通常呈现三种主要路径:一是宏观政策与改革的超预期转向,例如驱动2009年跨年行情的“四万亿”刺激计划(2008年11月),以及驱动2015年跨年行情的央行超预期降息(2014年11月);二是外部约束的阶段性缓和,如驱动2020年行情的中美贸易摩擦缓和,以及驱动2021年行情的拜登当选带来的外部政治环境变化;三是内生增长预期的重塑与制度红利,如驱动2013年行情的十八大召开带来的改革预期(2012年11月),以及驱动2023年行情的防疫政策实质性优化(2022年11月-12月)。
更重要的是,叙事的“强度”直接决定了行情的弹性与持续性。强政策转向或外部风险的确定性逆转,往往能催生爆发力极强的系统性修复;而如果仅仅是宏观数据的温和改善(如2010年初),或者利好信号被随后的紧缩预期迅速对冲,跨年行情往往容易在后续外部冲击下迅速衰减。
(市场有风险,投资需谨慎)