261018--长鑫三季报业绩预告:利润是归股东,还是归上市公司股东,这是个问题
在转贴卖方点评之前我引用一句我们Investment Agent的锐评:
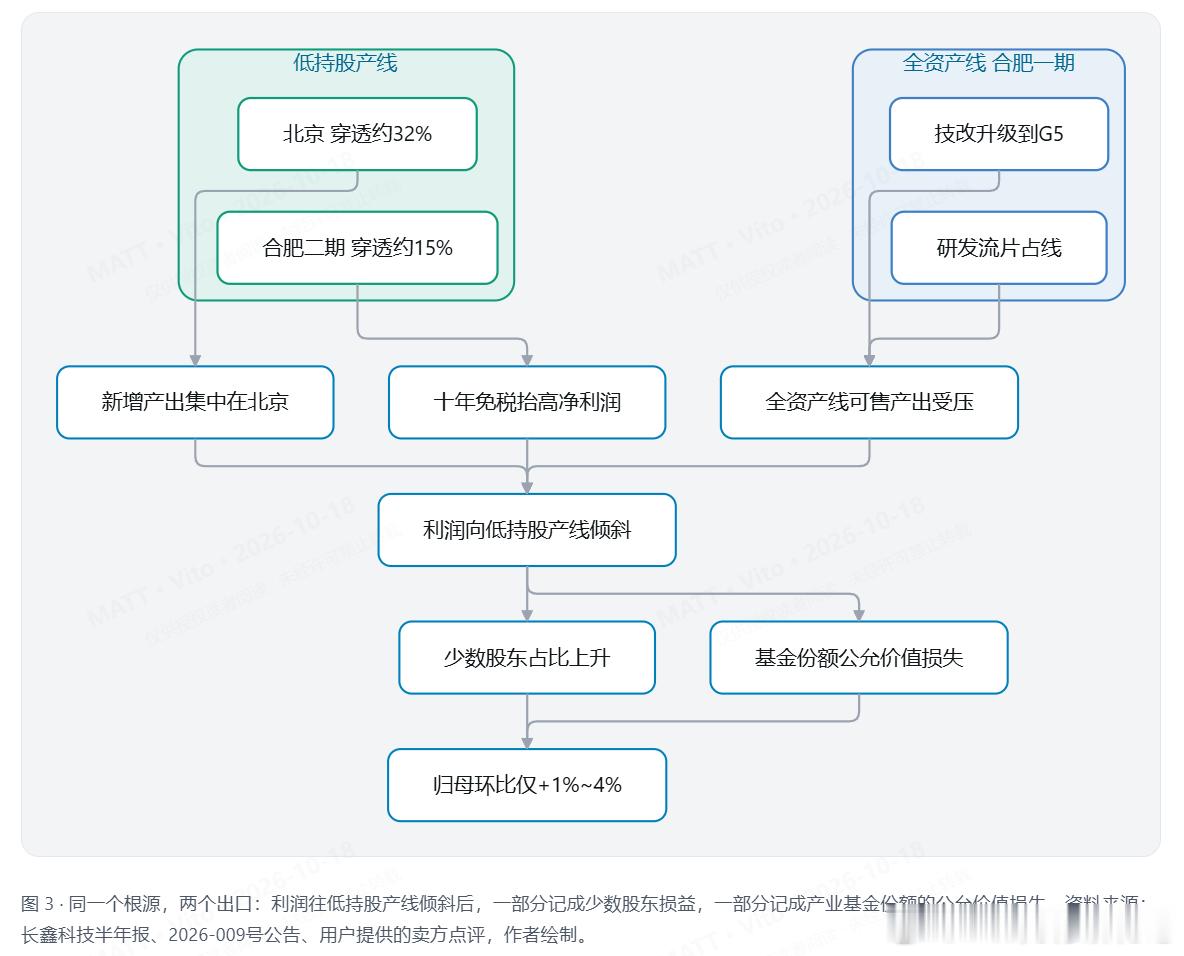
几个人合伙开了家新店,账挂在你名下。你自己的老店正在关门装修,新店的生意全算进你的流水,利润却按出资比例分,你只占一两成到三成。装修费你一个人出,新店越火,你的流水涨得越快,到手的那部分利润反而涨得慢。
一个比村龙南方厂利润到底归谁更复杂的问题。到时候体外产能并表……要不要定增购买呢?
卖方:长鑫科技业绩预告解析:归母增速低于市场预期,预计少数股东权益占比为主要原因,后续关注公司合并净利润情况
事件:Q3收入符合预期,归母低于市场预期。公司披露业绩预告,单Q3看预计收入1147-1197亿元(我们业绩前瞻预期1180-1250亿元),中值环比+17.8%;归母净利润534-549亿元(我们业绩前瞻预期600-650亿元),中值环比+2.5%。
1⃣ 如何理解业绩表现?我们认为利润归母比例或发生变动,同时新工艺代际技改与研发项目占用产线影响产量。
1)少数股东损益因素:体内三座晶圆厂,除合肥一期为上市公司全资持有外,北京一期、合肥二期上市公司穿透股权分别为32%/15%,不同产线利润贡献变化可能是本次归母表现偏弱的主要原因。a)2026年新增产能片数主要来自北京厂,推高少数股东权益比例;b)G3向G4/G4向G5等代际技改通常需要分批停线,我们预计Q3全资老产线持续推进技改影响产出;c)HBM、G5、4F²等研发预计占用产线资源,影响可销售产出。上述因素仍需三季报及后续经营信息交叉验证。
2)毛利率因素:Q3服务器dram仍处涨价区间,我们判断毛利率预计仍表现强劲。
2⃣ 怎么看后续表现?我们认为应区分阶段性扰动与长期成长,若上述判断成立则无需过度担忧。
公司层面:1)毛利率看,若上述判断成立,毛利率预计维持高位;单Q3合并净利润预计约850-900亿元,环比约+14%-20%与收入增速对齐;2)少数股东杠杆看,从管理一致性、地方政府化债等角度看,合肥二期、北京一期的少数股权及后续上海、合肥、北京三大新厂,不排除整合至上市公司体内的可能性;3)公司正处于研发成果密集推出、新产品/框架准商业化阶段,研发、技改的投入与产线占用或带来短期业绩扰动,后续建议持续关注HBM、G5、4F²的商业化节奏。
行业层面:我们认为DRAM供需偏紧有望延续至2028年的基本面向好趋势不变,支撑价格持续维持高位。
中长期看,长鑫科技作为国内DRAM制造龙头,有望持续受益于行业景气、国产替代与技术升级,我们维持积极观点,建议密切关注公司三季报具体情况。a股