大摩:AI 三大情景与受益股
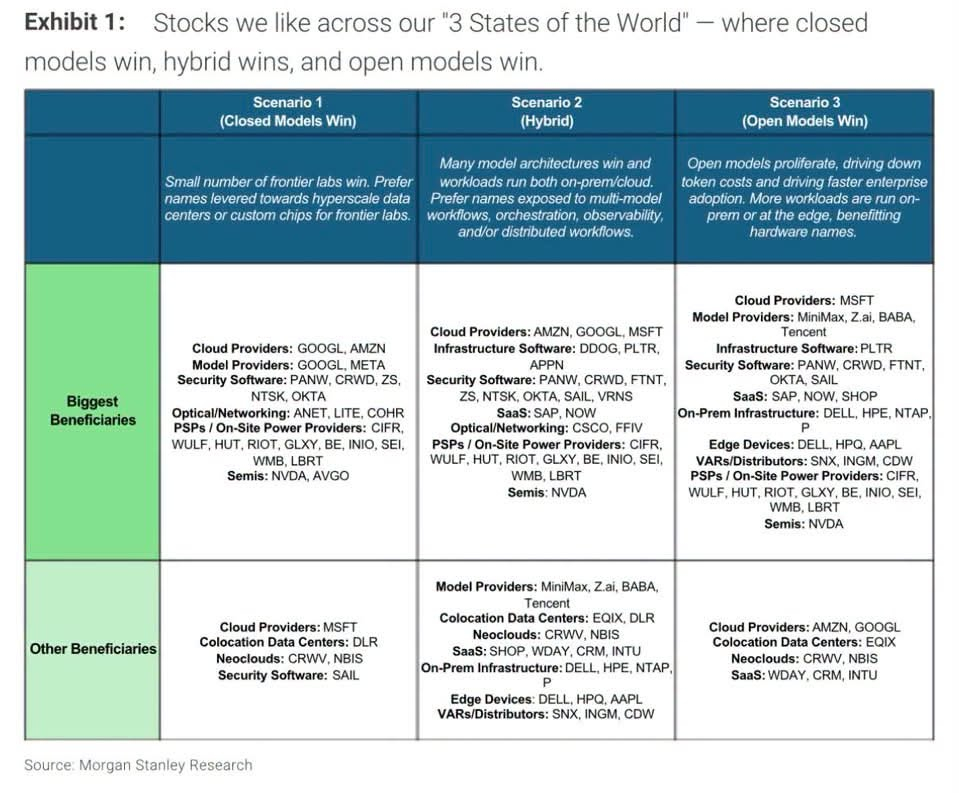
摩根士丹利(大摩)把 AI 的未来划分为三条发展路径——封闭模型胜出、混合模型胜出、开源模型胜出,并逐一列出各情景下的最大受益者与其他受益企业。其中,英伟达(NVDA)是唯一在三种情景下都位列"最大受益者"的股票。
情景一|封闭模型胜出(Closed Models Win)
核心假设:只有少数顶尖实验室掌握最强 AI 能力。企业愿意为高准确度、稳定性与知识产权支付溢价,训练与推理算力集中在超大型云数据中心与自研芯片。
最大受益
• 云服务商:GOOGL、AMZN
• 模型供应商:GOOGL、META
• 网络安全软件:PANW、CRWD、ZS、NTSK、OKTA
• 光通信:ANET、LITE、COHR
• 机房/现场电力(PSP):CIFR、WULF、HUT、RIOT、GLXY、BE、INIO、SEI、WMB、LBRT
• 半导体:NVDA、AVGO
其他受益
• 云服务商:MSFT
• 托管数据中心:DLR
• 新兴云(Neocloud):CRWV、NBIS
• 网络安全软件:SAIL
情景二|混合模型胜出(Hybrid,大摩认为最有可能的基准情景)
核心假设:多种模型架构共存。复杂任务调用闭源前沿模型,日常任务采用开源模型;算力负载分散在本地部署与公有云之间,价值流向模型编排、可观测性与分布式工作流。
最大受益
• 云服务商:AMZN、GOOGL、MSFT
• 基础设施软件:DDOG、PLTR、APPN
• 网络安全软件:PANW、CRWD、FTNT、ZS、NTSK、OKTA、SAIL、VRNS
• SaaS:SAP、NOW
• 光通信:CSCO、FFIV
• 机房/现场电力(PSP):名单同情景一
• 半导体:NVDA
其他受益
• 模型供应商:MiniMax、Z.ai、BABA、腾讯(Tencent)
• 托管数据中心:EQIX、DLR
• 新兴云(Neocloud):CRWV、NBIS
• SaaS:SHOP、WDAY、CRM、INTU
• 本地基础设施:DELL、HPE、NTAP
• 边缘设备:DELL、HPQ、AAPL
• 经销商(VAR):SNX、INGM、CDW
情景三|开源模型胜出(Open Models Win)
核心假设:开源模型大规模普及,压低 Token 成本,加速企业 AI 落地。大量算力负载迁移至本地部署与边缘端,利好硬件厂商。
最大受益
• 云服务商:MSFT
• 模型供应商:MiniMax、Z.ai、BABA、腾讯(Tencent)
• 基础设施软件:PLTR
• 网络安全软件:PANW、CRWD、FTNT、OKTA、SAIL
• SaaS:SAP、NOW、SHOP
• 本地基础设施:DELL、HPE、NTAP
• 边缘设备:DELL、HPQ、AAPL
• 机房/现场电力(PSP):名单同情景一
• 半导体:NVDA
其他受益
• 云服务商:AMZN、GOOGL
• 托管数据中心:EQIX
• 新兴云(Neocloud):CRWV、NBIS
• SaaS:WDAY、CRM、INTU
全情景稳定受益(Consistent Winners)
无论哪一种未来成为现实,以下板块与个股都能受益:
1. 云服务商:GOOGL、AMZN、MSFT2. 网络安全:PANW、CRWD、ZS3. 新兴云(Neocloud):CRWV、NBIS4. 光通信:ANET、LITE、COHR、CSCO5. 机房/现场电力(PSP):CIFR、HUT、RIOT、GLXY、BE6. 基础设施软件:PLTR7. 半导体:NVDA —— 唯一在三大情景中均为"最大受益者"
核心逻辑
即便开源模型压低了模型软件本身的定价,算力、电力、光网络与安全需求依然会持续存在,因此 NVDA 在三种 AI 终局下都站得住受益位置;而当开源模型兴起时,本地服务器与边缘硬件厂商的价值会明显提升。
————————这篇研报的逻辑还是围绕AI来