我有预感,印尼这次玩脱了!
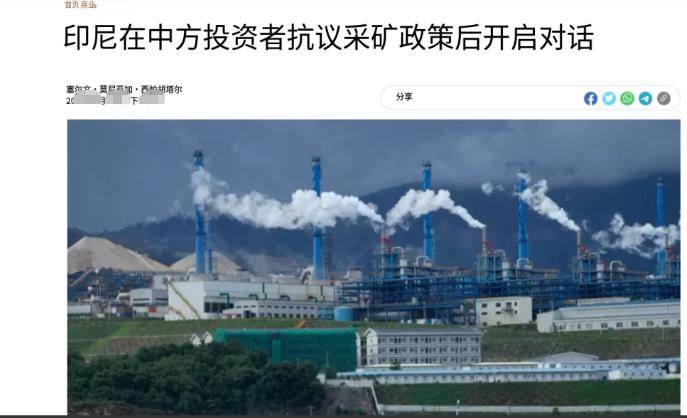
在印尼默默耕耘十几年、向来以隐忍著称的中国资本,这次终于拍案而起!一份长达五页的 "最后通牒" 直接送到了普拉博沃面前,这封史无前例的公开信,彻底捅破了那层窗户纸!咱们中国企业在海外做生意,向来信奉 "闷声发大财" 的哲学。
这次能走到这一步,说明印尼那边干的事已经超出了 "做生意难免有摩擦" 的范畴,是真把人逼到墙角了。
这封信是印尼中国商会总会代表青山、华友、邦普这些在印尼镍产业链上扎了根的企业写的,5 页纸,同时抄送了中国驻印尼大使馆。
信里没有客套话,直接点了印尼六个问题:镍矿配额说砍就砍,定价公式说改就改,赚的外汇必须锁在印尼银行不许动,税费特许权费一涨再涨,环保执法说罚就罚连申诉渠道都没有,再加上工作签证卡脖子和基层官员的贪腐勒索。
六件事单拎出来哪一件都够企业受的,捆在一起就是要把中资的利润空间挤干。
最狠的是配额和定价这两招。
2026 年印尼把全国镍矿年度配额从 2025 年的 3.79 亿吨直接砍到 2.6 亿到 2.7 亿吨,青山控股的韦达湾核心矿区降幅超过 70%,相当于 3000 万吨的产量说没就没。韦达湾镍业 5 月份就耗尽了全年配额,生产线全面停产。
4 月份印尼能矿部又出了个 144 号部长令,把镍矿定价的修正系数从 17% 一口气提到 30%,还首次把钴、铁、铬这些伴生矿也纳入计价 —— 这些伴生元素以前行业里默认是免费搭送的。
这么一搞,1.2% 品位的湿法矿基准价从 17.33 美元涨到 40.13 美元一吨,涨幅 132%。
中国驻印尼使馆后来给印尼能矿部的函里直接算了笔账:用于电动车电池的镍品种生产成本暴涨近 200%,几乎所有同类项目都面临运营不下去的风险。
华友钴业旗下的华飞镍钴 5 月 1 日起直接停了一半产线,官方说法是硫磺涨价加设备检修,但配额和定价才是主要原因。
2026 年前 5 个月印尼镍生铁产量同比降了 10.46%,这不是企业主动减产,是原料供应跟不上了。
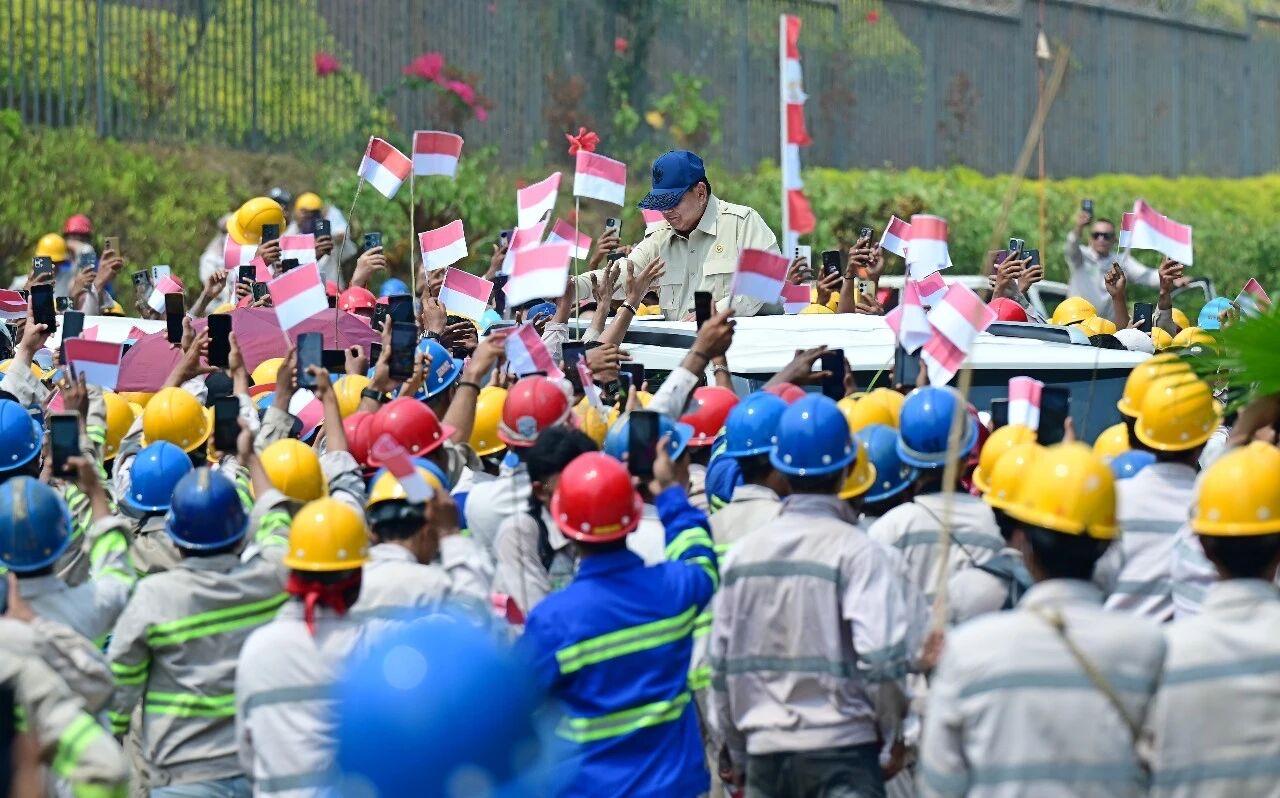
印尼为什么突然变脸?普拉博沃 2024 年 10 月上台后搞了一堆民粹福利,免费校餐这类项目烧钱凶猛,还深陷腐败争议,财政窟窿越来越大。
没钱了怎么办?手里攥着全球 60% 以上的镍矿产能,最省事的办法就是从外资身上薅。
他的思路很直白:印尼不想只当卖原矿的,要学欧佩克控制产量抬价格,把资源溢价攥在自己手里。
问题是欧佩克那套玩法的前提是产油国自己掌控产业链,印尼的镍产业从勘探、开采到冶炼、电池材料,技术、资金、市场全靠中资撑着,把干活的人往死里逼,谁给你干活?
这封信的杀伤力不在于措辞多狠,而在于它打破了中资海外经营十几年的潜规则。
以前中国企业在外面受了委屈,习惯找使馆私下沟通,或者通过双边渠道协调,绝少把矛盾公开化。商会直接给东道国总统写公开信,还抄送使馆让外媒拿到内容,这等于把私下交涉变成了公开博弈。
紧接着 6 月份英国金融时报又曝光了中国驻印尼使馆 4 月 21 日致印尼能矿部的信函,里面白纸黑字写着这些政策可能影响 300 亿美元现有投资和 200 亿美元未来投资,产业链上 40 万个就业岗位悬于一线。
商会加使馆,民间加官方,两招同时出手,印尼想装看不见都不行。
资本的反应比外交辞令更诚实。青山集团已经向马达加斯加政府提交了数十亿美元的镍矿工业园提案,力勤资源在跟坦桑尼亚的 Kabanga 镍矿和新喀里多尼亚的 Koniambo 镍矿谈收购。
这些都是中资镍企第一次在印尼之外大规模布局,信号很明确:不再把产能集中在一个国家。
说到底,这件事的本质不是中资娇气,也不是印尼不该维护自己的资源利益。任何主权国家都有权利调整政策,但政策调整得讲规矩、给缓冲、守合同。
印尼这波操作的问题在于把 "资源国有" 搞成了 "政策翻脸"—— 三年审批改成一年一核,已经批的配额说废就废,定价公式单方面修改,外汇强制留存,环保罚款连申诉渠道都不给。
这不是正常的产业升级,这是把投资者当成了可以随时收割的对象。中资过去十几年在印尼投了超过 140 亿美元,把印尼从一个卖原矿的国家硬生生抬成了全球三分之二精炼镍的供应方,这种投入换来的不是长期合作的稳定预期,而是上台就变脸的政策风险。
以后再有中国企业去东南亚投资,第一件事恐怕不是算回报率,而是先问一句:这个国家的合同,到底算不算数?
印尼这次玩脱的真正代价,不是少出口了多少镍,而是把 "投资目的地" 这块信誉砸了。资源国最值钱的从来不是地下的矿,而是让人敢把钱放进来的信用。
信用这东西,攒十几年可能不够,毁一次就够了。