俄罗斯攥着250美元硬等中国服软?转头中国就跟美国锁了20年约定!2026年9月14日,中国燃气旗下中燃宏大直接牵手美国维吉CP2,敲定20年期LNG购销协议。
每年50万吨,离岸交付,价格绑着亨利港基准价加固定液化费,2030年就能启运。不少人盯着50万吨的量撇嘴,觉得这点货不够看。但一家城燃企业,偏要跟美国最大LNG出口商锁死二十年,这背后的算盘,可比表面热闹多了。
这事得先从中俄那笔谈不拢的买卖说起。双方聊西伯利亚力量2号管道合作,俄方咬着每千立方米250美元上下不松口。他们的底气来自西伯利亚力量1号,之前就是258美元的行情。
可中方这边根本不接茬,直接把底线压到120到130美元。甚至拿出俄国内50美元左右的民用补贴气价当参照,两边价差直接翻了一倍。谈来谈去没结果,俄方索性把项目名字改成贝加尔力量,价格却还是卡在原地。
俄方之所以这么硬气,也是有苦衷。欧洲市场丢得彻底,年输气量从1400多亿立方米掉到几百亿方。北溪被炸、乌克兰过境协议到期,中国市场成了他们的“续血口”。
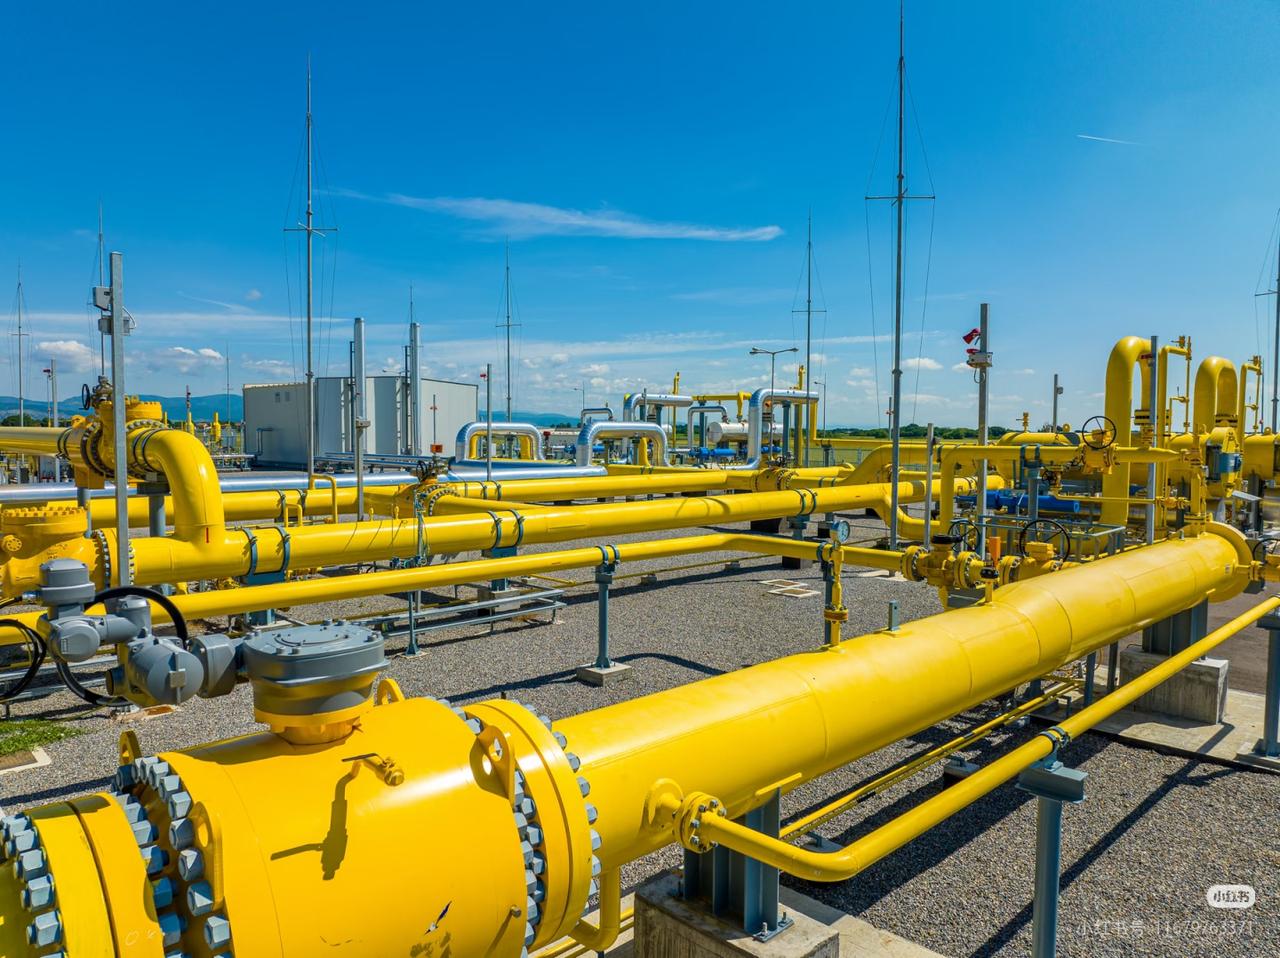
这条规划中的管道可不简单,2600公里里程,年输气能力500亿立方米,横穿蒙古国接入中国北方管网。俄方本想靠规模压价,却没料到中方根本不吃这一套。
就在谈判陷入僵局的节骨眼,中燃宏大和维吉的签约消息直接打破平衡。这不是双方第一次合作,2022到2023年,中燃已经跟维吉签过300万吨长协。
加上这次新增的50万吨,中燃的LNG长期协议资源池直接扩到350万吨/年,增幅近17%。算上中石化、中海油早年签的单子,国内企业每年从维吉手里拿的LNG已经超850万吨。
维吉可不是小角色,在运、在建、开发中的产能合计超1亿吨/年。这次合作的CP2项目,落在路易斯安那州,设计产能2000万吨/年,峰值能冲到2900万吨/年。
项目早就拿到美国能源部和联邦能源监管委员会的授权,2027年下半年就能出首批LNG。16套液化模块、4座储罐穹顶都已就位,二期86亿美元融资也在2026年落地,产能有十足保障。
很多人觉得50万吨量小,可城燃企业要的从来不是“一时爆单”。他们下游连着千家万户和中小企业,需要的是二十年里稳定可控的气源。
这单协议里,离岸交付(FOB)是关键。货在装载港装上船,运费、保险、最终卸哪里全由中方安排。中燃可以自己派船提货,国内接收站能接就进管网,海外价差合适还能转售。
价格机制更有讲究。挂钩亨利港基准价,这个价格在纽约商业交易所上市,按交割月合约结算价走,公开透明。再加固定液化费,没有模糊的议价空间,跟俄罗斯管道气的闭门谈判完全是两码事。
要知道,全球LNG定价分两大派。欧洲、亚太多跟油价挂钩,而北美是市场化定价。亨利港价格就是北美市场的风向标,能直接反映真实供需。
中方选这套定价,相当于把采购成本跟全球公开盘面绑定,不用在谈判桌上死磕。这种透明化的模式,比一口价锁死的管道气灵活太多。
更重要的是,这单签约的时间点太微妙。刚好卡在中俄管道气价格谈崩的节点,等于给谈判桌对面递去了另一份“报价单”。
俄方拿着欧洲丢掉的出口量当筹码,盯着历史价格要价。中方却用实际行动证明,能源采购有的是替代选项。
其实中方的气源布局早就铺好了。国内自产气产能逐年上涨,中亚管道气稳定供应,沿海LNG接收站不停扩建。
中俄现有合作也没停,西伯利亚力量1号还在按约输气,2026年对华输气预期约500亿立方米。新管道谈不拢,旧管道、LNG长协、现货采购照样能顶上来。
城燃企业签长期协议,本质是在做“风险对冲”。能源市场波动大,二十年的长协能锁定核心供应,避免被短期价格暴涨卡脖子。
维吉CP2项目2027年投产,2030年给中方供货,刚好衔接未来的能源需求增长。这种提前布局,比临时找货源靠谱多了。
很多人把这事看成中俄美三方博弈,其实核心还是“生意逻辑”。能源买卖里,没有永远的盟友,只有合理的价格和稳定的供应。
俄方执念于历史价格和管道绑定,却忽略了中方的多元化需求。中方转身签美国长约,不是要断了中俄合作,而是要掌握议价主动权。
个人觉得,这单协议的精妙之处,在于“不把鸡蛋放一个篮子”。20年的锁定期,锁的不是单一卖家,而是未来的供应确定性。
离岸交付的模式,给了中方最大的操作空间。可以根据全球市场变化调整流向,把能源变成能灵活调配的“活资产”,而不是绑死在一条管道上。
定价机制的选择更显智慧。公开透明的亨利港基准价,避免了暗箱操作,也让采购成本更可预测。这比双方在谈判桌上拉扯半天,最后还留隐患强得多。
能源安全从来不是依赖某一个国家,而是建立多元、可控、灵活的供应体系。中燃这步棋,看似是签了一笔买卖,实则是完善了整个能源安全网。